Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
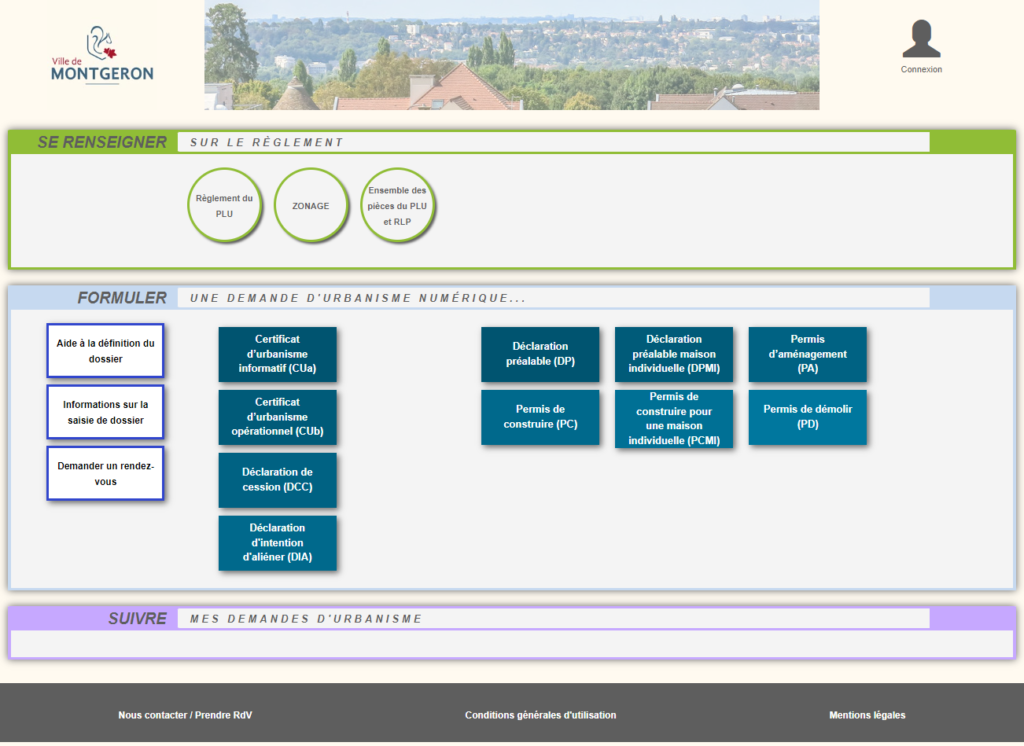
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Déménagement du locataire : quelle incidence sur le contrat d'habitation ?

Vérifié le 02/05/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vous êtes locataire d'un logement et vous prévoyez de déménager. Que faire concernant votre contrat d'assurance habitation ? Nous vous donnons les informations utiles.

En cas de déménagement, vous devez prévenir votre assureur.

En effet, la fin de l'occupation du logement assuré peut entraîner des modifications de votre contrat d'assurance habitation.

Vous pouvez prévenir l'assureur avant le déménagement, mais si vous n'avez pas pu le faire, vous devez obligatoirement l'informer dans les 15 jours calendaires après avoir quitté le logement. Vous devez le faire par lettre recommandée ou par envoi recommandé électronique.

Le contrat pourra alors être résilié ou transféré sur votre nouveau logement.

Avant ou après votre déménagement, il est utiles de contacter votre assureur pour connaître les conditions d'assurance applicables à votre nouveau logement.

Les garanties, les franchises, le montant de la prime ou encore l’éligibilité du logement peuvent varier en fonction de plusieurs critères (surface, localisation, type d’habitation, etc.).

Le fait de demander ces informations vous permettra de savoir si vous souhaitez maintenir le contrat d’assurance habitation existant ou envisager une autre solution, en fonction de votre nouvelle situation.

Pour effectuer cette démarche, vous pouvez utiliser un modèle de lettre :

Modèle de document
Demander les conditions d'assurance pour assurer son nouveau logement

Accéder au modèle de document  

Institut national de la consommation (INC)

Lorsque le changement d'habitation entraîne une modification des risques assurés, vous pouvez demander la résiliation du contrat.

L'assureur peut aussi décider de résilier le contrat pour le même motif.

Les éléments suivants ont par exemple une conséquence sur les risques assurés : surface du logement, présence ou non d'une alarme, utilisation de gaz de ville.

Pour résilier votre contrat, vous devez envoyer une lettre de résiliation à votre assureur.

Vous pouvez envoyer la lettre de résiliation avant votre déménagement, en indiquant la date d'effet souhaitée, ou après avoir quitté le logement en indiquant la date de votre départ.

Vous pouvez utiliser un modèle de lettre :

Modèle de document
Demander la résiliation de votre contrat d'assurance habitation locataire

Accéder au modèle de document  

Institut national de la consommation (INC)

La demande de résiliation doit être envoyée à votre assureur par un des moyens suivants :

  • En ligne si le contrat a été souscrit en ligne ou si, au moment de la résiliation, l'assureur propose la souscription en ligne
  • Lettre recommandée papier ou électronique
  • Déclaration sur place au siège social de l'assureur ou chez son représentant (agent général, courtier)
  • Acte extrajudiciaire (via un commissaire de justice)
  • Tout autre moyen prévu par le contrat.

Votre contrat sera définitivement résilié 1 mois après la réception de votre courrier par l'assureur (date de l'accusé de réception).

Votre lettre de résiliation doit donner toutes les précisions qui permettent d'établir que la résiliation est en relation directe avec votre déménagement

Si vous avez payé des cotisations pour une période qui dépasse la date d'effet de la résiliation, l'assureur doit vous les rembourser.

Il est interdit pour l'assureur de prévoir dans le contrat le paiement d'une indemnité de résiliation pour cause de déménagement.

 À noter

Vous devez envoyer la lettre de résiliation pour cause de déménagement à votre assureur au plus tard 3 mois après avoir quitté votre ancien domicile.

Votre contrat d'assurance habitation peut se poursuivre après le déménagement dans votre nouveau logement, si vous le souhaitez et si votre assureur l'accepte.

Dans ce cas, il doit faire un avenant à votre contrat, en modifiant la désignation et les caractéristiques du logement assuré.

Si le changement de logement entraîne une modification des risques, l'assureur pourra moduler en conséquence le montant de la cotisation à payer (en l'augmentant ou la baissant selon les circonstances).

Lorsque vous quittez un logement en tant que locataire pour devenir propriétaire, cela constitue un changement de situation. Ce changement n’entraîne pas automatiquement la résiliation du contrat d’assurance habitation, mais il vous donne le droit de le résilier.

Vous disposez d’un délai de 3 mois à partir de ce changement pour demander la résiliation, par lettre recommandée ou tout autre moyen prévu par le contrat.

L’assureur peut également exercer ce droit s’il estime que le risque assuré est modifié.

Dans la mesure où le logement change entièrement et que votre statut évolue, il est en général préférable de souscrire un nouveau contrat d’assurance habitation adapté à votre nouveau bien de propriétaire, plutôt que de modifier l’ancien.

Il est recommandé d’informer votre assureur dès que possible pour que votre couverture reste conforme à votre nouvelle situation.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×