Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
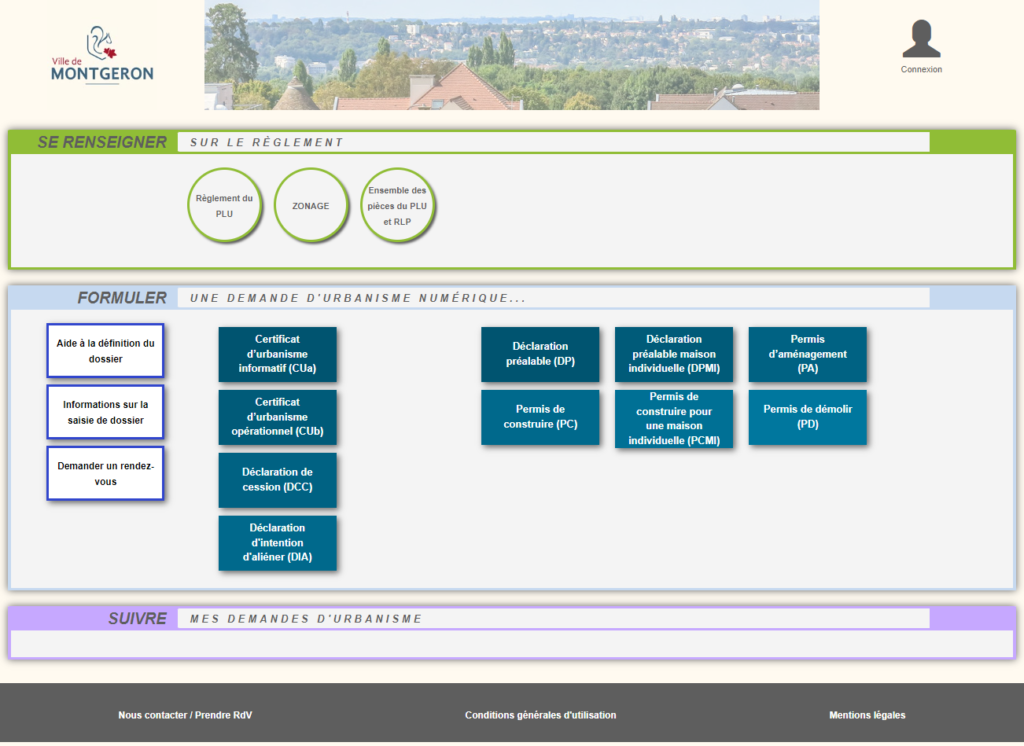
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Peut-on revendre son logement avant d'avoir remboursé son prêt immobilier ?

Vérifié le 29/10/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

La situation diffère selon le type de prêt que vous avez souscrit :

  • Le prêt immobilier « classique » (dit également prêt bancaire de droit commun) correspond au type de prêt le plus proposé par les banques. Il se caractérise par sa durée, son taux d’intérêt (fixe ou révisable) défini par la banque, la garantie exigée par la banque, et la souscription d'une assurance emprunteur.

    Dans ce cas, vous avez la possibilité de revendre votre logement avant d'avoir remboursé intégralement votre prêt immobilier.

    Cette vente permet :

  • Oui, vous pouvez revendre votre logement avant d'avoir remboursé intégralement le prêt à taux zéro, à condition que vous remboursiez immédiatement la totalité de la somme restant due.

    Vous devez donc régler en une seule fois tout le capital restant dû au titre du PTZ, sans attendre les échéances (mensualités) prévues au départ.

    Ce remboursement doit être effectué au plus tard au moment de l'inscription de la vente au service de la publicité foncière. Vous devez également informer votre banque de la vente dès la signature de l'acte authentique.

    Vous pouvez toutefois éviter ce remboursement immédiat en transférant ce crédit pour financer l’achat ou la construction d'une nouvelle résidence principale. Vous continuez alors à rembourser votre prêt aux conditions initialement prévues (durée, échéances etc.). Pour pouvoir bénéficier de cette situation, vous devez remplir les conditions suivantes :

    • avoir prévenu la banque avant la vente de votre logement,
    • le transfert doit intervenir dans un délai maximal de 6 mois à partir de la date à laquelle votre logement cesse d’être votre résidence principale,
    • si le transfert a lieu dans les 6 ans qui suivent le versement du PTZ, votre nouveau bien doit respecter les conditions d'attribution du PTZ en vigueur à la date du transfert (plafonds de ressources, nature du logement, zonage, etc.),
    • votre banque doit accepter le transfert.
  • Oui, vous pouvez revendre votre logement avant d'avoir remboursé intégralement un prêt conventionné « classique ».

    Dans ce cas, vous devez informer votre banque dès la signature de l’acte authentique. 2 solutions sont alors prévues :

    • soit, vous remboursez intégralement et en anticipé le capital restant dû au jour de la signature. Cela signifie que vous réglez en une seule fois toute la somme restant due, sans attendre les échéances (mensualités) prévues au départ,
    • soit, avec l’accord de votre banque, vous transférez votre crédit pour financer l’achat ou la construction d'une nouvelle résidence principale.
  • Oui, vous pouvez revendre votre logement avant d'avoir remboursé le PAS, à condition que vous remboursiez immédiatement la totalité de la somme restant due.

    Ce remboursement se fait au moyen du prix de vente. En effet, le prix de la vente sert d’abord à rembourser le capital restant dû auprès de la banque et les accessoires (intérêts, indemnités éventuelles).

    En pratique, avant de revendre, il est donc indispensable de :

    • vérifier dans votre offre de prêt PAS les clauses relatives au remboursement anticipé (indemnités, conditions particulières, éventuelle possibilité de transfert du prêt sur une nouvelle résidence principale),
    • faire établir par votre banque un relevé du capital restant dû et du montant de l’indemnité de remboursement anticipée.
  • Pour un autre type de prêt, il convient de contacter la banque auprès de laquelle vous avez souscrit l’emprunt.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×