Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
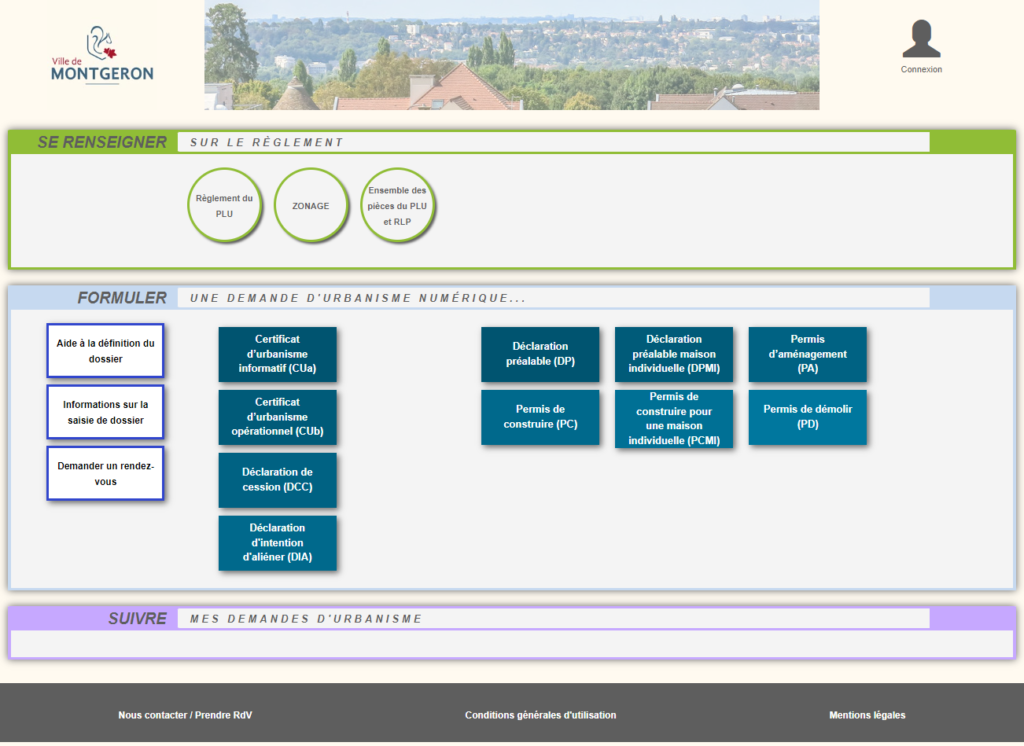
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Fiche pratique

Impôt sur le revenu - Revenus locatifs (location non meublée)

Vérifié le 15/04/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vous possédez un appartement ou une maison que vous louez vide (non meublé) et vous voulez déclarer les loyers que vous avez perçus ? Ils sont imposables dans la catégorie des revenus fonciers. Les règles diffèrent selon que le montant annuel de vos revenus fonciers (charges non comprises) est inférieur ou supérieur à 15 000 €. Nous vous indiquons les informations à connaître.

Si vos revenus ne dépassent pas 15 000 €, vous serez automatiquement soumis au régime micro-foncier. Il vous donne droit à un abattement de 30 %.

Vous pouvez cependant choisir le régime réel.

  • Vous devez déclarer le montant brut de vos revenus fonciers.

    Pour le calculer, vous devez procéder en 2 étapes.

    1/ Faire la somme des éléments suivants :

    • Loyers encaissés
    • Dépenses incombant normalement au propriétaire et mises à la charge des locataires
    • Subventions et indemnités perçues.

    2/ Déduire de la somme obtenue le montant des charges qui incombent au locataire (aussi appelées charges locatives).

    Vous avez droit à un abattement forfaitaire de 30 %, représentatif de frais, sur vos revenus fonciers.

    Vous ne pouvez pas déduire vos travaux et charges.

    La déclaration de vos revenus fonciers est simplifiée.

    Vous devez indiquer le montant brut sans abattement de vos revenus fonciers sur votre déclaration de revenus en ligne sur votre espace personnel du site impots.gouv.fr.

    Service en ligne
    Déclarer vos revenus en ligne

    Accéder au service en ligne  

    Ministère chargé des finances

    Si vous devez faire une déclaration papier

  • Si vos revenus fonciers ne dépassent pas 15 000 €, vous pouvez opter le régime réel.

      À savoir

    Si vous choisissez le régime réel, cette option sera irrévocable pendant 3 ans.

    Votre revenu foncier imposable (aussi appelé revenu foncier net) est égal à la différence entre les montants suivants :

    • Recettes que vous avez encaissées au cours de l’année
    • Total des frais et charges déductibles, pour leur montant réel et justifié.

    Vos recettes sont constituées des loyers que vous avez encaissés pendant l'année.

    Vous devez aussi déclarer les sommes reçues comme dépôt de garantie si vous les utilisez dans les situations suivantes :

    • Compenser des loyers impayés
    • Remettre en état des locaux après le départ des locataires
    • Financer des charges locatives.

    Les principales charges déductibles sont les suivantes (liste non exhaustive) :

    • Frais de réparation et d'entretien
    • Travaux d'amélioration (rénovation énergétique par exemple)
    • Provisions pour charges de copropriété
    • Frais de gestion
    • Primes d'assurances (habitation, loyers impayés, emprunteur, etc.)
    • Intérêts des emprunts
    • Certains impôts (taxe foncière, ordures ménagères, etc.).

    Si le bien immobilier est loué partiellement, les charges sont déductibles uniquement pour la partie que vous louez.

    Pour faire le calcul du montant correspondant à la partie louée par rapport à l’ensemble de l’immeuble, utilisez les pourcentages qui servent à la répartition des charges entre les occupants.

      À savoir

    Les travaux de construction (agrandissement, transformation par exemple) ne sont pas déductibles.

    Si la déduction des charges aboutit à un résultat négatif, vous constatez un déficit foncier.

    La part du déficit qui résulte des dépenses autres que les intérêts d'emprunt est déductible de votre revenu global dans la limite de 10 700 €. Cette déduction s'applique automatiquement.

    Si votre revenu est insuffisant pour absorber ce déficit, vous pouvez le reporter sur votre revenu global des 6 années suivantes.

    La part du déficit foncier qui dépasse 10 700 € et celle liée aux intérêts d'emprunt sont déductibles de vos revenus fonciers des 10 années suivantes.

     À noter

    La limite de déduction sur le revenu global est portée jusqu'à 21 400 € pour les dépenses de travaux de rénovation énergétique permettant à un bien de passer d'une classe énergétique E, F ou G, à une classe de performance énergétique A, B, C ou D, au plus tard le 31 décembre 2027. Les dépenses doivent avoir fait l'objet d'un devis accepté à compter du 5 novembre 2022 et avoir été payées entre le 1er janvier 2023 et le 31 décembre 2027.

    Exemple

    Un contribuable a encaissé des recettes annuelles de 5 000 €. Les charges déductibles hors intérêts d’emprunt sont de 12 000 €. Les intérêts d'emprunt déductibles sont de 6 000 €.

    Le résultat net foncier est de : 5 000 €6 000 €12 000 € = - 13 000 €. C’est un déficit foncier.

    Pour les charges déductibles hors intérêts d’emprunt, le déficit foncier imputable sur le revenu global est de 10 700 € (plafond maximal).

    Le déficit foncier imputable sur les revenus fonciers (des 10 années suivantes) est de 2 300 €.

    La déduction du revenu global est remise en cause si l’immeuble cesse d’être loué dans les 3 ans qui suivent l'année pour laquelle la déduction a été effectuée.

    Toutefois, la déduction est maintenue si l’abandon de la location est justifié par l'une des situations suivantes :

    • Licenciement
    • Invalidité
    • Décès
    • Expropriation de l’immeuble.

    La déclaration des revenus par internet est obligatoire si votre résidence principale est équipée d'un accès à internet et que vous êtes en mesure de faire votre déclaration en ligne.

    Vous devez indiquer le détail du calcul du revenu net foncier en ligne sur votre espace personnel du site impots.gouv.fr.

    Service en ligne
    Déclarer vos revenus en ligne

    Accéder au service en ligne  

    Ministère chargé des finances

    Si vous devez faire une déclaration papier

    Pour effectuer votre déclaration de revenus, vous pouvez consulter les documents suivants :

Si vos revenus fonciers dépassent 15 000 €, vous êtes imposable au régime réel.

Votre revenu foncier imposable (aussi appelé revenu foncier net) est égal à la différence entre les montants suivants :

  • Recettes que vous avez encaissées au cours de l’année
  • Total des frais et charges déductibles, pour leur montant réel et justifié.

Vos recettes sont constituées des loyers que vous avez encaissés pendant l'année.

Vous devez aussi déclarer les sommes reçues comme dépôt de garantie si vous les utilisez dans les situations suivantes :

  • Compenser des loyers impayés
  • Remettre en état des locaux après le départ des locataires
  • Financer des charges locatives.

Les principales charges déductibles sont les suivantes (liste non exhaustive) :

  • Frais de réparation et d'entretien
  • Travaux d'amélioration (rénovation énergétique par exemple)
  • Provisions pour charges de copropriété
  • Frais de gestion
  • Primes d'assurances (habitation, loyers impayés, emprunteur, etc.)
  • Intérêts des emprunts
  • Certains impôts (taxe foncière, ordures ménagères, etc.).

Si le bien immobilier est loué partiellement, les charges sont déductibles uniquement pour la partie que vous louez.

Pour faire le calcul du montant correspondant à la partie louée par rapport à l’ensemble de l’immeuble, utilisez les pourcentages qui servent à la répartition des charges entre les occupants.

  À savoir

Les travaux de construction (agrandissement, transformation par exemple) ne sont pas déductibles.

Si la déduction des charges aboutit à un résultat négatif, vous constatez un déficit foncier.

La part du déficit qui résulte des dépenses autres que les intérêts d'emprunt est déductible de votre revenu global dans la limite de 10 700 €. Cette déduction s'applique automatiquement.

Si votre revenu est insuffisant pour absorber ce déficit, vous pouvez le reporter sur votre revenu global des 6 années suivantes.

La part du déficit foncier qui dépasse 10 700 € et celle liée aux intérêts d'emprunt sont déductibles de vos revenus fonciers des 10 années suivantes.

 À noter

La limite de déduction sur le revenu global est portée jusqu'à 21 400 € pour les dépenses de travaux de rénovation énergétique permettant à un bien de passer d'une classe énergétique E, F ou G, à une classe de performance énergétique A, B, C ou D, au plus tard le 31 décembre 2027. Les dépenses doivent avoir fait l'objet d'un devis accepté à compter du 5 novembre 2022 et avoir été payées entre le 1er janvier 2023 et le 31 décembre 2027.

Exemple

Un contribuable a encaissé des recettes annuelles de 5 000 €. Les charges déductibles hors intérêts d’emprunt sont de 12 000 €. Les intérêts d'emprunt déductibles sont de 6 000 €.

Le résultat net foncier est de : 5 000 €6 000 €12 000 € = - 13 000 €. C’est un déficit foncier.

Pour les charges déductibles hors intérêts d’emprunt, le déficit foncier imputable sur le revenu global est de 10 700 € (plafond maximal).

Le déficit foncier imputable sur les revenus fonciers (des 10 années suivantes) est de 2 300 €.

La déduction du revenu global est remise en cause si l’immeuble cesse d’être loué dans les 3 ans qui suivent l'année pour laquelle la déduction a été effectuée.

Toutefois, la déduction est maintenue si l’abandon de la location est justifié par l'une des situations suivantes :

  • Licenciement
  • Invalidité
  • Décès
  • Expropriation de l’immeuble.

La déclaration des revenus par internet est obligatoire si votre résidence principale est équipée d'un accès à internet et que vous êtes en mesure de faire votre déclaration en ligne.

Vous devez indiquer le détail du calcul du revenu net foncier en ligne sur votre espace personnel du site impots.gouv.fr.

Service en ligne
Déclarer vos revenus en ligne

Accéder au service en ligne  

Ministère chargé des finances

Si vous devez faire une déclaration papier

Pour effectuer votre déclaration de revenus, vous pouvez consulter les documents suivants :

Vos revenus fonciers sont soumis à l'impôt sur le revenu. Vous devez les déclarer.

  À savoir

Pour vos revenus fonciers, l’impôt est prélevé à la source, par un acompte (mensuel ou trimestriel) prélevé sur votre compte bancaire. C'est aussi le cas pour les prélèvements sociaux (au taux de 17,2 %).

L'imposition dépend du montant de vos revenus fonciers.

Et aussi

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×