Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
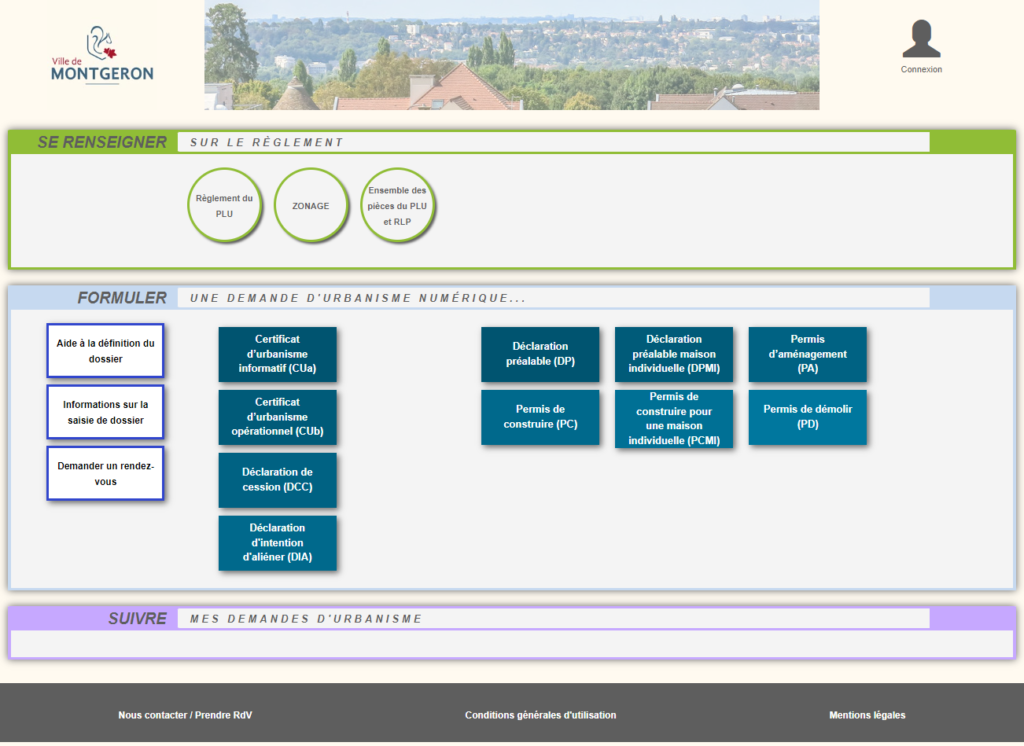
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Impôt sur le revenu - Les heures supplémentaires sont-elles imposées ?

Vérifié le 15/04/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vos heures supplémentaires sont à déclarer, que vous soyez salarié du privé ou agent de la fonction publique (d'État, territoriale ou hospitalière).

La déclaration dépend de l’année concernée :

Vos heures supplémentaires sont exonérées d'impôt sur le revenu dans la limite de 7 500 € (rémunération nette imposable) par an, pour les revenus de l'année 2025.

Exemple

En tant que salarié, vos heures supplémentaires vous ont rapporté 1 500 € brut (soit environ 1 215 € net fiscal) en 2025.

Ce montant est exonéré d'impôt.

Vos heures supplémentaires au-delà du plafond de 7 500 € effectuées en 2025 sont soumises à l'impôt.

Exemple

En tant que salarié, vos heures supplémentaires vous ont rapporté 10 000 € brut (soit environ 8 100 €net fiscal) en 2025.

Le montant imposable est de 600 € (8 100 € - 7 500 €).

 À noter

Le montant de ce plafond inclut la rémunération des journées de RTT auxquelles vous avez renoncé avec l'accord de votre employeur.

Si vous êtes à temps partiel, cela concerne aussi vos heures complémentaires (effectuées au-delà de la durée prévue dans votre contrat de travail).

Exemple

En tant que salarié à temps partiel, vous travaillez 30 heures par semaine.

Vos heures effectuées au-delà de cette durée vous ont rapporté 1 000 € brut (soit environ 810 € net fiscal) en 2025.

Ce montant est exonéré d'impôt.

Si vous avez plusieurs employeurs et dépassez le plafond, vous devez déclarer le surplus avec vos salaires.

Les heures supplémentaires exonérées sont pré-remplies dans votre déclaration de revenus.

 À noter

Si les montants ne sont pas pré-remplis, vous devez les indiquer (ligne Heures supplémentaires exonérées).

Vos heures supplémentaires sont exonérées d'impôt sur le revenu dans la limite de 7 500 € (rémunération nette imposable) par an, pour les revenus de l'année 2026.

Vos heures supplémentaires au-delà du plafond de 7 500 € effectuées en 2026 sont soumises à l'impôt.

 À noter

Le montant de ce plafond inclut la rémunération des journées de RTT auxquelles vous avez renoncé avec l'accord de votre employeur.

Si vous êtes à temps partiel, cela concerne aussi vos heures complémentaires (effectuées au-delà de la durée prévue dans votre contrat de travail).

Si vous avez plusieurs employeurs et dépassez le plafond, vous devez déclarer le surplus avec vos salaires.

Les heures supplémentaires exonérées de 2026 seront pré-remplies dans votre déclaration de 2027 (à remplir au printemps 2027).

Si les montants ne sont pas pré-remplis, vous devrez les indiquer (ligne Heures supplémentaires exonérées).

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×