Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
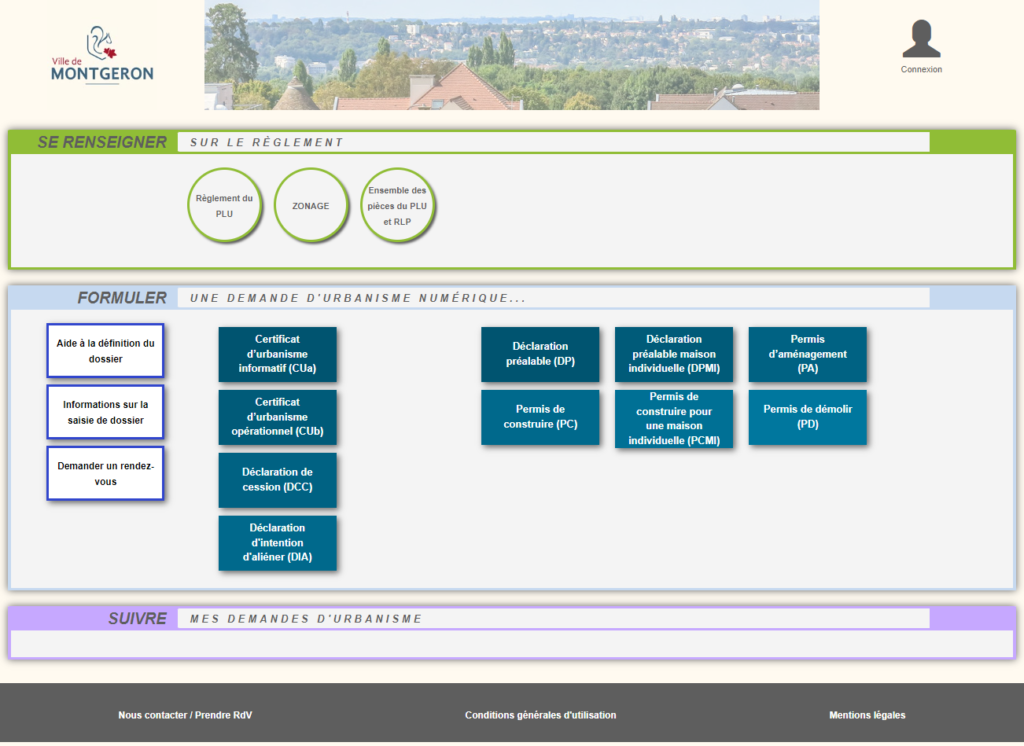
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Quelles sanctions en cas de fraude fiscale ?

Vérifié le 02/07/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

La fraude fiscale consiste à échapper ou tenter d'échapper à l'impôt par tout moyen. La fraude fiscale est punie par des sanctions fiscales et pénales.

Vous commettez une fraude fiscale si vous utilisez délibérément certains procédés pour échapper ou tenter d'échapper à l'impôt.

C'est le cas si vous faites les choix suivants :

  • Ne pas déclarer dans les délais
  • Cacher des biens ou revenus soumis à l'impôt
  • Vous rendre insolvable.

  À savoir

Dans le cadre d’une enquête pour fraude fiscale, l’administration peut exiger de contrôler les documents comptables sur 10 ans. Si vous êtes un particulier et que vous tenez vous-même votre comptabilité (par exemple, pour une location meublée), vous êtes concerné. Dans ce cas, vous devez donc conserver vos documents comptables pendant 10 ans.

Vous risquez des sanctions fiscales si vous dissimulez des revenus ou biens imposables.

  • Si vous n'avez pas déclaré vos revenus dans les délais, vous risquez des sanctions.

    Si l'administration fiscale découvre l'existence d'une activité occulte, votre impôt sera majoré de 80 %.

  • Vous risquez une majoration si votre déclaration est volontairement incomplète.

    Par exemple, si vous n'avez pas déclaré un bien ou un revenu imposable, ou si vous avez sous-évalué la valeur de votre patrimoine.

    Selon votre situation, cette majoration sera l'un des suivantes :

    • 40 % en cas d'oubli volontaire
    • 80 % en cas d'abus de droit, ramené à 40 % si vous n'êtes pas à l'initiative de la démarche ou si vous n'en êtes pas le principal bénéficiaire
    • 80 % en cas de manœuvres frauduleuses.

    Des intérêts de retard peuvent aussi vous être appliqués.

    Ils s'élèvent à 0,20 % par mois de retard (soit 2,4 % sur 1 an).

Si l'administration fiscale détecte une fraude, elle peut engager des poursuites pénales après avis de la Commission des infractions fiscales.

  À savoir

En cas de fraude fiscale, les poursuites pénales peuvent être engagées pendant 6 ans à partir de l'année qui suit l'infraction.

En plus des sanctions fiscales, vous risquez les 2 peines suivantes :

  • 500 000 € d'amende
  • 5 ans d'emprisonnement.

La personne condamnée peut aussi être privée de ses droits civiques, civils et de famille.

Ce retrait entraîne notamment l'inéligibilité, la perte du droit de vote et du droit d'être tuteur.

Les sanctions sont aggravées dans les cas suivants :

  • Faits commis en bande organisée
  • Ouverture de comptes ou souscription de contrats auprès d'organismes établis à l'étranger
  • Interposition de personnes ou d'organismes écran établis à l'étranger
  • Usage d'une fausse identité ou de faux documents (ou toute autre falsification)
  • Domiciliation ou acte fictif ou artificiel à l'étranger.

En cas de sanction aggravée, vous risquez les 2 peines suivantes :

  • 3 000 000 € d'amende
  • 7 ans d'emprisonnement.

Les peines d'emprisonnement encourues sont réduites de moitié si l'auteur ou le complice du délit participe à l'identification des autres auteurs ou complices.

À ces sanctions, peut s'ajouter une peine complémentaire de privation des droits à réductions et crédits d'impôt sur le revenu et d'IFI.

Cette peine peut être infligée en cas de condamnation dans les cas suivants :

Elle peut être appliquée pour une durée maximale de 3 ans, à compter de l’imposition des revenus de l’année qui suit celle de la condamnation.

Exemple

En cas de condamnation en 2025, la privation des droits à réductions et crédits d'impôt sur le revenu peut concerner les revenus suivants :

  • Revenus de 2026 (déclarés en 2027)
  • Revenus de 2027 (déclarés en 2028)
  • Revenus de 2028 (déclarés en 2029).

 À noter

Si vous reconnaissez les faits, le procureur de la République peut vous proposer une comparution sur reconnaissance préalable de culpabilité (appelée parfois procédure du plaider coupable).

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×