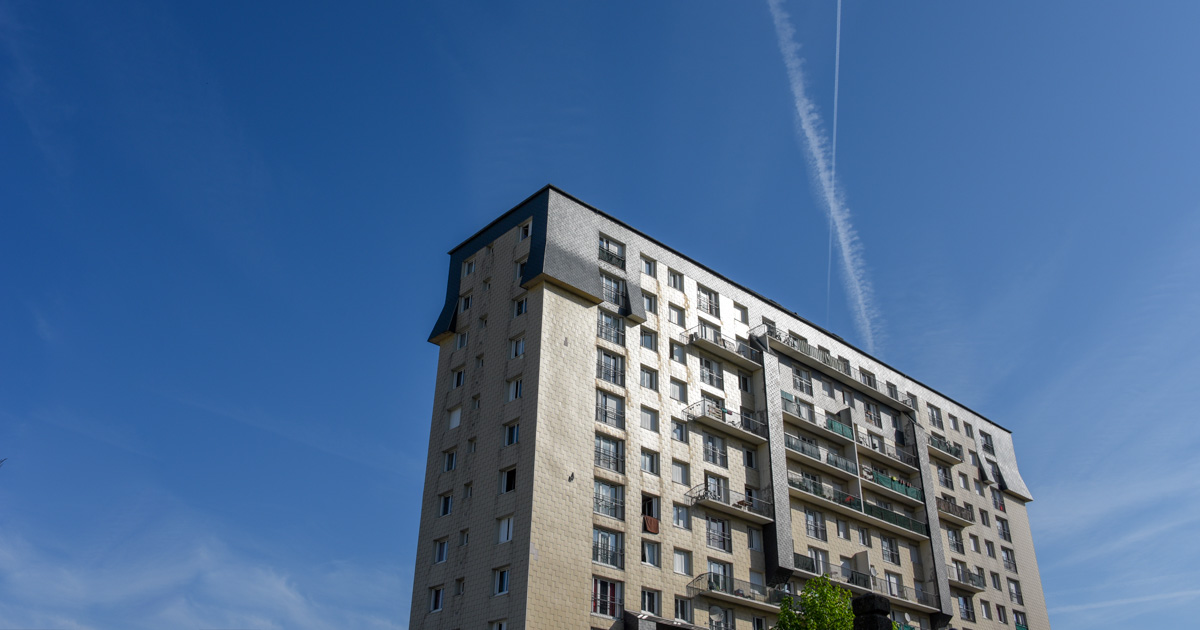
Logement social

Logement social

Pour faire une demande de logement social, rendez-vous sur demande-logement-social.gouv.fr afin de remplir le formulaire et enregistrer votre demande. Vous pouvez aussi vous rendre au secteur logement de l’Espace social, ou auprès des bailleurs.

Inutile de faire plusieurs demandes : un numéro unique d’enregistrement est attribué et votre dossier est consultable par tous les bailleurs de la région.
La demande de logement est valable un an et doit être renouvelée à sa date anniversaire par le demandeur.

Les principaux bailleurs sociaux

  • Logement Francilien (La Forêt…)
  • Batigere (L’Oly, G. Mangin)
  • Résidences Yvelines-Essonne
  • IRP (Gare…)
  • Autres

Comment sont attribués les logements ?

Les attributions de logements sociaux sont divisés en contingents (ville,
bailleurs, Préfecture, Action logement).

Demandez aussi à votre employeur

Le contingent Action logement représente 38 % du parc social sur la ville.
Dans le cadre de la participation à la construction et au financement des logements sociaux et intermédiaires (1 % logement), Action Logement propose en contrepartie aux entreprises du secteur privé d’au moins 10 salariés des logements locatifs pour leurs employés. N’hésitez pas à vous rapprocher de votre employeur pour faire une demande de logement social.

L’habitat indigne

Afin de garantir à tous les Montgeronnais le droit à un logement décent et lutter contre les marchands de sommeil, la Ville est très impliquée dans la lutte contre l’habitat indigne.
Avec 300 dossiers actifs, Montgeron est la ville de l’Essonne la plus impliquée dans la lutte contre l’habitat indigne : immeubles, locaux insalubres et impropres à l’habitation présentant un risque pour la santé, immeubles en péril ou en ruine présentant un risque pour la sécurité…
La Ville s’est dotée d’un département Hygiène de l’habitat.

Les logements indignes sont signalés à la Ville soit directement par les locataires eux-mêmes, soit par les partenaires (assistantes sociales, aides à domicile, bailleurs…).
Après avoir effectué un constat, les agents municipaux transmettent les dossiers à l’Agence régionale de santé (ARS) afin de contraindre les propriétaires à engager les travaux indispensables. Par son action quotidienne, la Ville contribue ainsi à ce que les Montgeronnais bénéficient de logements de qualité.
Question-réponse

Faut-il prendre une hypothèque pour obtenir un crédit immobilier ?

Vérifié le 11/12/2024 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Pour vous accorder un crédit immobilier, la banque peut exiger une garantie pour se protéger contre le risque de non remboursement. L'hypothèque conventionnelle est une des garanties possibles. Elle porte sur un bien immobilier. En cas de non remboursement, la banque peut faire saisir le bien immobilier et le vendre pour se rembourser. Nous vous expliquons.

L'hypothèque conventionnelle d'un crédit immobilier est une garantie que peut imposer la banque lorsqu'elle accorde un crédit pour financer l'achat d'un bien immobilier.

L’hypothèque porte sur un bien immobilier. Il peut s'agir d'un bien qui vous appartient déjà ou du bien pour lequel la banque vous accorde le crédit.

Si vous ne remboursez pas le crédit dans les délais prévus, la banque pourra obtenir la saisie du bien immobilier pour se faire rembourser les sommes qui lui sont dues.

 À noter

D'autres garanties que l'hypothèque peuvent être réclamées par la banque, notamment l'hypothèque légale spéciale du prêteur de deniers ou le cautionnement bancaire.

L'hypothèque conventionnelle doit être faite devant un notaire.

Le notaire se charge de la démarche auprès des services de la publicité foncière pour faire inscrire l'hypothèque.

Où s’adresser ?

 À noter

L'hypothèque conventionnelle prise comme garantie d'un crédit immobilier ne doit pas être confondue avec l'hypothèque judiciaire.

L'hypothèque conventionnelle a la même durée que le crédit. Cependant, elle reste encore inscrite aux services de la publicité foncière 1 an après la fin du crédit. Mais elle est alors sans effet, puisque le crédit est désormais remboursé. Au bout de cette année, l'inscription disparaît sans frais, ni démarche à accomplir.

Vous pouvez faire lever l'hypothèque conventionnelle avant cette date, dans certains cas :

  • Lorsque vous vendez votre bien sans avoir remboursé votre prêt immobilier en totalité
  • Lorsque vous vendez votre bien avant la fin de l'inscription de l'hypothèque, dont la durée correspond la durée initiale de votre crédit, à laquelle il faut ajouter 1 an
  • Parfois lorsque vous faites un rachat de votre crédit immobilier avec un autre organisme financier.

Vous pouvez obtenir cette mainlevée d'hypothèque en accord avec votre organisme financier, ou, si aucun accord n'est possible, sur décision de justice.

L'inscription de l'hypothèque conventionnelle doit être faite par un notaire.

Vous aurez donc des frais de notaire à payer, comprenant notamment la rémunération du notaire, la taxe de publicité foncière et des frais de formalité.

Vous pouvez estimer le coût de l'hypothèque à l'aide de ce simulateur :

Simulateur
Calculer le coût de l'hypothèque d'un crédit immobilier

Accéder au simulateur  

Agence nationale pour l'information sur le logement (Anil)

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×