Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

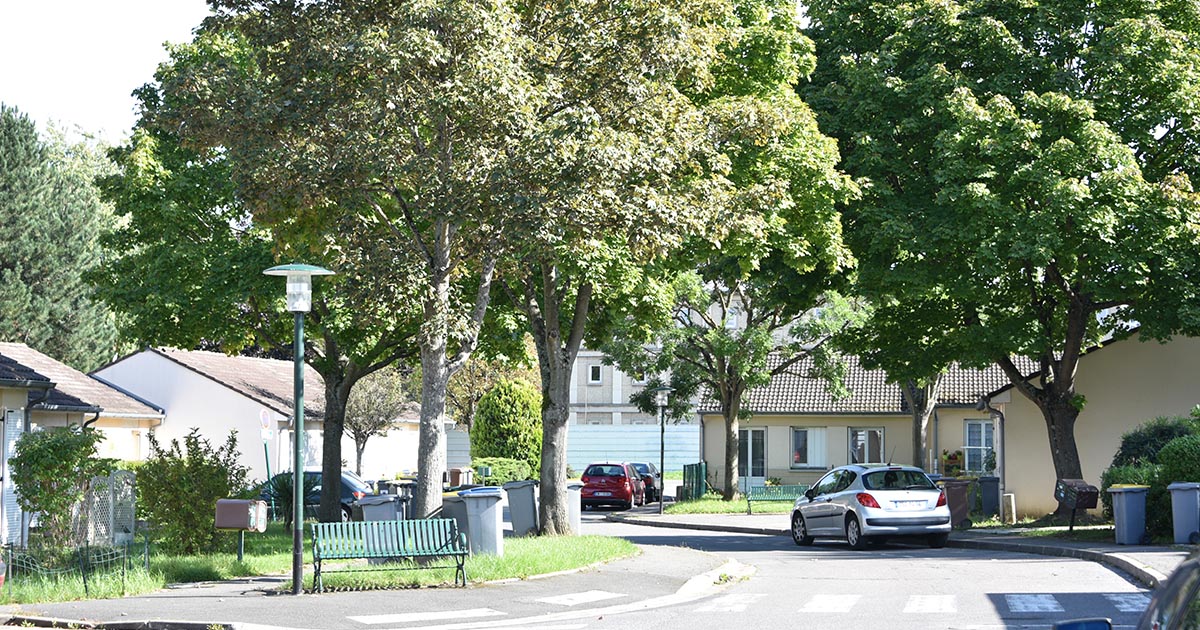
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Retraite complémentaire d'un fonctionnaire (Rafp)

Vérifié le 09/01/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

En tant que fonctionnaire, vous cotisez obligatoirement à la retraite additionnelle de la fonction publique (RAFP). La RAFP est une pension de retraite complémentaire à votre retraite de base obligatoire du SRE (si vous êtes fonctionnaire d’État) ou de la CNRACL (si vous êtes fonctionnaire territorial ou hospitalier). Nous vous présentons les règles principales de la retraite complémentaire.

La RAFP est un régime de retraite complémentaire obligatoire réservé aux fonctionnaires.

La RAFP a été mise en place à partir de 2005.

Lors de votre départ à la retraite, vous percevez une retraite complémentaire de la RAFP qui s'ajoute à votre retraite de base de fonctionnaire versée par le SRE ou la CNRACL.

Pour bénéficier de la retraite complémentaire, vous devez remplir les 2 conditions suivantes :

 Attention :

Si vous bénéficiez d'une retraite anticipée (pour invalidité, carrière longue, handicap, parent d'un enfant handicapé), vous devez quand même attendre d'avoir atteint l'âge légal de départ à la retraite pour demander votre retraite complémentaire.

Rémunération prise en compte

Vous cotisez à la RAFP sur la base des éléments de rémunération suivants :

  • Primes et indemnités quelles qu'elles soient
  • Avantages en nature
  • Toute autre rémunération sur laquelle vous ne cotisez pas au régime des pensions civiles et militaires de retraite ou à la CNRACL.

Les avantages en nature (logement ou véhicule de fonction, par exemple) sont pris en compte pour leur valeur déclarée fiscalement.

L'ensemble de ces éléments de rémunération est pris en compte dans la limite de 20 % du montant de votre traitement indiciaire brut annuel.

  À savoir

Des dispositions spécifiques sont prévues pour les fonctionnaires de l'État affectés à Wallis-et-Futuna, en Polynésie française, à Saint-Pierre-et-Miquelon ou en Nouvelle-Calédonie leur permettant de bénéficier de points supplémentaires de retraite.

Taux de cotisation

Vous cotisez à hauteur de 5 % des rémunérations prises en compte.

Votre administration employeur également.

Exemple

Si vous percevez un traitement indiciaire brut de 28 000 € par an et des primes pour un montant annuel total brut de 7 200 €, vous cotisez sur le montant de vos primes dans la limite de 20 % de 28 000 €, soit 5 600 €. Votre cotisation annuelle est de 5 600 € x 5 % = 280 €. Le montant annuel des cotisations patronales de votre administration employeur est identique.

La RAFP est un régime de retraite par points.

Vos cotisations sont converties en points retraite et, à votre départ en retraite, ces points retraite sont convertis en pension de retraite.

Quel est le nombre de points accumulés ?

Le montant de vos cotisations salariales et des cotisations patronales versées par votre administration employeur est divisé par la valeur d'achat du point de retraite.

Le résultat obtenu est arrondi au point supérieur.

En 2026, la valeur d'achat du point est fixée à 1,4596 €.

La valeur d'achat varie en fonction des années.

Exemple

Si le montant de vos cotisations salariales et patronales est de 450 € en 2026, vous obtenez 319 points (450/1,4596 = 308,3036 arrondis à 309).

Les points ainsi obtenus chaque année sont cumulés tout au long de votre carrière.

Vous pouvez effectuer une simulation du nombre de points accumulé :

Simulateur
Retraite additionnelle de la fonction publique : calculateur de points

Accéder au simulateur  

Établissement de retraite additionnelle de la fonction publique (ERAFP)

Comment est calculée la pension de retraite complémentaire ?

Le calcul de votre retraite varie en fonction du nombre de points que vous avez accumulés au cours de votre carrière :

  • La RAFP vous verse une retraite sous forme d'un capital à votre départ en retraite.

    Le montant de ce capital est calculé selon la formule suivante :

    Nombre de points accumulés x Valeur de service du point en vigueur à la date de départ x Coefficient de majoration (variable en fonction de votre âge) x Coefficient de conversion de capital (variable en fonction de votre âge)

    La valeur de service du point en 2026 est de 0,05671 €.

    Le coefficient de majoration (surcote) varie en fonction de votre âge à la date de votre admission en retraite, de la manière suivante :

    Taux de la surcote applicable en fonction de l'âge du demandeur à la date d'effet de la retraite

    Âge du demandeur

    Taux de la surcote

    62 ans

    1

    63 ans

    1,04

    64 ans

    1,08

    65 ans

    1,12

    66 ans

    1,17

    67 ans

    1,22

    68 ans

    1,28

    69 ans

    1,33

    70 ans

    1,40

    71 ans

    1,47

    72 ans

    1,54

    73 ans

    1,62

    74 ans

    1,71

    75 ans ou plus

    1,80

    Le coefficient de conversion en capital varie en fonction de votre âge à la date de votre admission en retraite, de la manière suivante :

    Coefficient de conversion applicable en fonction de l'âge du demandeur à la date d'effet de la retraite

    Âge du demandeur

    Coefficient de conversion

    62 ans

    27,11

    63 ans

    26,34

    64 ans

    25,57

    65 ans

    24,79

    66 ans

    24,02

    67 ans

    23,25

    68 ans

    22,47

    69 ans

    21,70

    70 ans

    20,92

    71 ans

    20,15

    72 ans

    19,37

    73 ans

    18,61

    74 ans

    17,84

    75 ans ou plus

    17,07

    Exemple

    Si vous avez cumulé 4 400 points et si vous demandez votre retraite en 2026 à 63 ans, le montant qui vous est versé est de 6 835,36 € (4 400 x 0,05671 x 1,04 x 26,34).

    Vous pouvez effectuer une simulation du montant de votre pension :

    Simulateur
    Retraite additionnelle de la fonction publique : simulateur de prestation

    Accéder au simulateur  

    Établissement de retraite additionnelle de la fonction publique (ERAFP)

  • La RAFP vous verse une retraite sous la forme d'un capital.

    Une 1re part de ce capital vous est versée à votre départ en retraite.

    Le solde est payé au plus tard le 16e mois suivant votre départ en retraite.

    Le montant de ce capital est calculé selon la formule suivante :

    Nombre de points accumulés x Valeur de service du point en vigueur à la date de départ x Coefficient de majoration (variable en fonction de votre âge) x Coefficient de conversion de capital (variable en fonction de votre âge)

    La valeur de service du point en 2026 est de 0,05671 €.

    Le coefficient de majoration (surcote) varie en fonction de votre âge à la date de votre admission en retraite, de la manière suivante :

    Taux de la surcote applicable en fonction de l'âge du demandeur à la date d'effet de la retraite

    Âge du demandeur

    Taux de la surcote

    62 ans

    1

    63 ans

    1,04

    64 ans

    1,08

    65 ans

    1,12

    66 ans

    1,17

    67 ans

    1,22

    68 ans

    1,28

    69 ans

    1,33

    70 ans

    1,40

    71 ans

    1,47

    72 ans

    1,54

    73 ans

    1,62

    74 ans

    1,71

    75 ans ou plus

    1,80

    Le coefficient de conversion en capital varie en fonction de votre âge à la date de votre admission en retraite, de la manière suivante :

    Coefficient de conversion applicable en fonction de l'âge du demandeur à la date d'effet de la retraite

    Âge du demandeur

    Coefficient de conversion

    62 ans

    27,11

    63 ans

    26,34

    64 ans

    25,57

    65 ans

    24,79

    66 ans

    24,02

    67 ans

    23,25

    68 ans

    22,47

    69 ans

    21,70

    70 ans

    20,92

    71 ans

    20,15

    72 ans

    19,37

    73 ans

    18,61

    74 ans

    17,84

    75 ans ou plus

    17,07

    Le montant de la 1re part du capital est calculé selon la formule suivante :

    Nombre de points accumulés x Valeur de service du point en vigueur à la date de départ x Coefficient de majoration (variable en fonction de votre âge) / 12 x 4

    Exemple

    Si vous avez cumulé 5 000 points et si vous demandez votre retraite en 2026 à 63 ans, le montant total du capital qui vous est dû est de 7 767,45 €(5 000 x 0,05671 x 1,04 x 26,34).

    Le montant de la 1re part de ce capital versée à votre départ en retraite est de 98,30 € (5 000 x 0,05671 x 1,04 / 12 x 4).

    Le solde du capital versé au plus tard le 16e mois suivant.

    Vous pouvez effectuer une simulation du montant de votre pension :

    Simulateur
    Retraite additionnelle de la fonction publique : simulateur de prestation

    Accéder au simulateur  

    Établissement de retraite additionnelle de la fonction publique (ERAFP)

  • La RAFP vous verse une retraite sous forme de rente, versée chaque mois à terme échu.

    Le montant annuel de votre retraite est calculé d'après la formule suivante :

    Nombre de points accumulés x Valeur de service du point en vigueur à la date de départ x Coefficient de majoration (variable en fonction de votre âge)

    La valeur de service du point en 2026 est de 0,05671 €.

    Le coefficient de majoration (surcote) varie en fonction de votre âge à la date de votre admission en retraite, de la manière suivante :

    Taux de la surcote applicable en fonction de l'âge du demandeur à la date d'effet de la retraite

    Âge du demandeur

    Taux de la surcote

    62 ans

    1

    63 ans

    1,04

    64 ans

    1,08

    65 ans

    1,12

    66 ans

    1,17

    67 ans

    1,22

    68 ans

    1, 28

    69 ans

    1,33

    70 ans

    1,40

    71 ans

    1,47

    72 ans

    1,54

    73 ans

    1,62

    74 ans

    1,71

    75 ans ou plus

    1,80

    Exemple

    Si vous avez cumulé 15 000 points sur votre compte RAFP et que vous demandez votre retraite en 2026 à 63 ans, le montant de votre pension est 884,68 € bruts par an : (15 000 x 0,05671 x 1,04), soit 73,72 € par mois.

    Vous pouvez effectuer une simulation du montant de votre prestation :

    Simulateur
    Retraite additionnelle de la fonction publique : simulateur de prestation

    Accéder au simulateur  

    Établissement de retraite additionnelle de la fonction publique (ERAFP)

Votre pension de retraite complémentaire est soumise à la CSG et la CRDS.

Cependant, les taux sont différents selon le revenu de votre foyer.

Votre pension de retraite complémentaire peut aussi être soumise à la la contribution de solidarité pour l'autonomie (Casa).

Votre demande de retraite complémentaire est effectuée en même temps que la demande de pension de retraite de base.

Si vous décédez, une prestation de réversion peut être versée sous conditions par la RAFP à votre époux(se) survivant(e), à votre époux(se) séparé(e) de corps, à votre ex-époux(se) divorcé(e), sauf s'il/elle vit en couple.

Une prestation est également versée sous conditions à vos enfants orphelins.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×