Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

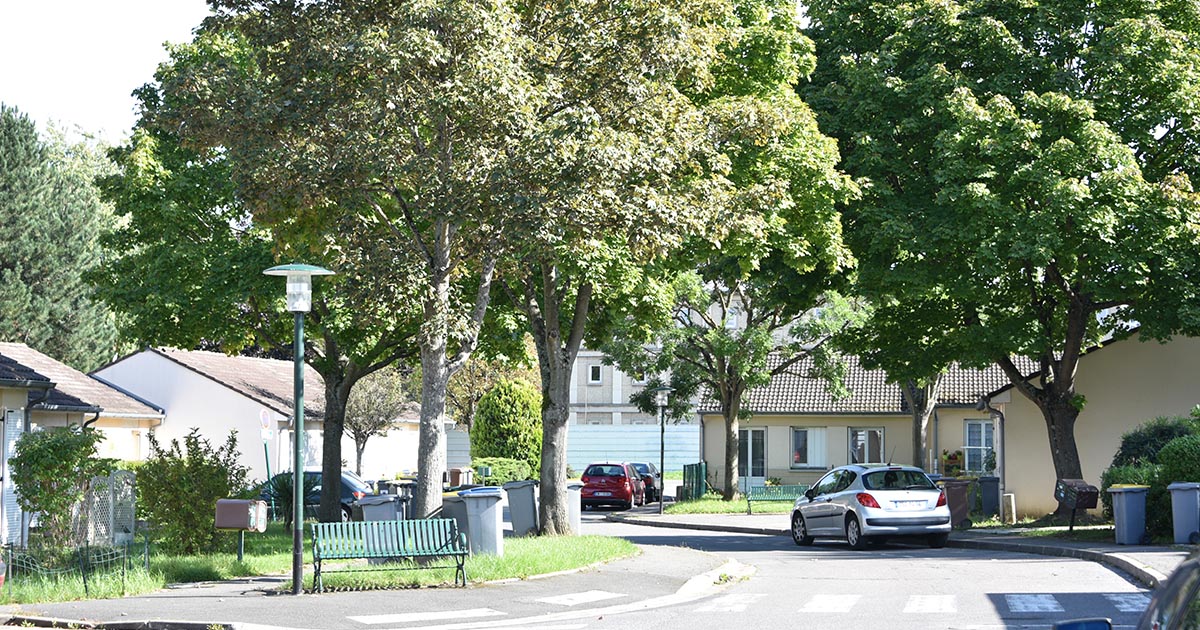
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Peut-on faire transférer des sommes d'un plan d'épargne salariale vers un autre ?

Vérifié le 23/08/2024 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Oui, il est possible de transférer des sommes d'un plan d'épargne salariale vers un autre plan d'épargne salariale, mais seulement dans les cas autorisés par la loi. Nous vous présentons les règles applicables.

Un plan d'épargne salariale est un support qui vous permet de placer et de faire fructifier les sommes que vous percevez dans le cadre d'un dispositif d'épargne salariale (intéressement et participation), ou dans le cadre d'un mécanisme de partage de la valeur en entreprise. Vous pouvez également y placer les éventuels abondements de votre entreprise et vos versements volontaires.

Il existe 2 grandes catégories de plans d'épargne salariale :

L'opération de transfert consiste à faire passer l'épargne que vous avez accumulée sur un plan d'épargne salariale vers un autre plan d'épargne salariale.

Le transfert ne doit pas être confondu avec l'arbitrage, qui consiste à modifier l'affectation des sommes sur les différents supports disponibles au sein d'un même plan d'épargne salariale.

Le transfert d'un plan d'épargne salariale vers un autre plan d'épargne salariale est possible seulement dans les cas prévus par la loi.

Le transfert des sommes épargnées sur le PEE et le PEI vers un autre plan d'épargne salariale est possible dans les cas suivants :

  • Lorsque la situation juridique de votre entreprise change et que ce changement rend impossible la poursuite de l'ancien plan d'épargne
  • Lorsque vous êtes en rupture de contrat de travail avec votre entreprise, alors que votre PEE héberge encore des sommes qui vous ont été versées dans le cadre de la réserve spéciale de participation
  • Lorsque vous souhaitez transférer votre épargne vers un autre PEE, qu'il y ait ou non rupture du contrat de travail
  • Lorsque vous souhaitez transférer votre épargne vers un Perco, qu'il y ait ou non rupture du contrat de travail.

Transfert en cas de modification de la situation juridique de l'entreprise

Si la situation juridique de votre entreprise change (fusion avec une autre entreprise par exemple) et que ce changement rend impossible la poursuite du PEE, votre épargne sera automatiquement transférée sur le PEE de la nouvelle entité.

L'entreprise doit informer les représentants du personnel de ce transfert.

Dans ce cas, le délai d'indisponibilité déjà écoulé pour les sommes transférées est décompté de la durée de blocage prévue par le nouveau plan.

Transfert en cas de rupture du contrat de travail

Si la rupture de votre contrat de travail intervient alors que votre PEE ou PEI héberge encore des sommes qui vous ont été versées dans le cadre de la réserve spéciale de participation, vous pouvez demander le transfert de ces sommes vers le PEE ou PEI de votre nouvel employeur.

Dans ce cas, le délai d'indisponibilité déjà écoulé pour les sommes transférées est décompté de la durée de blocage prévue par le nouveau plan.

Le délai d'indisponibilité déjà écoulé n'est pas décompté de la durée de blocage prévue par le nouveau plan lorsque les sommes transférées sont utilisées pour participer à une augmentation de capital réservée aux adhérents d'un PEE ou PEI.

Les sommes transférées d'un plan d'épargne salariale vers un autre ne sont pas prises en compte 2 fois dans le calcul du plafond de versements sur les différents plans d'épargne salariale.

Les sommes transférées n'ouvrent pas droit à un versement complémentaire de l'employeur (appelé abondement).

Mais l'abondement peut être appliqué si les sommes sont transférées après l'expiration de leur délai de blocage.

Les sommes qui ont bénéficié d'un supplément d'abondement peuvent être transférées seulement si le transfert est autorisé par le règlement du plan dans lequel le supplément d'abondement a été versé.

Transfert à la demande du salarié vers un autre PEE

Vous pouvez aussi demander le transfert de votre épargne du PEE ou PEI de votre entreprise vers un autre PEE ou PEI en l'absence de rupture de votre contrat de travail.

Dans ce cas, la durée de blocage du PEE ou PEI qui accueille le transfert doit être au minimum équivalente à la durée de blocage du PEE de votre entreprise.

Le délai d'indisponibilité déjà écoulé pour les sommes transférées est décompté de la durée de blocage prévue par le nouveau plan.

Cette règle ne s'applique pas lorsque les sommes transférées sont utilisées pour participer à une augmentation de capital réservée aux adhérents d'un PEE ou PEI.

Les sommes transférées d'un plan d'épargne salariale vers un autre ne sont pas prises en compte 2 fois dans le calcul du plafond de versements sur les différents plans d'épargne salariale.

Les sommes transférées n'ouvrent pas droit à un versement complémentaire de l'employeur (appelé abondement).

Mais l'abondement peut être appliqué si les sommes sont transférées après l'expiration de leur délai de blocage.

Les sommes qui ont bénéficié d'un supplément d'abondement peuvent être transférées seulement si le transfert est autorisé par le règlement du plan dans lequel le supplément d'abondement a été versé.

Transfert à la demande du salarié vers un Perco

Vous pouvez également demander le transfert de votre épargne du PEE ou PEI de votre entreprise vers un Perco en l'absence de rupture de votre contrat de travail.

Les sommes transférées d'un plan d'épargne salariale vers un autre ne sont pas prises en compte 2 fois dans le calcul du plafond de versements sur les différents plans d'épargne salariale.

Les sommes transférées n'ouvrent pas droit à un versement complémentaire de l'employeur (appelé abondement).

L'abondement peut être appliqué si les sommes sont transférées après l'expiration de leur délai de blocage ou s'il s'agit d'un transfert d'un PEE ou PEI vers un Perco.

Les sommes qui ont bénéficié d'un supplément d'abondement peuvent être transférées seulement si le transfert est autorisé par le règlement du plan dans lequel le supplément d'abondement a été versé.

Le transfert des sommes épargnées sur le Perco vers un autre plan d'épargne salariale est possible dans les cas suivants :

  • Lorsque la rupture de votre contrat de travail intervient alors que votre Perco héberge encore des sommes qui vous ont été versées dans le cadre de la réserve spéciale de participation
  • Lorsque vous souhaitez transférer votre épargne vers un autre Perco, qu'il y ait ou non rupture du contrat de travail
  • Lorsque vous souhaitez transférer votre épargne vers un PER d'entreprise collectif, qu'il y ait ou non rupture du contrat de travail
  • Lorsque votre entreprise décide de transférer les droits en cours d'acquisition de tous les salariés du Perco vers un PER d'entreprise collectif
  • Lorsque votre entreprise décide de transformer le Perco en PER d'entreprise collectif.

Transfert en cas de rupture du contrat de travail

Si la rupture de votre contrat de travail intervient alors que votre Perco héberge encore des sommes qui vous ont été versées dans le cadre de la réserve spéciale de participation, vous pouvez demander le transfert de ces sommes vers le Perco de votre nouvel employeur.

Dans ce cas, le délai d'indisponibilité déjà écoulé pour les sommes transférées est décompté de la durée de blocage prévue par le nouveau plan.

Le délai d'indisponibilité déjà écoulé n'est pas décompté de la durée de blocage prévue par le nouveau plan lorsque les sommes transférées sont utilisées pour participer à une augmentation de capital réservée aux adhérents d'un PEE ou PEI.

Les sommes transférées d'un plan d'épargne salariale vers un autre ne sont pas prises en compte 2 fois dans le calcul du plafond de versements sur les différents plans d'épargne salariale.

Les sommes transférées n'ouvrent pas droit à un versement complémentaire de l'employeur (appelé abondement).

Les sommes qui ont bénéficié d'un supplément d'abondement peuvent être transférées seulement si le transfert est autorisé par le règlement du plan dans lequel le supplément d'abondement a été versé.

Transfert à la demande du salarié vers un autre Perco

Vous pouvez également demander le transfert de l'épargne que contient le Perco de votre entreprise vers un autre Perco, en l'absence d'une rupture de votre contrat de travail.

Les sommes transférées d'un plan d'épargne salariale vers un autre ne sont pas prises en compte 2 fois dans le calcul du plafond de versements sur les différents plans d'épargne salariale.

Les sommes transférées n'ouvrent pas droit à un versement complémentaire de l'employeur (appelé abondement).

Les sommes qui ont bénéficié d'un supplément d'abondement peuvent être transférées seulement si le transfert est autorisé par le règlement du plan dans lequel le supplément d'abondement a été versé.

Transfert à la demande du salarié vers un PER d'entreprise collectif

Vous avez le droit de demander le transfert de l'épargne de votre Perco vers un PER d'entreprise collectif (Pereco) avant la rupture de votre contrat de travail.

Ce type de transfert est possible une fois tous les 3 ans.

Transfert collectif à l'initiative de l'entreprise

Votre entreprise peut décider de transférer les droits de tous les salariés d'un Perco vers un PER d'entreprise collectif.

Cette décision doit être approuvée dans le cadre d'un accord collectif avec les représentants du personnel.

L'entreprise doit vous informer, en tant que salarié, des conséquences du nouveau plan et de ses différences avec le Perco.

Vous ne pouvez pas refuser le transfert, qui doit intervenir dans les 6 mois de la prise de décision.

Transformation du Perco en Per d'entreprise collectif à l'initiative de l'employeur

Votre entreprise peut décider de transformer le Perco qu'elle a mis en place en PER d'entreprise collectif, si les conditions suivantes sont réunies :

  • Le Perco a été mis en place dans le respect des conditions légales et réglementaires requises
  • L'entreprise a informé et consulté le comité social et économique
  • Les signataires d'origine de l'accord du Perco ne s'opposent pas à la transformation.

La transformation du Perco en PER d'entreprise collectif devient effective après que l'entreprise a informé les bénéficiaires du plan des nouvelles règles dispositions fiscales relatives aux versements volontaires et aux cas de déblocage anticipé.

Vous pouvez transférer l'épargne accumulée sur votre PER d'entreprise collectif vers un autre PER d'entreprise collectif, vers un PER individuel ou vers un PER d'entreprise obligatoire.

Le transfert est gratuit si vous avez détenu le PER d'entreprise collectif pendant au moins 5 ans.

Si votre durée de détention est de moins de 5 ans, les frais de transfert peuvent vous être facturés, dans la limite de 1 % de la valeur du plan.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×