Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

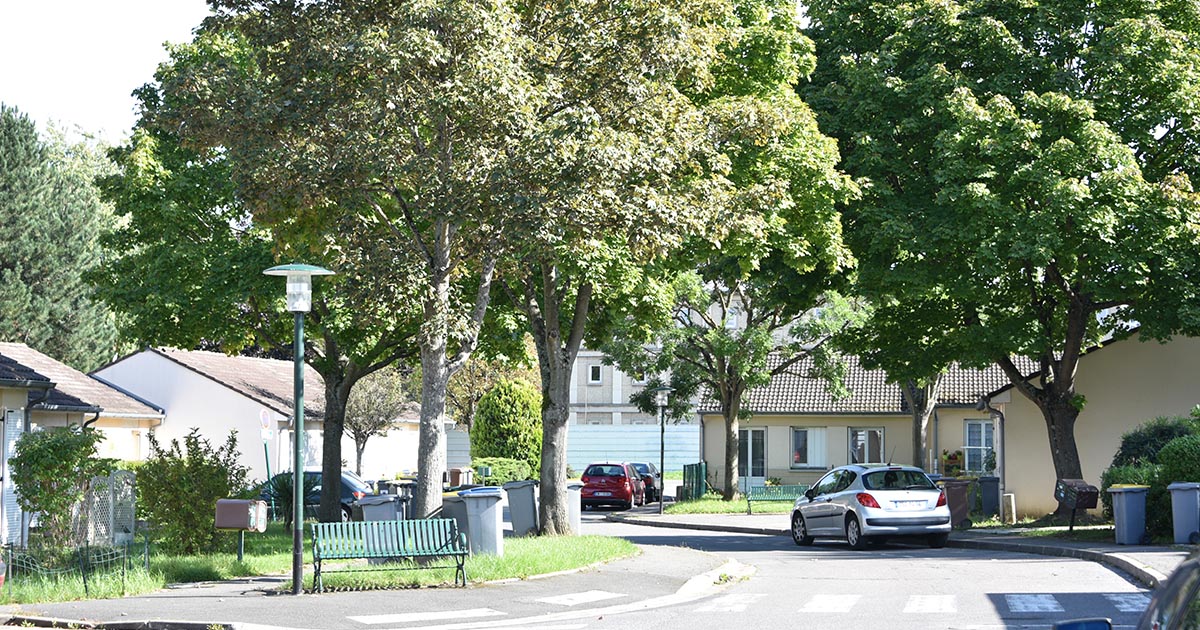
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Pension de réversion de l'Assurance retraite

Vérifié le 01/01/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Au décès de votre époux ou épouse, vous pouvez, sous certaines conditions, percevoir une partie de sa pension de retraite, appelée pension de réversion, de la part de l'Assurance retraite de la Sécurité sociale si votre époux ou épouse percevait ou aurait pu percevoir une retraite de base de la part de l'Assurance retraite. Nous vous présentons les informations à connaître.

 Attention :

Cette page présente les conditions d'attribution d'une pension de réversion par l'Assurance retraite de la Sécurité sociale.

Simulateur
Simulateur de droit à la réversion

Condition liée à la personne décédée

Pour qu'une pension de réversion puisse vous être accordée par l'Assurance retraite de la Sécurité sociale, il faut que la personne décédée ait bénéficié ou ait pu bénéficier à la retraite d'une pension de l'Assurance retraite. C'est le cas si elle a été salariée dans le secteur privé ou travailleur indépendant ou contractuel de la fonction publique ou artiste-auteur.

  À savoir

Une pension de réversion peut aussi être accordée à la suite de la disparition d'une personne pendant plus d'un an sans qu'elle réclame le versement de sa pension de retraite.

Condition liée au demandeur de la pension de réversion

Condition de mariage

Vous devez avoir été marié avec la personne décédée. Le Pacs et le concubinage ne permettent pas d’obtenir une pension de retraite de réversion.

L'époux divorcé est assimilé à un époux survivant.

L'époux divorcé de la personne décédée peut bénéficier de la pension de réversion même s'il vit de nouveau en couple lors du décès de son ex-époux.

Condition d'âge

Vous devez être âgé d'au moins 55 ans.

Condition de ressources

Vos ressources annuelles brutes doivent être inférieures aux montants suivants :

  • 25 001,60 € si vous vivez seul
  • 40 002,56 € si vous vivez en couple.

Toutes vos ressources ou celles de votre ménage sont prises en compte à l’exception de certaines ressources qui sont exclues.

Les ressources ne comprennent pas :

  • Les revenus d'activité et de remplacement du conjoint ou ex-conjoint décédé
  • Les pensions de réversion versées par les régimes obligatoires complémentaires à l’Assurance retraite, à la MSA, au régime des professions libérales et à la SSI
  • Les revenus des biens mobiliers et immobiliers acquis en application des droits du conjoint ou de l’ex-conjoint décédé.

Si vous disposez de revenus d'activité, ils ne sont pris en compte qu'à hauteur de 70 % de leur montant.

Les ressources prises en compte lors de la demande de pension de réversion sont celles des 3 mois civils précédant la date d'attribution de la pension de réversion. Lorsqu'elles dépassent le quart du plafond de ressources applicable, ce sont les ressources des 12 mois civils précédant la date d'attribution de la pension de réversion qui sont prises en compte.

Vous pouvez déposer votre demande de pension de réversion sur le site officiel Info retraite à partir de votre compte retraite.

Ce service en ligne vous permet d'effectuer une seule et unique demande valable auprès de tous les régimes de retraite de base et complémentaires auxquels votre époux ou ex-époux a cotisé.

Service en ligne
Demander une retraite de réversion

Avant d'entamer votre démarche en ligne, l'outil d’aide appelé Mes justificatifs vous permet d'obtenir la liste des principales pièces justificatives qu’il vous faudra joindre à votre demande.

Simulateur
Obtenir la liste des justificatifs à joindre à une demande de retraite ou de réversion

Une fois transmise aux régimes de retraite concernés, vous pouvez suivre l’état d’avancement de votre demande de pension de réversion à tout moment sur votre compte retraite depuis le service Suivre mes demandes.

Si vous n'avez pas internet, vous pouvez effectuer votre demande au moyen du formulaire suivant :

Formulaire
Demande unique de retraite de base de réversion

Accéder au formulaire (pdf - 1,27 Mo)  

Caisse nationale d'assurance vieillesse

 À noter

Ce formulaire papier est valable pour plusieurs régimes de retraite de base listés en page 1.

Si votre époux ou ex-époux bénéficiait d'une pension de retraite de la part d'une ou plusieurs caisses de retraite ne figurant pas dans cette liste (notamment l'Agirc-Arrco), vous devez effectuer une demande de pension de réversion supplémentaire auprès de cette caisse ou de ces différentes caisses de retraite.

Lors de votre demande de pension de réversion, vous devez indiquer la date à partir de laquelle vous souhaitez bénéficier de la pension de réversion. Vous devez respecter les conditions suivantes :

  • Cette date doit obligatoirement être le 1er jour d'un mois
  • Elle ne peut pas être antérieure au 1er jour du mois suivant celui au cours duquel vous atteignez l'âge de 55 ans
  • Elle ne peut pas être antérieure au dépôt de votre demande.

Toutefois, la date de début de versement de la pension de réversion peut être fixée au plus tôt au 1er jour du mois qui suit le décès, si vous déposez la demande dans le délai d'un an suivant le décès.

L'absence de réponse pendant plus de 4 mois à une demande de pension de réversion vaut décision de refus.

Montant de base de la pension de réversion

La pension de réversion est égale à 54 % de la pension de retraite de base dont bénéficiait ou aurait pu bénéficier le défunt.

Le montant de la pension de réversion ne peut pas être inférieur à 4 019,13 € par an (soit 334,92 € par mois) si le défunt justifiait d'au moins 15 ans (60 trimestres) d'assurance retraite au régime général.

Si le défunt justifiait de moins de 15 ans d'assurance retraite, ce montant minimum est divisé en 60es et la pension de révision minimum est égale à autant de 60mes que le défunt justifiait de trimestres d'assurance.

Ce montant minimum est revalorisé au 1er janvier de chaque année, en fonction de la moyenne de l'évolution des prix à la consommation hors tabac.

Lorsque le montant de votre pension de réversion et de vos ressources dépasse 25 001,60 € si vous vivez seul ou 40 002,56 € si vous vivez en couple, votre pension de réversion est réduite de façon à ce que ce plafond ne soit pas dépassé.

La pension de réversion est soumise aux contributions suivantes :

Lorsque le défunt bénéficiait d'une seconde pension de retraite à la suite d'un cumul emploi-retraite, cette seconde pension de retraite donne droit également dans les mêmes conditions à une pension de réversion.

Majoration de la pension de réversion en fonction de l'âge et des ressources du bénéficiaire

La pension de réversion est majorée de 11,1 % lorsque les conditions suivantes sont remplies :

  • Vous avez au moins 67 ans
  • Et la somme de toutes vos pensions de retraite (de base et complémentaires) et de toutes vos pensions de réversion ne dépasse pas 3 020,07 € par trimestre.

Lorsque la somme de vos pensions de retraite, de vos pensions de réversion et de la majoration dépasse 3 020,07 € par trimestre, la majoration est réduite de façon à ne pas dépasser le plafond.

Majoration pour enfants du montant de la pension de réversion

Le montant de la pension de réversion est majoré de 10 % si vous avez eu au moins 3 enfants.

Si vous n'êtes pas divorcé du défunt, le montant de cette majoration ne peut pas être inférieure au 10e du montant minimum de la pension de réversion.

Le montant de la pension de réversion est également majoré si vous remplissez les conditions suivantes lors du décès de votre époux ou ex-époux :

  • Vous ne percevez pas de pension de retraite
  • Vous êtes âgé de moins de 67 ans
  • Vous avez un ou plusieurs enfants à charge.

Les enfants considérés à charge sont les suivants :

  • Enfant mineur
  • Enfant de moins de 21 ans qui poursuit ses études
  • Enfant de moins de 21 ans qui, par suite d'infirmités ou de maladies chroniques, est dans l'impossibilité permanente d'exercer un travail salarié.

Le montant de la majoration est de 113,59 par enfant et par mois.

Ce montant est revalorisé au 1er janvier de chaque année, en fonction de la moyenne de l'évolution des prix à la consommation hors tabac.

Le versement de la majoration forfaitaire pour enfant à charge cesse lorsque vous percevez une pension de retraite ou lorsque l'enfant pour lequel elle vous est accordée n'est plus à votre charge.

Lorsque le montant de votre pension de réversion, de la majoration forfaitaire et de vos ressources dépasse 25 001,60 € si vous vivez seul ou 40 002,56 € si vous vivez en couple, la majoration forfaitaire pour enfant à charge est réduite dans les mêmes proportions que votre pension de réversion de façon à ce que ce plafond ne soit pas dépassé.

La pension de réversion est versée à partir de la date que vous avez demandée. Elle est versée chaque mois, à terme échu.

La pension de réversion est révisable en cas de variation du montant de vos ressources.

Vous devez informer votre Carsat de tout changement de revenus.

Votre pension de réversion peut être révisée à la hausse ou à la baisse (ou suspendue) en cas de variation de vos ressources.

Toutefois, votre pension de réversion ne peut plus être révisée dans les cas suivants :

  • Après 3 mois suivant la date à laquelle vous bénéficiez de vos pensions de retraite de base et complémentaire
  • À la date à laquelle vous atteignez l'âge minimum de départ à la retraite lorsque vous ne bénéficiez pas de pensions de retraite.

Lorsque le défunt était remarié, la pension de réversion est partagée entre son époux survivant et le ou les précédents époux divorcés proportionnellement à la durée respective de chaque mariage.

La durée de chaque mariage est déterminée de date à date et arrondie au nombre de mois inférieur.

Si l'époux survivant et le ou les précédents époux divorcés ne réunissent pas tous à la même date les conditions d'attribution de la pension de réversion, les parts de pension de réversion qui leur sont respectivement dues sont déterminées lors du calcul des droits du 1er d'entre eux qui en fait la demande.

Ces parts de pensions de réversion sont ensuite versées au fur et à mesure que les bénéficiaires réunissent les conditions pour en bénéficier.

Au décès de l'un des bénéficiaires, sa part augmente la part de l'autre ou, s'il y a lieu, des autres bénéficiaires.

Et aussi

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×