Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

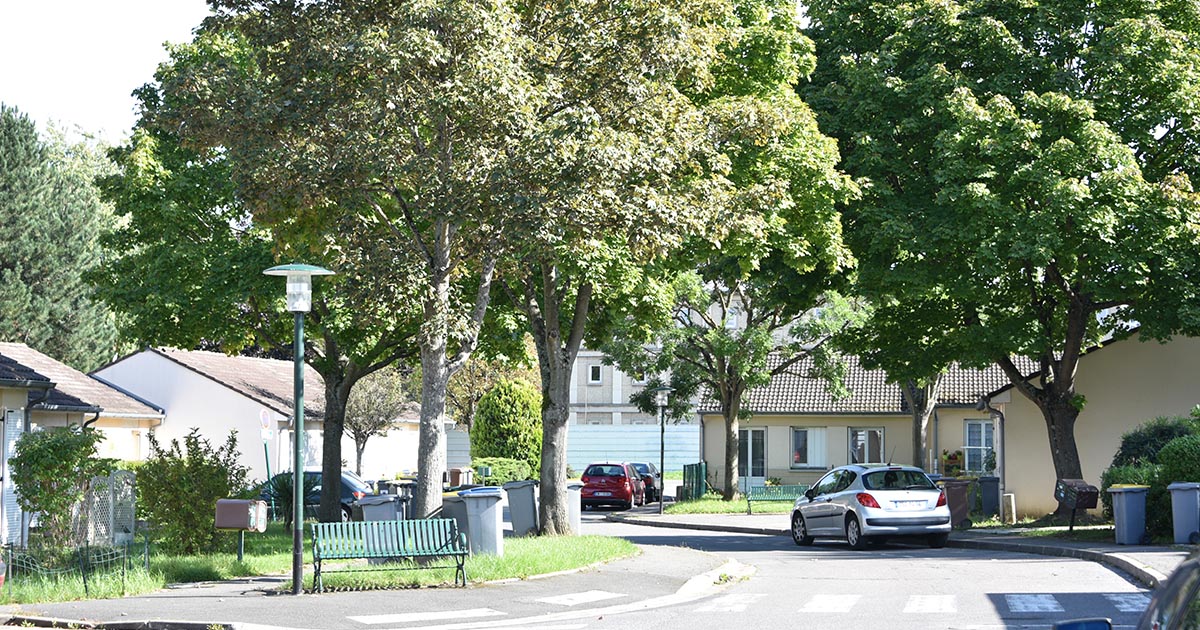
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Qu'est-ce que le prêt sur gage ?

Vérifié le 06/03/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Le prêt sur gage est un prêt qui est accordé en contrepartie du dépôt d'un objet de valeur (par exemple, un bijou, un vêtement, un tableau). Le prêt sur gage est proposé uniquement par les caisses de crédit municipal, dans des conditions réglementées. Nous vous présentons les informations à connaître.

Tout le monde peut demander un prêt sur gage.

En pratique, ce sont les personnes qui ne peuvent pas ou qui ne souhaitent pas demander un crédit à la banque ou auprès d'un établissement financier qui ont recours au prêt sur gage.

Vous pouvez par exemple demander un prêt sur gage si vos revenus ne vous permettent pas de payer les mensualités d'un prêt classique ou si vous êtes fiché à la Banque de France.

Il n'y a pas de condition de ressources pour obtenir un prêt sur gage.

Le prêt sur gage se fait en échange du dépôt d’un objet de valeur, qui servira de garantie.

L’emprunteur reste propriétaire de l’objet tant que le prêt est remboursé.

Les biens pouvant être déposés peuvent être un bijou, une montre, un tableau, un instrument de musique ou tout autre objet de valeur.

En cas de non-remboursement, l’objet mis en gage peut être vendu aux enchères.

Seule une caisse de crédit municipal peut proposer le prêt sur gage.

Pour obtenir un prêt sur gage, vous devez vous rendre dans un établissement du crédit municipal. Vous ne pouvez pas faire la démarche auprès de votre banque habituelle.

La caisse de crédit municipal doit vous communiquer les informations suivantes ;

  • Identité et adresse géographique de l'organisme prêteur
  • Type de crédit proposé
  • Indication des biens pouvant être mis en gage
  • Modes d'évaluation de la valeur du bien par les experts chargés de l’estimation
  • Montant total du crédit, et conditions de mise à disposition des fonds
  • Durée du contrat de crédit et conditions de renouvellement, possibilités de prolongation
  • Taux d'intérêt pratiqués
  • Taux annuel effectif global et montant total dû par l'emprunteur, à partir d'un exemple représentatif
  • Montant maximum de crédit qui peut être accordé
  • Conséquences juridiques de la mise en gage de l'objet
  • Conditions de récupération des objets avant la fin du prêt
  • Acte de reconnaissance de dépôt d'objet
  • Conditions d'indemnisation en cas de perte de l'objet déposé, et modalités d'abandon ou de reprise de l'objet en cas de détérioration
  • Modalités et conditions de mise aux enchères publiques de l'objet remis en gage
  • Absence de droit de rétractation.

La loi impose que vous ayez ces informations, de manière claire, avant la signature du contrat.

Quand vous apportez un objet en gage, vous devez signer un acte qui constate l'engagement de l'objet. Cet acte est établi par écrit ou sur un autre support durable.

Si la caisse accepte le prêt, elle vous proposera de compléter et signer le contrat.

Le montant du prêt sur gage peut vous être remis en espèces s'il ne dépasse pas 3 000 €.

Si le montant dépasse 3 000 €, il doit vous être versé par chèque ou par virement.

Si le prêt est refusé ou si vous refusez le contrat, l'objet vous sera restitué.

Vous devez présenter les documents suivants :

  • Pièce d'identité
  • Justificatif de domicile
  • Objet que vous souhaitez apporter en garantie
  • Justificatif de propriété (pour certains objets).

Le prêt sur gage doit faire l'objet d'un contrat écrit entre vous et la caisse de crédit municipal.

Le contrat doit préciser les éléments suivants :

  • Identité et adresse géographique des 2 parties
  • Date de l'acte et signature
  • Identification du bien mis en gage et sa valeur estimée par les appréciateurs
  • Précision du type de crédit
  • Montant total du prêt et conditions de mise à disposition des fonds
  • Durée du prêt et conditions de prolongation et de renouvellement
  • Taux d'intérêt du prêt
  • Autres frais liés à l'exécution du contrat de crédit et leurs conditions de modification
  • Taux annuel effectif global
  • Montant total à rembourser
  • Frais liés à l'inexécution du contrat
  • Mention de l'obligation de remise de la reconnaissance de dépôt
  • Conditions de remboursement du prêt
  • Conditions de remboursement anticipé du prêt
  • Conditions de vente aux enchères de l'objet et de versement du boni
  • Conditions d'indemnisation en cas de perte de l'objet déposé, et modalités d'abandon ou de reprise de l'objet en cas de détérioration
  • Mention de l'obligation d'informer la caisse de crédit municipal de la perte de la reconnaissance de dépôt d'un objet en gage
  • Conditions de restitution de l'objet en cas de perte et montant des frais de gestion
  • Informations relatives au traitement des litiges et à la procédure de médiation
  • Mentions de l'absence de droit de rétractation
  • Mention de votre droit de vous opposer gratuitement à l'utilisation de vos données personnelles à des fins de prospection
  • Adresse de l'Autorité de contrôle prudentiel et de résolution (ACPR) et de l'autorité administrative chargée de la concurrence et de la consommation

Le droit de rétractation ne s'applique pas au prêt sur gage : cela veut dire qu'une fois que vous avez signé votre contrat et que vous avez déposé votre objet en gage, vous ne pouvez revenir sur votre décision.

Mais, si vous le souhaitez, vous pouvez rembourser la somme restant à payer à tout moment et récupérer le bien déposé.

La valeur de l'objet est estimée par un commissaire-priseur nommé par la caisse de crédit municipal.

Le montant du prêt que vous pouvez obtenir est calculé en fonction de la valeur de l'objet que vous déposez.

En général, le montant du prêt est inférieur ou égal à 2/3 de la valeur estimée de l'objet.

Pour les objets en platine, en or ou en argent, le montant du prêt peut atteindre 4/5ème de la valeur estimée de l'objet.

L’évaluation doit être effectuée par un professionnel agréé.

Le taux d'intérêt du prêt sur gage est fixé par la caisse de crédit municipal.

Des frais de garde de l'objet déposé peuvent vous être également facturés.

Le taux annuel effectif global (TAEG) doit être indiqué dans le contrat.

Cette mention vous permet de connaître le coût réel du prêt.

Le contrat prévoit la durée du prêt sur gage.

Vous devez rembourser le prêt avant la fin de la durée prévue dans le contrat, pour pouvoir récupérer l'objet que vous avez déposé en gage.

La situation varie selon que vous pouvez rembourser ou non le prêt dans les délais :

  • Si vous remboursez le montant qui vous a été prêté et les intérêts dans le délai fixé, vous pouvez récupérer votre bien.

    Ce remboursement peut être effectué à tout moment, à partir de la date d'obtention du prêt et la fin du délai prévu dans le contrat.

    Le remboursement peut se faire en espèces ou en nature (c'est-à-dire par la remise d'un objet).

     Attention :

    Si votre dette est supérieure à 3 000 €, vous devez la rembourser par chèque ou par virement.

  • Vous pouvez demander une prolongation de la durée du prêt. La situation varie selon que la prolongation vous est accordée ou non :

    • Si vous remboursez le montant qui vous a été prêté et les intérêts dans le nouveau délai, vous pouvez récupérer votre bien.

      Le remboursement peut se faire en espèces ou en nature (c'est-à-dire par la remise d'un objet).

       Attention :

      Si votre dette est supérieure à 3 000 €, vous devez la rembourser par chèque ou par virement.

      En cas de non paiement à la fin du délai, votre objet mis en gage sera vendu aux enchères.

      Le produit de la vente servira à rembourser le prêt et les intérêts.

      Vous n'aurez rien de plus à payer.

      S'il y a un surplus du produit de la vente, il vous sera reversé si l'objet est vendu pour plus cher que la somme à rembourser.

      En revanche, si la vente ne couvre pas le montant du prêt et des intérêts, il ne vous sera rien demandé.

    • En cas de non paiement à la fin de la durée du prêt, votre objet mis en gage sera vendu aux enchères.

      Le produit de la vente servira à rembourser le prêt et les intérêts.

      Vous n'aurez rien de plus à payer.

      S'il y a un surplus du produit de la vente, il vous est reversé si l'objet est vendu à un montant supérieur à la somme à rembourser.

      En revanche, si la vente ne couvre pas le montant du prêt et des intérêts, rien ne vous sera réclamé.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×