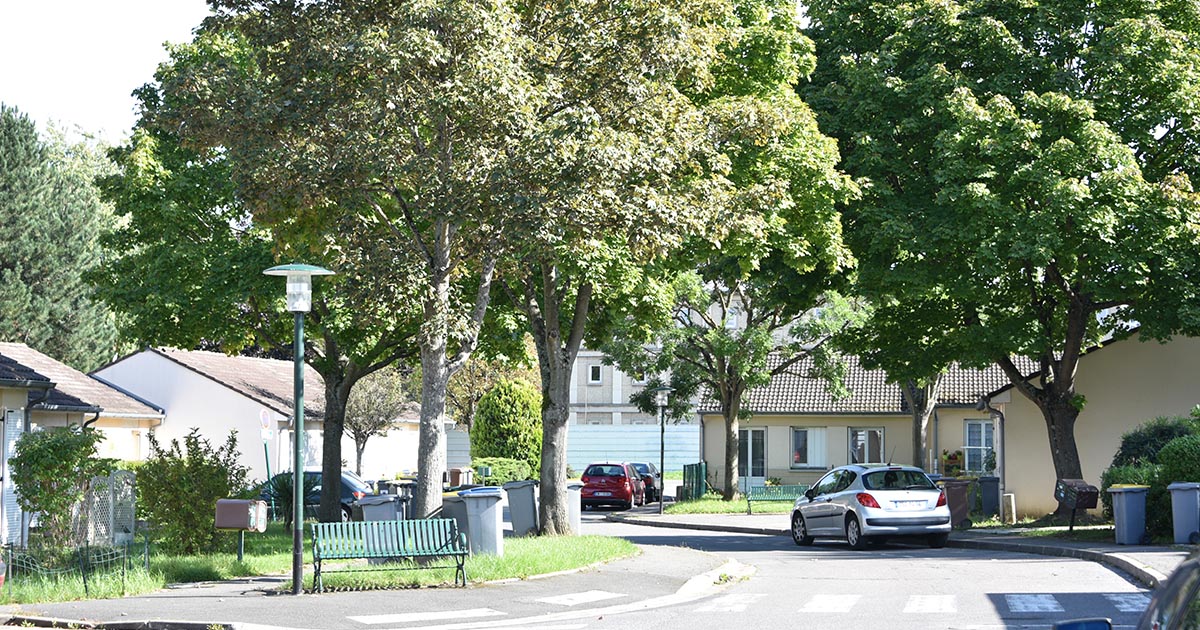
Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.
La résidence Vandeville, un hameau paisible
Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…). Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.
La résidence la Villa Beausoleil
La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.
Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.
EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.
Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…
L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.
Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.
Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.
La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.
La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.
Quels sont les droits à payer sur une donation selon le lien avec le donateur ?
Vérifié le 13/05/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)
Quand vous recevez une donation d'un proche, vous devez verser à l'administration fiscale un impôt appelé droits de donation.
Vous pouvez bénéficier, selon votre situation, d'un ou plusieurs abattements.
L'abattement concerne les donations consenties par un même donateur à un même donatairesur une période de 15 ans.
Vous pouvez bénéficier d’un abattement spécifique si vous êtes en situation de handicap. Pour les impôts, vous êtes en situation de handicap si vous êtes incapable de travailler dans des conditions normales de rentabilité (en raison d'une infirmité physique ou mentale, congénitale ou acquise). Si la personne handicapée est âgée de moins de 18 ans, elle doit être incapable d'acquérir une instruction ou une formation professionnelle d'un niveau normal.
Les droits de donation sont calculés sur le montant de la donation qui reste après déduction du ou des abattements dont vous pouvez bénéficier.
Il existe 2 dispositifs. Un abattement et un barème sont appliqués en fonction de votre lien de parenté ou d'alliance avec le donateur. Un abattement spécifique est accordé pour les dons familiaux de sommes d'argent.
Abattement et barème selon le lien de parenté
Les tarifs des droits de donation dépendent de votre situation et de votre lien de parenté ou d'alliance avec le donateur :
Votre situation dépend de votre lien avec le donateur :
Vous devez déduire de la somme un abattement de 100 000 €.
Chaque enfant peut bénéficier d'un abattement pour les donations qu'il reçoit de chacun de ses 2 parents.
Si un parent a plusieurs enfants, l'abattement est propre à chaque enfant.
L'abattement de 100 000 € s'applique à l'enfant adopté par adoption plénière.
L'abattement s'applique à l'enfant adopté par adoption simple uniquement sous conditions, par exemple s'il s'agit de l'enfant issu du 1er mariage de l'époux ou épouse.
Exemple
Si vous bénéficiez d'une donation de 200 000 € et d'un abattement de 100 000 € sur celle-ci, vous devez payer des droits de donation sur la somme de 100 000 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 100 000 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 18 194 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 12 109 € : 403,70 € (4 037 € x 10 %)
De 12 110 € à 15 932 € : 573,45 € (3 823 € x 15 %)
De 15 933 € à 100 000 € : 16 813,60 € (84 068 € x 20 %).
Vous devez déduire de la somme un abattement de 31 865 €.
Exemple
Si vous bénéficiez d'une donation de 100 000 € et d'un abattement de 31 865 € sur celle-ci, vous devez payer des droits de donation sur la somme de 68 135 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 68 135 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 11 821 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 12 109 € : 403,70 € (4 037 € x 10 %)
De 12 110 € à 15 932 € : 573,45 € (3 823 € x 15 %)
De 15 933 € à 68 135 € : 10 440,60 € (52 203 € x 20 %).
Si vous bénéficiez d'une donation par représentation, vous devez prendre en compte le barème et l'abattement applicable à la personne représentée.
Un petit-enfant peut bénéficier d'un abattement de 100 000 €, s'il bénéficie d'un donation à la place de son parent (qu'il soit décédé ou ait renoncé à la donation). S'il a des frères et sœurs, l'abattement est partagé, à parts égales.
Cet abattement est indépendant de celui dont vous pouvez bénéficier directement en tant que petit-enfant du donateur.
Vous devez déduire de la somme un abattement de 5 310 €.
Exemple
Si vous bénéficiez d'une donation de 20 000 € et d'un abattement de 5 310 € sur celle-ci, vous devez payer des droits de donation sur la somme de 14 690 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 14 690 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 1 194 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 12 109 € : 403,70 € (4 037 € x 10 %)
De 12 110 € à 14 690 € : 387,15 € (2 581 € x 15 %).
Si vous bénéficiez d'une donation par représentation, vous devez prendre en compte le barème et l'abattement applicable à la personne représentée.
Un arrière-petit-enfant peut bénéficier d'un abattement de 31 865 €, s'il bénéficie d'un donation à la place de son parent décédé. S'il a des frères et sœurs, l'abattement est partagé, à parts égales.
Cet abattement est indépendant de celui dont vous pouvez bénéficier directement en tant qu'arrière-petit-enfant du donateur.
Vous devez déduire de la somme un abattement de 80 724 €.
Exemple
Si vous bénéficiez d'une donation de 200 000 € et d'un abattement de 80 724 € sur celle-ci, vous devez payer des droits de donation sur la somme de 119 276 €.
Barème sur le montant restant :
Tarifs des droits de donation entre époux ou entre partenaires de Pacs
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 15 932 €
10 %
De 15 933 € à 31 865 €
15 %
De 31 866 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 119 276 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 21 061 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 15 932 € : 786 € (7 860 € x 10 %)
De 15 933 € à 31 865 € : 2 389,95 € (15 933 € x 15 %)
De 31 866 € à 119 276 € : 17 482,20 € (87 411 € x 20 %).
Vous devez déduire de la somme un abattement de 80 724 €.
Exemple
Si vous bénéficiez d'une donation de 200 000 € et d'un abattement de 80 724 € sur celle-ci, vous devez payer des droits de donation sur la somme de 119 276 €.
L'abattement est remis en cause si votre Pacs est rompu au cours de l'année civile de sa conclusion ou de l'année suivante.
Toutefois, l'abattement est maintenu si votre Pacs prend fin pour l'une des raisons suivantes :
Mariage avec votre partenaire
Décès de l'un des partenaires.
Barème sur le montant restant :
Tarifs des droits de donation entre époux ou entre partenaires de Pacs
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 15 932 €
10 %
De 15 933 € à 31 865 €
15 %
De 31 866 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 119 276 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 21 061 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 15 932 € : 786 € (7 860 € x 10 %)
De 15 933 € à 31 865 € : 2 389,95 € (15 933 € x 15 %)
De 31 866 € à 119 276 € : 17 482,20 € (87 411 € x 20 %).
Vous pouvez bénéficier d'une donation en tant qu'ascendant du donateur si vous êtes l'une des personnes suivantes :
Mère ou père
Grand-mère ou grand-père
Arrière-grand-mère ou arrière-grand-père.
Vous devez déduire de la somme un abattement de 100 000 €.
Exemple
Si vous bénéficiez d'une donation de 200 000 € et d'un abattement de 100 000 € sur celle-ci, vous devez payer des droits de donation sur la somme de 100 000 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 100 000 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 18 194 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 12 109 € : 403,70 € (4 037 € x 10 %)
De 12 110 € à 15 932 € : 573,45 € (3 823 € x 15 %)
De 15 933 € à 100 000 € : 16 813,60 € (84 068 € x 20 %).
Vous devez déduire de la somme un abattement de 15 932 €.
Exemple
Si vous bénéficiez d'une donation de 50 000 € et d'un abattement de 15 932 € sur celle-ci, vous devez payer des droits de donation sur la somme de 34 068 €.
Barème sur le montant restant :
Tarifs des droits de donation entre frères et sœurs
Part taxable après abattement
Barème d'imposition
Jusqu'à 24 430 €
35 %
Plus de 24 430 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 34 068 €, le calcul des droits est le suivant :
Soit un total de droits de 12 887 €.
Jusqu'à 24 430 € : 8 550,50 € (24 430 € x 35 %)
De 24 431 € à 34 068 € : 4 337,10 € (9 638 € x 45 %).
Au sens fiscal, vous êtes considéré comme neveu ou nièce uniquement si le donateur est le frère ou la sœur de l'un de vos parents.
Vous devez déduire de la somme un abattement de 7 967 €.
Exemple
Si vous bénéficiez d'une donation de 20 000 € et d'un abattement de 7 967 € sur celle-ci, vous devez payer des droits de donation sur la somme de 12 033 €.
Le barème sur le montant restant est de 55 %.
Exemple
Si le barème s'applique, après abattement, sur la somme de 12 033 €, le calcul des droits est le suivant :
12 033 € x 55 % = 6 618 €.
Si vous bénéficiez d'une donation par représentation, vous devez prendre en compte le barème et l'abattement applicable à la personne représentée.
Une nièce ou un neveu peut bénéficier d'un abattement de 15 932 €, s'il bénéficie d'un donation à la place de son parent (qu'il soit décédé ou ait renoncé à la donation). S'il a des frères et sœurs, l'abattement est partagé, à parts égales.
Cet abattement est indépendant de celui dont vous pouvez bénéficier directement en tant que nièce ou neveu du donateur.
Vous n'avez droit à aucun abattement.
Barème :
Tarifs des droits de donation en ligne collatérale et entre non-parents
Situation où les montants sont taxables après abattement
Barème d'imposition
Donation entre parents jusqu'au 4e degré inclus
55 %
Donation entre parents au-delà du 4edegré ou entre personnes non parentes
60 %
Exemple
Si vous bénéficiez d'une donation de 20 000 € de votre cousin germain (parent au 4e degré), le calcul des droits est le suivant :
20 000 € x 55 % = 11 000 €.
Si vous bénéficiez d'une donation de 20 000 € d'un ami (non parent), le calcul des droits est le suivant :
20 000 € x 60 % = 12 000 €.
Votre situation dépend de votre lien avec le donateur :
Vous devez déduire de la somme un abattement de 100 000 €.
Chaque enfant peut bénéficier d'un abattement pour les donations qu'il reçoit de chacun de ses 2 parents.
Si un parent a plusieurs enfants, l'abattement est propre à chaque enfant.
L'abattement de 100 000 € s'applique à l'enfant adopté par adoption plénière.
L'abattement s'applique à l'enfant adopté par adoption simple uniquement sous conditions, par exemple s'il s'agit de l'enfant issu du 1er mariage de l'époux ou épouse.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 300 000 €.
Vous bénéficiez de 2 abattements de 100 000 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 40 675 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattements, sur la somme de 40 675 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 6 329 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 12 109 € : 403,70 € (4 037 € x 10 %)
De 12 110 € à 15 932 € : 573,45 € (3 823 € x 15 %)
De 15 933 € à 40 675 € : 4 948,60 € (24 743 € x 20 %).
Vous devez déduire de la somme un abattement de 31 865 €.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 200 000 €.
Vous bénéficiez de 2 abattements de 31 865 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 8 810 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattements, sur la somme de 8 810 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 477 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 8 810 € : 73,80 € (735 € x 10 %).
Si vous bénéficiez d'une donation par représentation, vous devez prendre en compte le barème et l'abattement applicable à la personne représentée.
Un petit-enfant peut bénéficier d'un abattement de 100 000 €, s'il bénéficie d'un donation à la place de son parent (qu'il soit décédé ou ait renoncé à la donation). S'il a des frères et sœurs, l'abattement est partagé, à parts égales.
Cet abattement est indépendant de celui dont vous pouvez bénéficier directement en tant que petit-enfant du donateur.
Vous devez déduire de la somme un abattement de 5 310 €.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 200 000 €.
Vous bénéficiez de 2 abattements de 5 310 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 35 365 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattements, sur la somme de 35 365 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 5 267 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 12 109 € : 403,70 € (4 037 € x 10 %)
De 12 110 € à 15 932 € : 573,45 € (3 823 € x 15 %)
De 15 933 € à 35 365 € : 3 886,60 € (19 433 € x 20 %).
Si vous bénéficiez d'une donation par représentation, vous devez prendre en compte le barème et l'abattement applicable à la personne représentée.
Un arrière-petit-enfant peut bénéficier d'un abattement de 31 865 €, s'il bénéficie d'un donation à la place de son parent décédé. S'il a des frères et sœurs, l'abattement est partagé, à parts égales.
Cet abattement est indépendant de celui dont vous pouvez bénéficier directement en tant qu'arrière-petit-enfant du donateur.
Vous devez déduire de la somme un abattement de 80 724 €.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 300 000 €.
Vous bénéficiez de 2 abattements de 80 724 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 59 951 €.
Barème sur le montant restant :
Tarifs des droits de donation entre époux ou entre partenaires de Pacs
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 15 932 €
10 %
De 15 933 € à 31 865 €
15 %
De 31 866 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 59 951 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 9 197 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 15 932 € : 786 € (7 860 € x 10 %)
De 15 933 € à 31 865 € : 2 389,95 € (15 933 € x 15 %)
De 31 866 € à 59 951 € : 5 617,20 € (28 086 € x 20 %).
Vous devez déduire de la somme un abattement de 80 724 €.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 300 000 €.
Vous bénéficiez de 2 abattements de 80 724 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 59 951 €.
L'abattement est remis en cause si votre Pacs est rompu au cours de l'année civile de sa conclusion ou de l'année suivante.
Toutefois, l'abattement est maintenu si votre Pacs prend fin pour l'une des raisons suivantes :
Mariage avec votre partenaire
Décès de l'un des partenaires.
Barème sur le montant restant :
Tarifs des droits de donation entre époux ou entre partenaires de Pacs
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 15 932 €
10 %
De 15 933 € à 31 865 €
15 %
De 31 866 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 59 951 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 9 197 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 15 932 € : 786 € (7 860 € x 10 %)
De 15 933 € à 31 865 € : 2 389,95 € (15 933 € x 15 %)
De 31 866 € à 59 951 € : 5 617,20 € (28 086 € x 20 %).
Vous pouvez bénéficier d'une donation en tant qu'ascendant du donateur si vous êtes l'une des personnes suivantes :
Mère ou père
Grand-mère ou grand-père
Arrière-grand-mère ou arrière-grand-père.
Vous devez déduire de la somme un abattement de 100 000 €.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 300 000 €.
Vous bénéficiez de 2 abattements de 100 000 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 40 675 €.
Barème sur le montant restant :
Tarifs des droits de donation en ligne directe
Part taxable après abattement
Barème d'imposition
Jusqu'à 8 072 €
5 %
De 8 073 € à 12 109 €
10 %
De 12 110 € à 15 932 €
15 %
De 15 933 € à 552 324 €
20 %
De 552 325 € à 902 838 €
30 %
De 902 839 € à 1 805 677 €
40 %
Plus de 1 805 677 €
45 %
Exemple
Si le barème s'applique, après abattements, sur la somme de 40 675 €, les droits de donation sont calculés de la façon suivante :
Soit un total de droits de 6 329 €.
Jusqu'à 8 072 € : 403,60 € (8 072 € x 5 %)
De 8 073 € à 12 109 € : 403,70 € (4 037 € x 10 %)
De 12 110 € à 15 932 € : 573,45 € (3 823 € x 15 %)
De 15 933 € à 40 675 € : 4 948,60 € (24 743 € x 20 %).
Vous devez déduire de la somme un abattement de 15 932 €.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 200 000 €.
Vous bénéficiez de 2 abattements de 15 932 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 24 743 €.
Barème sur le montant restant :
Tarifs des droits de donation entre frères et sœurs
Part taxable après abattement
Barème d'imposition
Jusqu'à 24 430 €
35 %
Plus de 24 430 €
45 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 24 743 €, le calcul des droits est le suivant :
Soit un total de droits de 8 691 €.
Jusqu'à 24 430 € : 8 550,50 € (24 430 € x 35 %)
De 24 431 € à 24 743 € : 140,85 € (313 € x 45 %).
Au sens fiscal, vous êtes considéré comme neveu ou nièce uniquement si le donateur est le frère ou la sœur de l'un de vos parents.
Vous devez déduire de la somme un abattement de 7 967 €.
Vous avez aussi droit à un abattement spécifique de 159 325 € en tant que personne en situation de handicap. Il se cumule avec l’abattement lié à votre lien avec le donateur. Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 200 000 €.
Vous bénéficiez de 2 abattements de 7 967 € et de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 32 708 €.
Le barème sur le montant restant est de 55 %.
Exemple
Si le barème s'applique, après abattement, sur la somme de 32 708 €, le calcul des droits est le suivant :
32 708 € x 55 % = 17 989 €.
Si vous bénéficiez d'une donation par représentation, vous devez prendre en compte le barème et l'abattement applicable à la personne représentée.
Une nièce ou un neveu peut bénéficier d'un abattement de 15 932 €, s'il bénéficie d'un donation à la place de son parent (qu'il soit décédé ou ait renoncé à la donation). S'il a des frères et sœurs, l'abattement est partagé, à parts égales.
Cet abattement est indépendant de celui dont vous pouvez bénéficier directement en tant que nièce ou neveu du donateur.
Vous avez droit à un abattement spécifique de 159 325 € en tant que personne handicapée.
Il peut s’appliquer en une seule ou en plusieurs fois tous les 15 ans.
Exemple
Si vous bénéficiez d'une donation de 200 000 €.
Vous bénéficiez d’un abattement de 159 325 € sur celle-ci.
Vous devez payer des droits de donation sur la somme de 40 675 €.
Barème :
Tarifs des droits de donation en ligne collatérale et entre non-parents
Situation où les montants sont taxables après abattement
Barème d'imposition
Donation entre parents jusqu'au 4e degré inclus
55 %
Donation entre parents au-delà du 4edegré ou entre personnes non parentes
60 %
Exemple
Si le barème s'applique, après abattement, sur la somme de 32 708 €, le calcul des droits est le suivant :
Si vous bénéficiez de votre cousin germain (parent au 4e degré) : 40 675 € x 55 % = 22 371 €.
Si vous bénéficiez d'une donation d'un ami (non parent) : 40 675 € x 60 % = 24 405 €.
À savoir
Une personne handicapée a droit à un abattement spécifique de 159 325 € qui se cumule avec un autre abattement. Pour en bénéficier, il faut que son handicap (survenu au cours de sa jeunesse ou de sa vie active) la rende incapable de travailler dans des conditions normales de rentabilité. Si la personne handicapée est âgée de moins de 18 ans, elle doit être incapable d'acquérir une instruction ou une formation professionnelle d'un niveau normal.
Abattement spécifique pour les dons familiaux de sommes d'argent
En plus de l'abattement accordé en fonction de votre lien de parenté ou d'alliance avec le donateur, un autre dispositif permet de bénéficier d'une donation exonérée de droits de donation, sous certaines conditions.
Pour que le don familial de somme d'argent soit exonéré, vous devez remplir plusieurs conditions.
Le donateur doit être âgé de moins de 80 ans au jour du don d'argent.
Le bénéficiaire du don doit être majeur (ou émancipé) au jour de la transmission et être l'une des personnes suivantes :
Enfant du donateur
Petit-enfant du donateur
Arrière-petit-enfant du donateur
Neveu ou nièce si le donateur n'a pas de descendants
Petit-neveu ou petite-nièce en cas de décès de son parent.
Le montant du don familial exonéré est limité à 31 865 € (renouvelable tous les 15 ans).
Si les conditions sont remplies, vous pouvez cumuler l'exonération du don familial de somme d'argent et l'abattement dont vous bénéficiez du fait de votre lien de parenté (ou d'alliance) avec le donateur.
Exemple
1/ Un enfant majeur dont le parent est âgé de moins de 80 ans peut bénéficier de la part de son parent, sur une période de 15 ans, sans avoir de droits de donation à payer, des dons suivants :
Soit un montant total exonéré de 131 865 €.
Si l’enfant est handicapé, il peut en plus bénéficier d’un abattement spécifique de 159 325 €, soit un montant total exonéré de 291 190 €.
2/ Un enfant majeur dont le parent est âgé de plus de 80 ans peut bénéficier de la part de son parent, sur une période de 15 ans, sans avoir de droits de donation à payer, d’un don de 100 000 €, du fait de son lien de parenté avec le donateur.
Si l’enfant est handicapé, il peut en plus bénéficier d’un abattement spécifique de 159 325 €, soit un montant total exonéré de 259 325 €.
31 865 € de don familial de somme d'argent
100 000 € du fait de son lien de parenté avec le donateur.
Exemple
1/ Un petit-enfant majeur dont le grand-parent est âgé de moins de 80 ans peut bénéficier de la part de son grand-parent, sur une période de 15 ans, sans avoir de droits de donation à payer, des dons suivants :
Soit un montant total exonéré de 63 730 €.
Si le petit-enfant est handicapé, , il peut en plus bénéficier d’un abattement spécifique de 159 325 €, soit un montant total exonéré de 223 055 €.
2/ Un petit-enfant majeur dont le grand-parent est âgé de plus de 80 ans peut bénéficier de la part de son grand-parent, sur une période de 15 ans, sans avoir de droits de donation à payer, d’un don de 31 865 €, du fait de son lien de parenté avec le donateur.
Si le petit-enfant est handicapé, il peut en plus bénéficier d’un abattement spécifique de 159 325 €, soit un montant total exonéré de 191 190 €.
31 865 € de don familial de somme d'argent
31 865 € du fait de son lien de parenté avec le donateur.
Abattements pour les donations entre époux (article 790 E), entre partenaires de Pacs (article 790 F), aux petits-enfants (article 790 B), aux arrière-petits-enfants (article 790 D) : plafond d'exonération des dons au profit d'un descendant (article 790 G)