Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

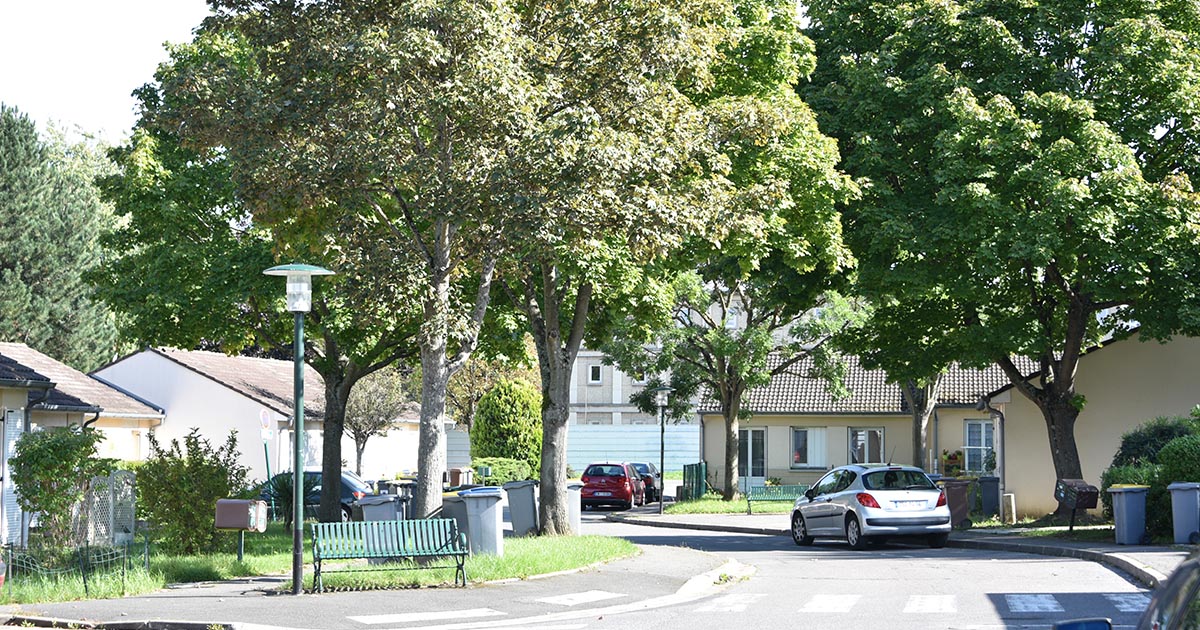
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Faut-il avoir une caution pour obtenir un crédit à la consommation ?

Vérifié le 06/02/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Pour accorder un crédit à la consommation, un établissement de crédit peut demander une garantie, comme une caution. Cette garantie n’est pas obligatoire dans tous les cas, mais elle engage fortement la personne qui se porte caution. Quels sont les types de cautionnement et leurs conséquences en cas de non-remboursement du crédit ? Nous vous présentons les règles applicables.

La caution est une personne qui s’engage par écrit à payer à la place de l’emprunteur si celui-ci ne rembourse pas son crédit à la consommation.

Cet engagement prend la forme d’un contrat de cautionnement, distinct du contrat de crédit, signé avec l’établissement prêteur.

Si l’emprunteur ne rembourse pas les sommes prévues au contrat, la banque peut se tourner vers la caution pour obtenir le paiement des montants dus.

La caution peut être :

  • Une personne physique, à condition d’avoir la capacité juridique (majeur(e), non placé(e) sous protection juridique), sans obligation de lien de parenté avec l’emprunteur
  • Une personne morale, comme une société spécialisée, une mutuelle ou un organisme de garantie.

Avant d’accepter le cautionnement, le prêteur doit vérifier que la caution dispose de revenus et d’un patrimoine suffisants pour assumer cet engagement.

Il existe 2 types de cautionnement, selon l’étendue de l’engagement de la caution :

  • Le cautionnement simple. En cas d’impayé, le créancier doit d’abord poursuivre l’emprunteur. La caution peut uniquement être sollicitée qu’en second lieu, si le remboursement n’a pas pu être obtenu.
  • Le cautionnement solidaire. Le créancier peut s’adresser directement à la caution dès le 1er incident de paiement, sans avoir à poursuivre préalablement l’emprunteur.

Il n'est pas obligatoire d'avoir une caution pour pouvoir obtenir un crédit à la consommation.

Toutefois, l’établissement de crédit reste libre de refuser le prêt s’il estime que les garanties présentées sont insuffisantes.

Le cautionnement doit être obligatoirement effectué par écrit sur papier ou sur support électronique.

L'engagement de se porter caution doit être clairement exprimé par la personne physique ou par la personne morale signataire.

Si la caution est une personne physique, elle doit apposer elle-même sur l'acte de cautionnement une mention qui comporte les éléments suivants :

  • La personne déclare s'engager en tant que caution
  • La personne précise que l'engagement qu'elle prend consiste à payer au créancier ce que le débiteur lui doit, s’il ne rembourse pas le crédit
  • La personne indique la limite financière de son engagement (montant du crédit et frais accessoires) en toutes lettres et en chiffres
  • La personne reconnaît qu'elle est dans l'impossibilité d'exiger du créancier qu'il poursuive en priorité le débiteur ou les autres cautions (si c'est ce qui a été convenu entre les parties).

  À savoir

Si la personne physique qui se porte caution n'appose pas la mention avec ces divers éléments sur l'acte de cautionnement, celui-ci ne sera pas valable.

Si la caution est une personne morale, l’acte de cautionnement doit ;

  • être signé par la personne habilitée à engager la personne morale
  • préciser l’étendue et la durée de l’engagement
  • respecter l’objet social de la personne morale.

Les règles sont moins protectrices que pour une personne physique. Aucune mention manuscrite est exigée. Et, certaines garanties prévues pour les particuliers ne s’appliquent pas.

Lorsqu’une personne se porte caution pour un prêt à la consommation souscrit par un proche auprès d’un professionnel (banque, établissement financier), ce professionnel a des obligations à l’égard de la caution.

Vérification de la situation financière de la caution

Le créancier professionnel doit vérifier que les revenus et le patrimoine de la caution lui permettent de faire face à son engagement si le débiteur ne paie pas les sommes dues.

Le professionnel doit vérifier que la caution peut assumer le paiement si l’emprunteur ne rembourse pas.

Si l’engagement est trop élevé par rapport aux revenus et au patrimoine de la caution, le créancier professionnel ne peut pas lui demander un paiement supérieur à ce qu’elle peut réellement assumer.

Information de la caution sur la situation du débiteur

Le professionnel doit prévenir la caution si le prêt dépasse les capacités financières de l’emprunteur.

S’il ne le fait pas, il ne peut pas demander le remboursement si l’emprunteur ne paie pas les sommes dues.

Exemple

Si un prêt étudiant de 20 000 € est accordé alors que l’emprunteur n’a pas de revenus stables, la banque doit avertir la caution que le risque de défaut est élevé.

S’il ne le fait pas, il ne peut pas demander le remboursement en cas de défaut.

Information annuelle de la caution sur l'état de la dette

Chaque année, avant le 31 mars, le professionnel doit transmettre à la caution, les informations suivantes :

  • Capital restant dû
  • Intérêts, frais et commissions
  • Date de fin d’engagement (si durée déterminée)
  • Conditions de résiliation (si durée indéterminée).

Si ces informations ne sont pas données, la caution ne paie que le capital, sans intérêts ni pénalités.

Signalement des incidents de paiement à la caution

Le professionnel doit informer la caution dès le premier retard de paiement.

Si ce signalement n’est pas fait, il ne peut pas réclamer les intérêts ou pénalités pour cette période.

La situation varie selon le type de cautionnement qui a été choisi, et en fonction des clauses de l'acte de cautionnement qui a été signé :

  • Si l’emprunteur ne rembourse pas, le créancier peut réclamer à la caution la totalité des sommes dues.

    La caution peut demander au créancier le bénéfice de discussion. Ce mécanisme oblige le créancier à poursuivre d’abord le débiteur principal avant de se retourner contre la caution si la dette n’a pas été entièrement remboursée.

     Attention :

    Le bénéfice de discussion ne peut pas être invoqué si l’acte de cautionnement contient une clause excluant l’application de ce mécanisme.

    Lorsque plusieurs cautions sont engagées pour la même dette, il est possible de demander l’application du bénéfice de division.

     Attention :

    Ce bénéfice ne peut toutefois pas être invoqué si l’acte de cautionnement contient une clause excluant ce mécanisme.

  • Si la personne pour laquelle la caution a été donnée ne rembourse pas, le créancier peut réclamer la totalité des sommes dues.

    Même en présence de plusieurs cautions, le bénéfice de discussion ne peut pas être invoqué devant le créancier. Ce mécanisme oblige normalement le créancier à poursuivre d’abord le débiteur principal avant de se tourner vers la caution.

  • La caution n’est pas obligatoire pour un crédit à la consommation, mais elle peut être exigée par la banque.
  • Il existe 2 types de cautionnement : simple et solidaire.
  • L’engagement de la caution doit être écrit et proportionné à ses capacités financières. Si la caution est une personne physique, certaines mentions manuscrites obligatoires doivent figurer sur l’acte.
  • En cas d’impayé, la caution peut être appelée à rembourser le crédit.
Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×