Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

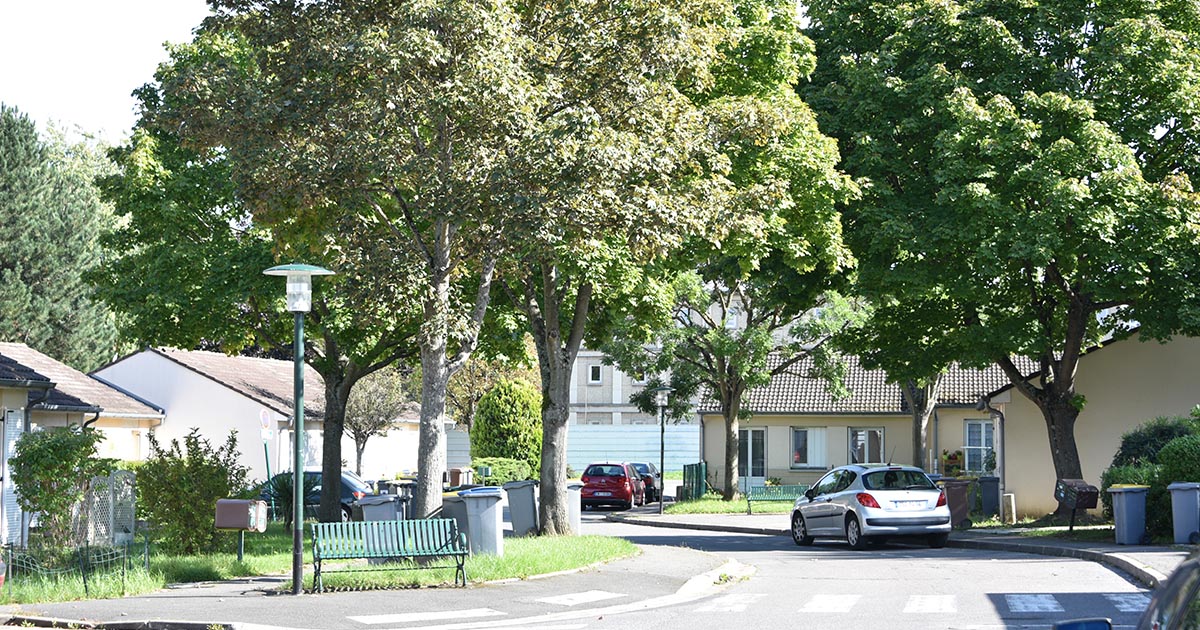
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Copropriété : quelle assurance pour les parties communes ou privatives ?

Vérifié le 22/07/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Si, dans un immeuble en copropriété, un sinistre (par exemple, incendie, dégât des eaux) survient dans les parties communes ou dans un logement privatif, l'indemnisation peut s’avérer complexe, car plusieurs assurances peuvent être impliquées, selon l’origine et l’emplacement du sinistre. Qui prend en charge les réparations et comment fonctionne l'indemnisation ? Voici les informations à connaître.

  À savoir

Pour simplifier la gestion de ces situations, les compagnies d’assurance ont mis en place une convention spécifique : la convention IRSI. Elle s’applique aux sinistres ayant pour origine une partie privative comme aux sinistres affectant les parties communes, dès lors que certaines conditions sont remplies.

Les parties communes d'un immeuble sont principalement couvertes par les assurances suivantes :

  • Assurance responsabilité civile de la copropriété (obligatoire). Elle est souscrite par le syndicat des copropriétaires. Elle couvre les dommages causés à des tiers par les éléments communs de l’immeuble (exemple : escalier glissant) ou par une personne employée par la copropriété (gardien, prestataire,...). Le syndic peut, en cas de nécessité, souscrire le contrat sans mandat de l'assemblée générale des copropriétaires, mais l'assemblée générale peut annuler ou modifier sa décision.
  • Assurance responsabilité civile de chaque copropriétaire (obligatoire). Chaque copropriétaire – occupant ou non – doit assurer son lot au minimum pour les dommages qu’il pourrait causer à autrui. L’assurance couvre les sinistres qui ont pris naissance dans un lot privatif, mais qui ont causé des dégâts aux voisins ou aux parties communes.
  • Assurance multirisques de l'immeuble (facultative). Elle est souscrite par le syndicat des copropriétaires, cette assurance complète les garanties précédentes en couvrant les dommages matériels subis par les parties communes (incendie, dégât des eaux, vandalisme,...) même en l’absence de responsabilité d’un tiers.

La loi impose également aux propriétaires bailleurs de souscrire une assurance « propriétaire non occupant (PNO) », qui complète la protection du lot privatif en l’absence de locataire ou en cas de carence de l’assurance habitation.

La déclaration dépend de l'origine du sinistre :

  • Si le sinistre prend naissance dans les parties communes (par exemple, fuite d’une canalisation collective, chute d’une tuile), c’est le syndic de copropriété qui doit faire la déclaration auprès de l’assureur de l’immeuble.
  • Si le sinistre provient d’une partie privative (par exemple : fuite d’un robinet dans un appartement), c’est le copropriétaire concerné qui doit déclarer le sinistre à son propre assureur.

Le contrat d’assurance collectif souscrit par le syndic ne couvre pas les sinistres dont l’origine est privative, même s’ils ont causé des dégâts dans les parties communes ou chez d'autres occupants.

En cas de sinistre affectant plusieurs lots (logements ou parties communes), et si le montant des dommages matériels est inférieur ou égal à 5 000 € hors taxes (HT), la convention IRSI s’applique. Elle désigne un assureur gestionnaire unique, chargé de coordonner l’expertise, la recherche de fuite (en cas de dégâts des eaux) et l’indemnisation. Cela permet de simplifier les démarches, même si plusieurs assureurs sont impliqués.

Si le montant des dommages dépasse 5 000 € HT, la convention IRSI ne s’applique pas. Chaque assureur intervient alors selon son propre contrat et ses responsabilités, ce qui peut entraîner des procédures plus longues ou des expertises contradictoires.

La convention IRSI est un accord entre compagnies d’assurance. Elle a pour but de simplifier la gestion des dégâts des eaux et incendies dans les immeubles d’habitation, lorsque les dommages matériels n’excèdent pas 5 000 € HT .

Elle s’applique aussi bien aux sinistres ayant pour origine une partie privative, qu’aux dommages affectant les parties communes ou impactant des tiers.

La convention prévoit la désignation d’un seul assureur pour l’une des 3 missions suivantes :

  • Gestion du dossier (déclaration, estimation du préjudice, expertise)
  • Recherche et réparation de fuite, en cas de dégât des eaux
  • Versement de l’indemnisation aux personnes concernées.

Elle établit des règles de désignation claires pour savoir quel assureur intervient, selon l’origine du sinistre et le montant des dommages.

 Attention :

La convention IRSI ne s'applique pas :

  • aux sinistres intervenus dans les chambres d'hôtel et dans les chambres d'hôtes.
  • aux sinistres dont l’origine est extérieure à l’immeuble (ex. : intempéries, inondations, catastrophe naturelle),
  • et aux dommages excédant 5 000 € HT.

Désignation d'un assureur gestionnaire du dossier d'indemnisation

La convention prévoit qu'en cas de sinistre dans les parties communes d'un immeuble, c'est l'assureur de la copropriété (celui du syndicat des copropriétaires) qui est l'assureur gestionnaire du sinistre.

Il est responsable de :

  • l’ouverture et la gestion du dossier,
  • l’organisation des expertises,
  • l’estimation des dommages.

Désignation d'un assureur chargé de la recherche de fuite (si dégât des eaux)

En cas de dégât des eaux, la convention IRSI distingue l’origine de la fuite :

  • Si la fuite provient des parties communes, l’assureur de la copropriété prend en charge la recherche.
  • Si elle provient d’un lot privatif, la recherche peut être engagée par n’importe quel assureur impliqué (copropriété ou voisin), mais c’est l’assureur du lot concerné qui doit supporter le coût.

Désignation d'un assureur chargé de l'indemnisation

La convention IRSI prévoit 2 seuils d’intervention.

  • Pour les dégâts dont la valeur est inférieure à 1 600 € hors taxes, c'est l'assureur gestionnaire qui indemnise, sans recours possible contre un autre assureur.

  • Pour les dégâts dont la valeur est comprise entre 1 600 €hors taxes et 5 000 € hors taxes, l'assureur gestionnaire doit effectuer une expertise pour le compte des autres assureurs.

    Il doit indemniser les victimes, mais avec la possibilité d'exercer des recours contre les autres assureurs.

En cas de sinistre dans un immeuble :

  • Si un copropriétaire n’est pas assuré, le syndic peut engager une action pour absence d’assurance. Cette action vise à obliger le copropriétaire concerné à souscrire l’assurance responsabilité civile obligatoire et à le rendre responsable des dommages qu’il aurait causés à l’immeuble ou aux autres copropriétaires.
  • En cas de désaccord entre assureurs ou de désignation contestée, il est conseillé d’avoir recours à une médiation ou à un expert indépendant.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×