Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

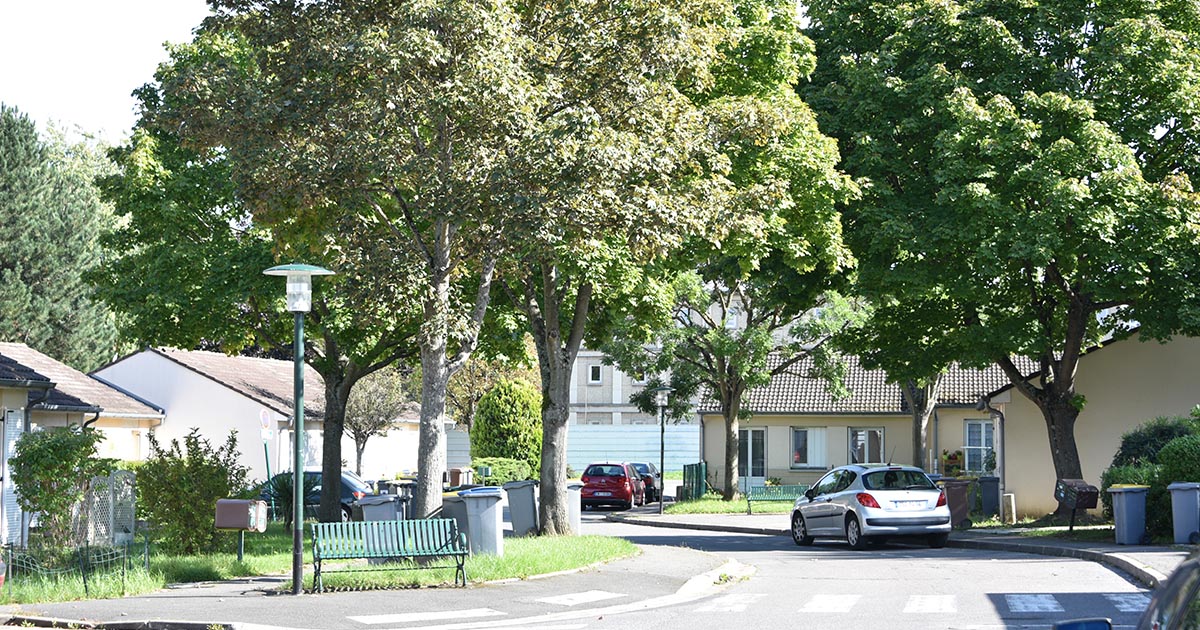
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Assurance habitation et vol : conditions de prise en charge

Vérifié le 10/09/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vous êtes victime d’un vol à domicile et vous souhaitez savoir si votre assurance habitation peut vous indemniser ? La réponse dépend du type de contrat que vous avez souscrit et des conditions prévues par celui-ci. Nous vous présentons les informations à connaître.

La garantie vol n’est pas incluse dans toutes les formules d’assurance habitation. Tout dépend du type de contrat que vous avez choisi.

Le contrat d’habitation de base couvre généralement les risques essentiels : incendie, dégâts des eaux, responsabilité civile. Dans cette formule, la garantie vol n’est pas comprise. Elle l’est uniquement si vous l’avez ajoutée par une option spécifique.

À l’inverse, le contrat multirisques habitation (MRH) propose une couverture plus étendue. Il regroupe plusieurs garanties (incendie, dégâts des eaux, bris de glace, catastrophes naturelles, responsabilité civile…) et inclut souvent la garantie vol et vandalisme.

Ainsi, pour être indemnisé après un cambriolage, il est indispensable de vérifier si votre contrat est une simple assurance habitation de base ou un contrat multirisques habitation.

Le contrat d'assurance précise les sinistres couverts par l'assurance vol et les sinistres qui sont exclus.

La garantie vol ne couvre pas toutes les situations. Elle ne s’applique que dans les cas mentionnés dans votre contrat.

En général, les situations suivantes peuvent être couverts :

  • Vol par effraction (porte fracturée, serrure crochetée, fenêtre brisée)
  • Vol par escalade (accès par un mur, un balcon ou une toiture)
  • Vol avec menaces ou violences sur la personne
  • Vol par introduction clandestine
  • Vol commis à l’aide de clés volées ou perdues (si cette situation est prévue).

La garantie vol peut également inclure :

  • la prise en charge des détériorations immobilières ou des actes de vandalisme commis lors du vol ou de sa tentative,
  • les frais de remise en état et de gardiennage prévus par le contrat.

Votre contrat précise également les situations dans lesquelles la garantie vol ne s’applique pas. Les exclusions courantes sont les suivantes :

  • Vol ou vandalisme commis par un membre de votre famille ou une personne hébergée dans votre logement
  • Vol facilité par une négligence manifeste (porte laissée ouverte, absence de fermeture à clé, objets de valeur laissés sans protection)
  • Vol commis après une période d’inoccupation prolongée du logement (clause dite d’inhabitation, par exemple au-delà de 90 jours consécutifs)
  • Vol survenu en l’absence des moyens de protection exigés par votre contrat (porte blindée, alarme, volets).

Ces exclusions varient selon les assureurs : il est donc important de consulter votre contrat pour savoir dans quels cas vous êtes couvert.

Votre contrat détermine les biens couverts et les plafonds d’indemnisation applicables. Certains biens peuvent bénéficier d’une couverture limitée, voire ne pas être garantis du tout.

Exemples de biens concernés par une couverture limitée ou une absence de garantie :

  • Mobilier courant : meubles, électroménager, vêtements,
  • Objets de valeur : bijoux, pierres précieuses, œuvres d’art, tapisseries, souvent soumis à un plafond ou à des conditions de sécurité particulières,
  • Biens sensibles : matériel informatique, téléviseurs, appareils photo, généralement couverts jusqu’à un montant fixé,
  • Espèces et valeurs mobilières : rarement couverts et avec des plafonds très limités,
  • Biens situés dans les dépendances (garage, cave, abri de jardin) : couverture parfois prévue mais souvent réduite.

Il est donc nécessaire de vérifier attentivement votre contrat pour savoir quels biens sont couverts, et dans quelles limites.

Si vous êtes victime d’un vol, plusieurs étapes sont nécessaires pour pouvoir être indemnisé : sécuriser le logement, signaler le vol aux forces de l'ordre et à votre compagnie d'assurance.

Sécuriser le logement

Vous devez prendre les mesures nécessaires pour éviter un nouveau sinistre. Par exemple : placement d'une nouvelle serrure, remplacement d'une porte ou d'une fenêtre, recours à une société de gardiennage.

Porter plainte à la police ou à la gendarmerie

Pour déposer plainte, vous devez vous rendre au commissariat de police ou à la gendarmerie de votre choix.

Les services de police ou de gendarmerie sont obligés d'enregistrer votre plainte si vous êtes victime d'une infraction.

C'est le procureur de la République qui décide de la suite à donner à la plainte (enquête, classement sans suite...).

Un récépissé de dépôt de plainte vous sera remis.

Faire une déclaration de sinistre à l'assureur

Vous devez déclarer le vol dans un délai minimal de 2 jours ouvrés après en avoir eu connaissance

Selon votre contrat, la déclaration peut être effectuée en agence, par courrier recommandé (papier ou électronique), en ligne ou par téléphone.

Si vous préférez faire la déclaration par écrit, vous pouvez le faire par lettre simple, mais il est préférable de le faire par lettre recommandée papier ou par lettre recommandée électronique pour avoir une preuve.

Vous pouvez utiliser le modèle de lettre suivant :

Modèle de document
Déclarer à son assureur un vol dans son habitation

Accéder au modèle de document  

Institut national de la consommation (INC)

L’indemnisation repose sur la preuve des dommages subis. Vous devez donc constituer un dossier comportant tous les éléments utiles, notamment :

  • Récépissé de dépôt de plainte
  • Photos des effractions et détériorations
  • Factures ou bons de garantie des biens volés
  • Éventuellement, photos antérieures des biens présents dans votre logement
  • Devis pour la remise en état des locaux ou des objets réparables.

 Attention :

Vous ne devez pas entreprendre de réparations importantes sans l’accord préalable de votre assureur, sauf mesures d’urgence pour sécuriser le logement.

L’expertise n’est pas systématique, mais votre assureur peut désigner un expert lorsqu’il estime nécessaire de vérifier les circonstances du vol et d’évaluer le préjudice.

L’expert prend rendez-vous avec vous, examine les lieux et les documents que vous lui fournissez, puis établit un rapport.

Vous recevez ensuite la proposition d’indemnisation de l’assureur.

Si vous n’êtes pas d’accord avec les conclusions de l’expert, vous pouvez demander une contre-expertise. Dans certains cas, une tierce expertise est prévue pour départager les deux parties.

L’indemnisation dépend des conditions prévues dans votre contrat.

Le plus souvent, elle est calculée sur la valeur de remplacement vétusté déduite (valeur d’usage des biens au jour du vol).

Certains contrats prévoient une garantie valeur à neuf pour certains équipements (exemples : meubles, électroménager), ce qui permet un remboursement sans tenir compte de l’usure.

La proposition d’indemnisation doit vous être transmise dans le délai fixé au contrat, qui peut varier selon les assureurs.

Oui. Si vous estimez que l’indemnisation est insuffisante, vous pouvez adresser une réclamation à votre assureur.

En cas de désaccord persistant, vous pouvez saisir gratuitement le médiateur de l’assurance.

Enfin, vous avez la possibilité de saisir la justice.

 Attention :

Toute action en justice liée à un contrat d’assurance doit être engagée dans un délai de 2 ans à compter du sinistre ou de la date à laquelle vous en avez eu connaissance.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×