Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

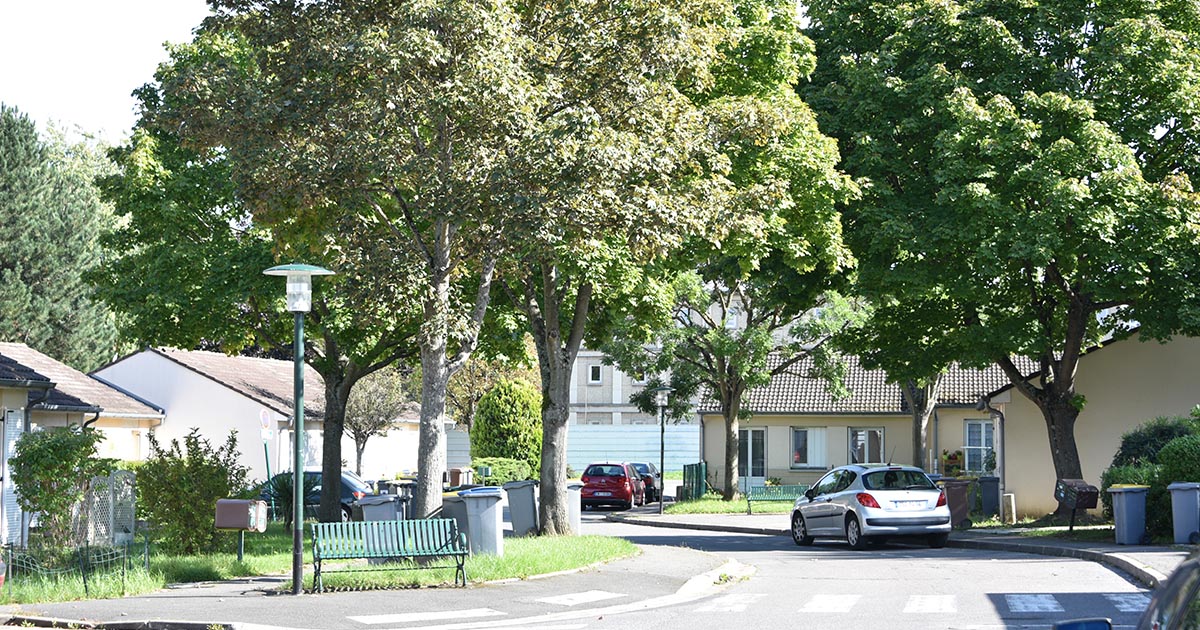
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Prêt immobilier : comment fonctionne l'assurance perte d'emploi ?

Vérifié le 09/10/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Avant de vous accorder un prêt immobilier, l’organisme prêteur exige généralement que vous preniez une assurance emprunteur couvrant les risques de décès, d'invalidité et d'incapacité. Mais vous êtes libre de choisir une assurance couvrant également le risque de perte d'emploi. Avec cette dernière garantie, l'assureur prend en charge le paiement de vos mensualités (en totalité ou en partie), lorsque vous perdez involontairement votre emploi.

L’organisme prêteur (par exemple, la banque) avec lequel vous signez le prêt immobilier ne peut pas vous imposer de prendre un contrat d’assurance couvrant la perte d'emploi.

Généralement, pour signer un contrat d’assurance couvrant la perte d’emploi, vous devez être un salarié en CDI qui n’est pas en période d'essai, ni en préavis de licenciement. Vous devez également avoir moins de 50 ans.

Génaéralement, la cotisation demandée est soit une part du montant total emprunté ou du capital restant dû, soit une part de la mensualité.

Mais la cotisation demandée varie également selon le montant de votre salaire, votre âge, votre profession et votre secteur d’activité (bâtiment et travaux publics, commerce, tourisme...) au moment de la signature du prêt. La cotisation est d’autant plus élevée que votre salaire est élevé, que vous êtes âgé, et que votre profession et secteur activité sont considérés comme étant à risque.

Généralement, l'assurance perte d'emploi couvre le licenciement, à la condition qu'il ouvre droit à des allocations chômage.

En conséquence :

Le contrat d'assurance peut notamment prévoir que l'indemnisation de la perte d'emploi couvre :

  • Soit la totalité de la mensualité de votre prêt
  • Soit une partie seulement de la mensualité. Par exemple, la différence entre le montant de la mensualité du prêt et le montant de votre allocation chômage.

Le contrat d'assurance peut également prévoir :

  • Une indemnité mensuelle maximale (l'indemnité qui vous est versée chaque mois ne dépasse pas un montant maximum ou une part maximale de la mensualité)
  • Une durée maximale d'indemnisation (l'indemnité vous est versée durant un nombre maximum de mois consécutifs)
  • Une fréquence maximale d'indemnisation (le nombre de fois où l'indemnisation est déclenchée est plafonné)
  • Un délai de carence (aucune indemnité ne vous est versée dans les premiers mois qui suivent la signature du contrat d'assurance)
  • Un délai de franchise (aucune indemnité ne vous est versée immédiatement après la perte de votre emploi)
  • Une limite d’âge au-delà de laquelle vous n’êtes plus couvert par l’assurance perte d’emploi.

 Attention :

Chaque contrat d'assurance perte d'emploi définit ses propres conditions d'indemnisation. Pour comparer plusieurs contrats, il faut comparer à la fois les conditions d'indemnisation et le coût de l'assurance.

Vous devez informer votre assureur que vous avez perdu involontairement votre emploi.

Généralement, vous devez lui fournir les justificatifs suivants :

  • Contrat de travail
  • Lettre de licenciement
  • Attestation destinée à France Travail (anciennement Pôle emploi).

La liste complète des documents à fournir à votre assureur est indiquée dans votre contrat d'assurance.

Parallèlement, vous devez vous inscrire à France Travail afin de pouvoir percevoir vos allocations chômage et ce faisant, recevoir l’indemnisation prévue par votre contrat d’assurance perte d’emploi.

 Attention :

Quand vous retrouvez un emploi, vous devez le signaler à votre assureur. La façon dont vous devez l'informer est indiquée dans votre contrat d'assurance.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×