Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

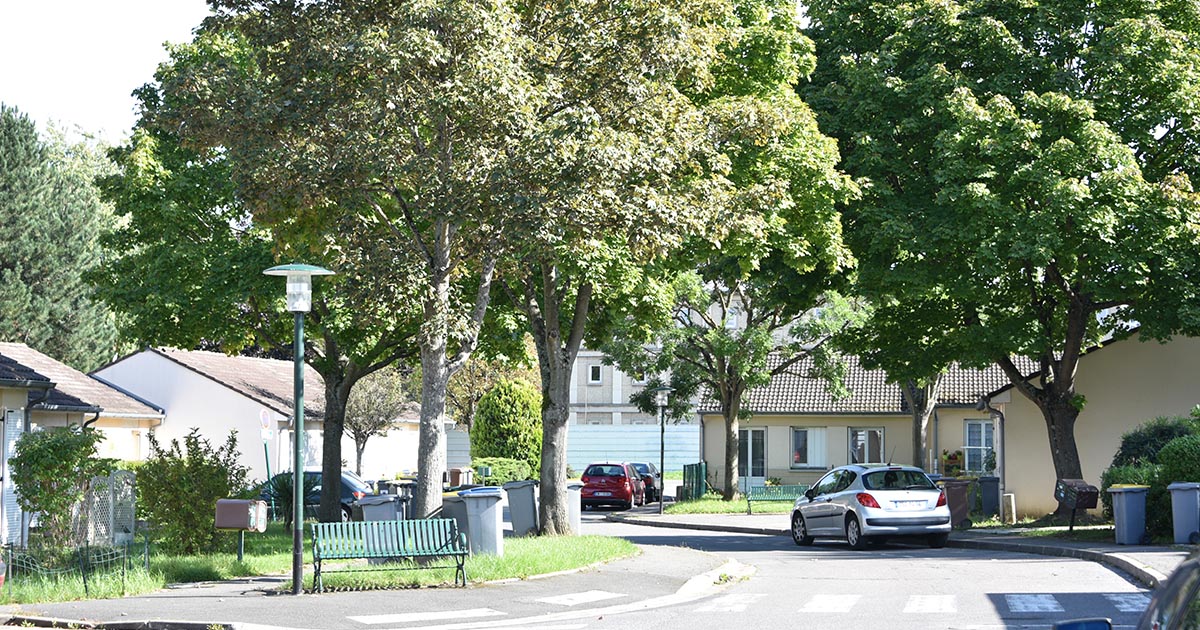
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Impôt sur le revenu - Comment sont imposés les revenus d'un contrat d'assurance-vie ?

Vérifié le 15/04/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Si vous possédez un contrat d’assurance-vie, vous êtes imposé si vous effectuez un rachat (qu'il soit total ou partiel). Les gains que vous avez réalisés sont imposés selon la durée de détention de votre contrat et la date de versement des primes. Toutefois, des exonérations sont prévues dans certains cas. Nous vous indiquons les informations à connaître.

Si vous possédez un contrat d’assurance-vie, vos gains sont imposés si vous effectuez un rachat, qu'il soit total ou partiel (ou en cas de dénouement du contrat à son terme)

L'imposition varie selon les éléments suivants :

  • Date de versement de la prime
  • Durée de détention du contrat.
  • L'imposition dépend de l'âge de votre contrat.

    • Les intérêts de vos contrats d'assurance-vie sont imposés en 2 temps.

      1. Lors de leur versement, ils sont soumis à un prélèvement forfaitaire non libératoire de 12,8 % (sauf si vous demandez à en être dispensé compte tenu de votre revenu fiscal de référence).

      2. Les intérêts sont inscrits sur votre déclaration de revenus pour être imposés selon l'un des moyens suivants :

      L'excédent éventuel vous est restitué.

      Savoir comment être dispensé du prélèvement forfaitaire non libératoire

    • Les gains de vos contrats d'assurance-vie sont imposés en 3 temps.

      1. Les gains sont soumis lors de leur versement à un prélèvement forfaitaire non libératoire de 7,5 % (sauf si vous demandez à en être dispensé compte tenu de votre revenu fiscal de référence).

      Savoir comment être dispensé du prélèvement forfaitaire non libératoire

      2. Vous devez déclarer ces gains sur votre déclaration de revenus après déduction de l'abattement suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

       Attention :

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

      3. Les gains perçus qui dépassent l’abattement appliqué sont imposés aux taux forfaitaires suivants :

      En savoir plus sur les conditions pour l’imposition au taux de 7,5 %

      Toutefois, vous pouvez être imposé au barème progressif de l'impôt sur le revenu si vous choisissez cette option lors du dépôt de votre déclaration de revenus

      L'excédent éventuel vous est restitué.

  • L'imposition dépend de l'âge du contrat.

    • Les intérêts de vos contrats d'assurance-vie de moins de 8 ans peuvent être imposés de l'une des 2 manières suivantes :

      • Soit, au moment de leur versement, au prélèvement forfaitaire libératoire de 15 %, si vous choisissez cette option globale au moment du versement
      • Soit, au moment du traitement de votre déclaration de revenus, au barème progressif de l'impôt sur le revenu, si vous n'avez pas opté pour le taux forfaitaire lors du versement des intérêts.
    • Vous bénéficiez d'un abattement sur vos gains, dont le montant est le suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

       Attention :

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

      Les gains de vos contrats d'assurance-vie de plus de 8 ans qui dépassent l’abattement appliqué sont imposés de l'une des 2 manières suivantes :

      • Soit, au moment de leur versement, au prélèvement forfaitaire libératoire de 7,5 %, si vous choisissez cette option au moment du versement
      • Soit, au moment du traitement de votre déclaration de revenus, au barème progressif de l'impôt sur le revenu, si vous n'avez pas opté pour le taux forfaitaire lors du versement des intérêts.

Les intérêts récupérés peuvent être exonérés d'impôt dans certains cas.

Cela dépend du motif pour lequel vous demandez le rachat ou le dénouement du contrat :

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte d'un licenciement.

    Le licenciement est retenu si vous êtes l'une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

     Attention :

    L'exonération ne s'applique pas en cas de rupture conventionnelle ou de fin d'un contrat à durée déterminée.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle du licenciement.

    Exemple

    Vous êtes licencié le 5 mai 2026.

    Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte de la mise à la retraite anticipée.

    La mise à la retraite anticipée est retenue si vous êtes l'une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle de la mise à la retraite anticipée.

    Exemple

    Vous êtes mis à la retraite anticipée le 5 mai 2026.

    Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte de la reconnaissance d'invalidité (2e ou 3e catégorie).

    L'invalidité est retenue si vous êtes l'une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle de la reconnaissance d'invalidité.

    Exemple

    Vous êtes reconnu en invalidité le 5 mai 2026.

    Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte de la cessation d'une activité non salariée consécutive à un jugement de liquidation judiciaire.

    Vous devez être l’une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle de la liquidation judiciaire.

    Exemple

    La liquidation judiciaire est décidée le 5 mai 2026.

    Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.

Pour faire votre déclaration de revenus, vous pouvez consulter les documents suivants :

Si un montant pré-rempli est inexact, vous devez le corriger ou le compléter.

Si vous possédez un contrat d’assurance-vie, vos gains sont imposés si vous effectuez un rachat, qu'il soit total ou partiel (ou en cas de dénouement du contrat à son terme)

L'imposition varie selon les éléments suivants :

  • Date de souscription du contrat
  • Date de versement de la prime.

L'imposition dépend de la date de souscription du contrat.

  • L'imposition dépend de la date de versement des primes.

    • Vous bénéficiez d'un abattement sur vos gains, dont le montant est le suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

      Les gains perçus qui dépassent l’abattement appliqué sont imposés au taux de 7,5 % s'ils résultent de primes versées depuis le 1er janvier 1998.

      Toutefois, les gains liés aux primes versées depuis le 27 septembre 2017 sont imposés aux taux forfaitaires suivants :

      En savoir plus sur les conditions pour l’imposition au taux de 7,5 %

        À savoir

      Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le rachat résulte (pour vous ou votre conjoint marié ou pacsé) de l'une des raisons suivantes :

      • Licenciement
      • Mise à la retraite
      • Invalidité
      • Liquidation judiciaire (avec cessation d'une activité non salariée).
    • Les intérêts perçus sont exonérés d'impôt sur le revenu, sous certaines conditions.

  • L'imposition dépend de la date de versement des primes.

    • Vous bénéficiez d'un abattement sur vos gains, dont le montant est le suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

      Les gains perçus qui dépassent l’abattement appliqué sont imposésaux taux forfaitaires suivants :

      En savoir plus sur les conditions pour l’imposition au taux de 7,5 %

        À savoir

      Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le rachat résulte (pour vous ou votre conjoint marié ou pacsé) de l'une des raisons suivantes :

      • Licenciement
      • Mise à la retraite
      • Invalidité
      • Liquidation judiciaire (avec cessation d'une activité non salariée).
    • Les intérêts perçus des contrats souscrits avant le 1er janvier 1983 sont exonérés d'impôt sur le revenu uniquement s'ils résultent de primes versées avant le 10 octobre 2019.

Pour faire votre déclaration de revenus, vous pouvez consulter les documents suivants :

Si un montant pré-rempli est inexact, vous devez le corriger ou le compléter.

Les gains réalisés par votre assurance vie sont imposés selon des règles propres à ce placement.

Vous êtes imposé à l’impôt sur le revenu si vous effectuez un rachat, qu'il soit total ou partiel (ou en cas de dénouement du contrat à son terme).

Des règles particulières s’appliquent en cas de sortie en rentes viagères. Celles-ci sont imposées selon le régime des rentes viagères à titre onéreux.

 À noter

Les gains tirés d'un contrat d'assurance-vie sont toujours soumis aux prélèvements sociaux (CSG, CRDS). En principe, le taux appliqué est de 17,2 %. Toutefois, pour les contrats de rente-survie et d’épargne handicap, le taux des prélèvements sociaux est de 18,6 %.

En cas de décès de l’assuré, le bénéficiaire qu’il a désigné est imposé sur les capitaux perçus selon des règles spécifiques.

En savoir plus sur la fiscalité de l’assurance-vie au décès de l'assuré

Pour l’impôt sur le revenu, l'imposition dépend de la date de souscription de votre contrat, depuis le 26 septembre 1997 ou avant cette date.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×