Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

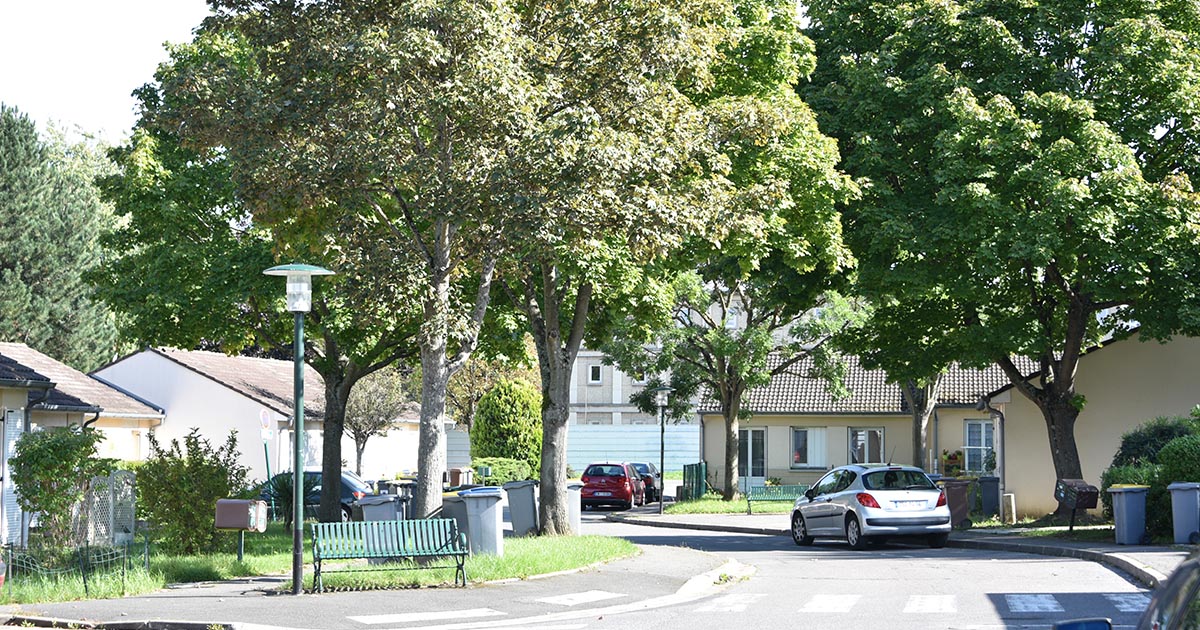
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Compte à terme (CAT)

Vérifié le 19/06/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vous disposez d’une somme d’argent dont vous n’avez pas besoin immédiatement ? Vous pouvez immobiliser cette somme quelques mois ou quelques années tout en la faisant fuctifier en ouvrant un compte à terme (CAT), aussi appelé dépôt à terme (DAT). C'est un compte d'épargne qui produit des intérêts en contrepartie de l'indisponibilité de l'argent placé pendant une durée déterminée. Nous vous présentons les règles applicables.

Le compte à terme (CAT) est un produit d'épargne peu réglementé. Une grande partie des règles applicables au compte à terme relève de la liberté contractuelle, c'est-à-dire de l'accord que vous concluez avec la banque.

Le compte à terme (CAT) est un compte bloqué rémunéré. L’argent est déposé en une seule fois pour un montant et une durée fixée à l’avance.

Vous ne pouvez pas faire de retrait sur le CAT pendant la durée convenue lors de l'ouverture du compte. Il n’y a pas de moyen de paiement associé au compte à terme.

À la fin de la période de blocage, la banque doit restituer la totalité de la somme déposée, augmentée des intérêts prévus.

Durée du compte à terme

Pour être rémunéré, le compte à terme doit avoir une durée de blocage supérieure à 1 mois.

Le compte à terme peut être souscrit pour une durée déterminée ou pour une durée renouvelable.

Si le contrat est conclu pour une durée déterminée, le compte est clôturé à la fin de la période de blocage. L'argent déposé sur le compte devient disponible et la banque doit vous payer les intérêts en même temps qu'elle vous rembourse le capital.

Si le contrat est conclu pour une durée renouvelable, il recommence automatiquement à la fin de chaque période de blocage pour la même durée. Le compte à terme est prolongé jusqu'à ce que le nombre de renouvellement prévu dans le contrat soit atteint. Mais vous pouvez demander que le contrat ne soit pas renouvelé.

Rémunération du compte à terme

Le banque fixe librement la rémunération des comptes à terme d’une durée supérieure à 1 mois. Le contrat précise le mode de calcul utilisé pour chaque compte.

Le taux d'intérêt du compte à terme peut être fixe, progressif ou variable.

Le contrat détermine aussi la périodicité du versement des intérêts : distribution annuelle, semestrielle, trimestrielle ou paiement à l’échéance.

Si la banque vous propose un contrat sous la forme de plusieurs comptes à terme (plusieurs dépots avec des durées et des rémunérations différentes) ou sous la forme d'un compte à terme associé à d'autres produits d'épargne, elle doit vous donner un document d'information qui détaille les caractéristiques du produit.

Les intérêts du compte à terme sont calculés selon le mode prévu dans le contrat.

Compte à terme à taux fixe

Le taux de rémunération est connu au jour du dépôt. Il est fixe et garanti jusqu’à la fin de la période de blocage.

Compte à terme à taux progressif

Le taux de rémunération augmente au fil du temps (par exemple à chaque trimestre).

Plus les sommes restent placées longtemps, plus le taux d'intérêt augmente.

Compte à terme à taux variable

Le taux de rémunération est indexé sur un taux de marché ou un indice de référence.

La banque doit vous informer périodiquement sur la situation de votre placement.

Si le contrat est conclu pour une durée renouvelable, la banque doit vous informer de votre droit à ne pas renouveler le contrat et de ses conséquences.

Vous pouvez ouvrir un compte à terme auprès d'une banque ou auprès d'un établissement financier.

L’établissement a l'obligation de vous expliquer au préalable le fonctionnement du compte. Le document d’information préalable doit être disctinct du contrat

Le compte à terme peut être souscrit sous forme d'un compte unique ou sous forme d'une association de produits financiers.

L’établissement peut vous proposer de souscrire 1 contrat qui couvre un compte à terme unique, ou plusieurs comptes à terme successifs (chaque dépôt ayant une durée et des conditions de fonctionnement propres) ou 1 compte à terme associé à d'autres produits d'épargne (par exemple, versement associé à 1 contrat d'assurance vie).

Vous devez signer une convention de compte.

Le contrat doit vous informer clairement au moins sur les points suivants :

  • Montant du dépôt minimum et montant du dépôt maximum
  • Durée du contrat (durée unique ou renouvelable)
  • Caractéristiques du taux d'intérêt applicable au dépôt : taux fixe, progressif ou variable, mode de calcul (indice ou taux de référence)
  • Modalité de paiement des intérêts (par périodes ou à l'échéance)
  • Pénalités applicables en cas de retrait des fonds avant l'échéance prévue
  • Conditions et délai de restitution des fonds à l'échéance.

 À noter

Lorsqu'il s'agit d'un CAT à taux variable, vous devez recevoir un document spécifique d'information périodique sur l’état actualisé de votre placement. L’information doit présenter les 2 hypothèses soit du maintien du compte jusqu’à son terme, soit du retrait anticipé à la prochaine échéance et ses conséquences.

Vous pouvez récupérer la somme placée avant la date d'échéance prévue, mais dans ce cas la banque applique des pénalités sur les intérêts prévus au contrat.

Les pénalités varient d'une banque à l'autre et elles doivent être prévues dans le contrat.

L’année de leur paiement, les intérêts du compte à terme sont soumis au prélèvement forfaitaire unique (PFU, également appelé flat tax) effectué par la banque.

Le taux global du PFU appliqué par la banque est de 31,4 %, qui correspond à un acompte d’impôt sur le revenu au taux forfaitaire de 12,8 % et aux prélèvements sociaux à hauteur de 18,6 %.

Vous devez déclarer les intérêts perçus sur votre déclaration de revenus annuelle, dans la catégorie des revenus de capitaux mobiliers à la rubrique des produits de placement à revenu fixe.

En savoir plus sur la demande de dispense de prélèvement forfaitaire

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×