Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

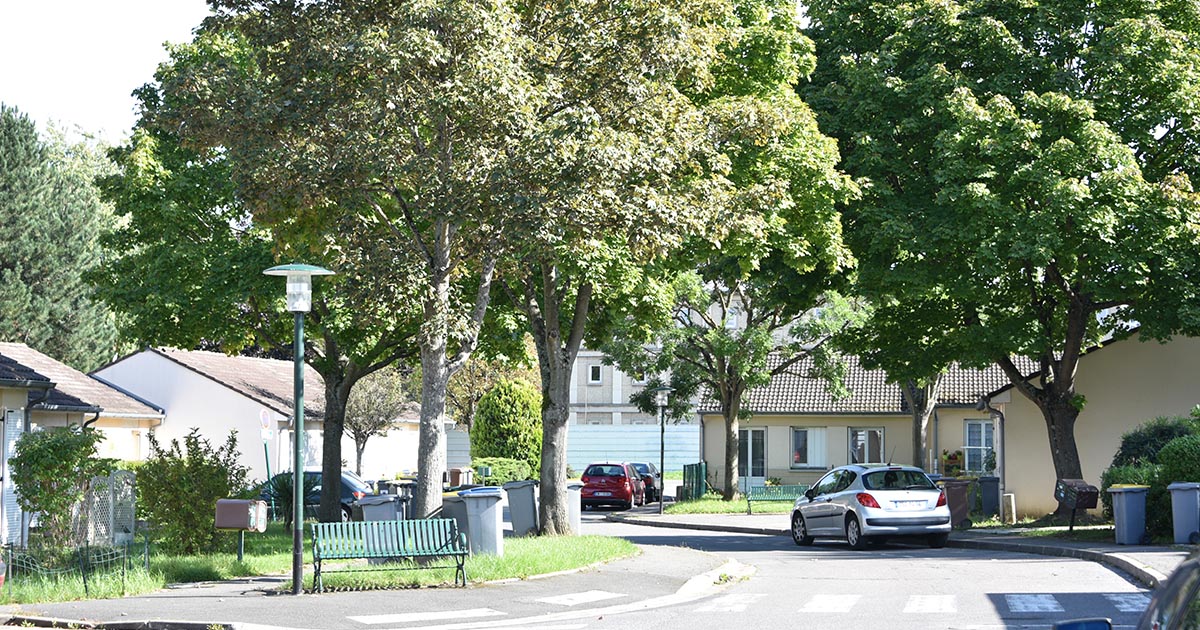
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Modification du contrat d'assurance habitation

Vérifié le 28/04/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

La modification d’un contrat d’assurance habitation peut intervenir à tout moment, à l’initiative de l’assuré ou de l’assureur. Elle peut résulter d’un changement de situation, d’une évolution du risque, d’une obligation légale ou d’une clause prévue au contrat. Dans quels cas et selon quelles règles un contrat peut-il être modifié ? Nous vous présentons les règles applicables.

Vous pouvez demander une réduction de votre prime d'assurance lorsque votre situation évolue et que celle-ci entraîne la modification du risque assuré.

Exemple

  • Réduction de la surface habitable
  • Diminution du nombre d'occupants
  • Suppression d’une installation au gaz
  • Installation d’un système de sécurité (alarme, caméras).

Vous devez envoyer une demande écrite à votre assureur par lettre RAR ou par envoi recommandé électronique.

Vous pouvez utiliser un modèle de lettre :

Modèle de document
Résilier son contrat d'assurance en cours

Pour résilier un contrat d'assurance, habitation ou auto, souscrit depuis plus d'une année.

Accéder au modèle de document  

Institut national de la consommation (INC)

L'assureur a 10 jours calendaires pour vous répondre.

Il peut accepter ou refuser votre demande de modification.

  • Lorsque l'assureur accepte votre demande, il doit vous envoyer un avenant au contrat comportant le nouveau tarif.

    Vous devez signer l'avenant et le renvoyer à l'assureur.

  • Si l'assureur refuse d’ajuster la prime malgré la diminution du risque, vous pouvez résilier le contrat sans frais.

    Dans ce cas, la résiliation prendra effet 30 jours calendaires après l'envoi de votre lettre de résiliation.

    L’assureur devra rembourser la cotisation qui correspond à la période après résiliation.

  À savoir

Sans réponse de l'assureur dans les 10 jours calendaires, son silence vaut acceptation.

En cas d'aggravation du risque, votre assureur peut demander une augmentation de la cotisation ou la résiliation du contrat.

L’assureur peut également modifier un contrat d’assurance habitation pour d’autres raisons, notamment en cas de révision tarifaire.

Vous devez déclarer à l'assureur toutes circonstances nouvelles qui ont pour conséquence d'aggraver le risque assuré ou d'en créer de nouveaux.

Vous devez faire cette déclaration par lettre recommandée ou par envoi recommandé électronique dans un délai de 15 jours calendaires à partir du moment où vous en avez eu connaissance.

Exemple

  • Transformation du logement en local professionnel
  • Installation d’un poêle ou d’une cheminée
  • Travaux augmentant considérablement la valeur du bien.

Vous pouvez utiliser un modèle de lettre :

Modèle de document
Déclarer une modification de risque à son assureur

Accéder au modèle de document  

Institut national de la consommation (INC)

À la suite de cette déclaration obligatoire, l’assureur doit vous signaler s’il veut résilier le contrat ou s'il veut le maintenir avec ou sans une augmentation de la cotisation.

Vous devez donner suite à la lettre de l'assureur dans un délai de 30 jours calendaires.

  • L’assureur doit vous notifier sa décision de résilier le contrat.

    La résiliation prend effet 10 jours calendaires après la notification.

    L'assureur doit vous rembourser la portion de cotisation déjà payée qui correspond à la période post-résiliation.

  • Vous pouvez accepter ou refuser la proposition de l'assureur :

    • L'assureur doit vous envoyer un avenant avec les nouvelles conditions du contrat (augmentation de la cotisation) et vous devez le signer pour que le contrat soit modifié.

    • L'assureur peut résilier le contrat après l'expiration du délai de 30 jours calendaires, à condition qu'il vous ait informé de cette éventualité, en l'inscrivant en caractères apparents dans sa proposition.

  • L'assureur doit vous envoyer un avenant avec les nouvelles conditions du contrat (couverture du risque augmenté).

    Vous devez le signer pour que le contrat soit modifié.

L’assureur peut également décider unilatéralement (c'est-à-dire de lui-même) d’augmenter les cotisations pour des raisons internes (réévaluation des risques ou évolution commerciale), sans qu’il y ait une clause d’indexation dans le contrat. Il doit alors vous en informer en vous adressant un avenant.

Vous pouvez accepter la nouvelle proposition et signer l’avenant.

Si vous la refusez, l’assureur peut mettre fin au contrat, à condition d’avoir expressément indiqué cette possibilité dans sa communication.

Certaines modifications du contrat ne résultent pas d’un changement de votre situation ou d’une décision de l’assureur, mais proviennent d’obligations légales ou de mécanismes intégrés au contrat dès sa signature.

Dans ces cas, la cotisation peut être revue à la hausse sans que vous en ayez fait la demande.

Nouvelle obligation légale

Lorsque la loi impose de couvrir un nouveau risque (par exemple, extension obligatoire des garanties catastrophes naturelles), l’assureur peut modifier le contrat en conséquence, ce qui peut entraîner une augmentation de la cotisation.

Dans ce cas, l’assureur est obligé de modifier le contrat pour se conformer à la nouvelle loi. Il doit vous transmettre un avenant précisant les changements apportés et la nouvelle cotisation applicable.

Vous devez signer cet avenant pour que la modification prenne effet.

En cas de refus, l’assureur pourra résilier votre contrat si cette possibilité a été prévue et si vous en avez eu connaissance.

Augmentation de cotisation prévu au contrat

Certains contrats prévoient une clause d’indexation, qui permet à l’assureur d’ajuster automatiquement les cotisations selon un indice défini (par exemple, indice du coût de la construction ou inflation).

Cette revalorisation ne nécessite pas d’accord spécifique : elle s’applique automatiquement aux dates et conditions prévues dans le contrat. L’assureur informe simplement l’assuré via l’avis d’échéance.

Vous ne pouvez pas vous opposer à l’application de cette clause, mais vous conservez la possibilité de résilier le contrat à l’échéance annuelle.

Variation des taxes ou contributions légales

Des modifications peuvent intervenir indépendamment de la volonté des parties, notamment en cas de variation des taxes ou contributions légales applicables aux assurances.

C’est le cas, par exemple, de la contribution au Fonds de garantie des victimes des actes de terrorisme (FGTI), dont le montant peut être réévalué par les pouvoirs publics.

Dans ce cas, l’assureur est autorisé à répercuter automatiquement ces hausses sur la cotisation. Vous ne pouvez pas contester cette majoration, mais vous conservez la possibilité de résilier votre contrat à l’échéance annuelle.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×