Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

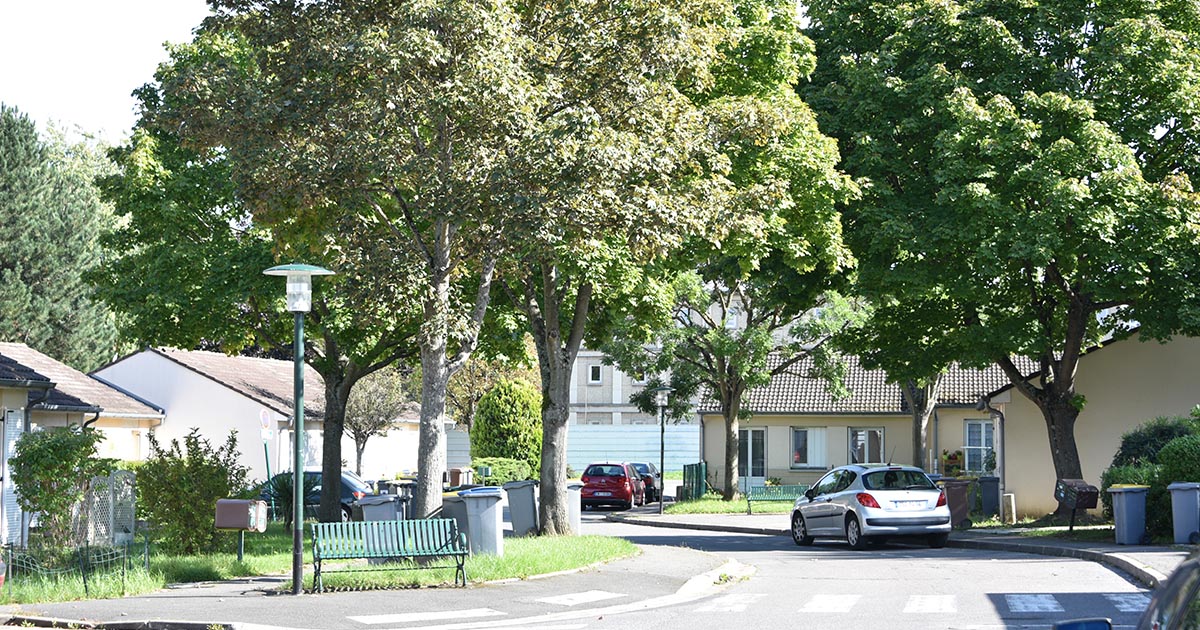
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Accident sous l'effet d'alcool ou de drogue : quelles conséquences sur l'assurance ?

Vérifié le 24/02/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Le fait de prendre le volant sous l'effet d'alcool ou de drogue vous expose à des sanctions. De plus, votre assureur peut refuser de couvrir vos dommages matériels et corporels si l'accident est causé par une telle conduite. Nous vous présentons les informations à connaître.

Si vous causez un accident alors que vous êtes sous l'effet de l'alcool ou de drogues, votre assurance ne couvrira pas vos propres dommages (corporels et matériels).

De ce fait, si vous êtes blessé, vous ne bénéficierez pas de la garantie conducteur et des autres garanties d'indemnisation individuelle (invalidité, indemnités journalières,...).

Les dommages à votre véhicule ne seront pas remboursés par votre assurance.

L'assureur peut refuser d'appliquer des garanties spécifiques, telles que les suivantes :

  • Protection juridique
  • Dommages tous accidents
  • Dommages collision
  • Garantie individuelle accident.

Même si vous avez payé vos cotisations, l'assureur ne sera pas obligé de couvrir les préjudices liés à ces garanties en cas d'accident sous l'effet de l'alcool ou de stupéfiants.

Si vous êtes victime d’un accident causé par un conducteur sous l’effet de l’alcool ou de drogues, vous pouvez prétendre à une indemnisation, même si le responsable de l’accident n’est pas en mesure d’assumer ses obligations.

Indemnisation par l'assurance du responsable

Si vous êtes passager, piéton ou conducteur d’un autre véhicule et que vous n’êtes pas responsable de l’accident, l’assurance responsabilité civile du conducteur fautif couvrira vos dommages corporels et matériels.

Même si une victime était sous l’emprise de l’alcool ou de drogues au moment de l’accident (par exemple, un passager), elle peut tout de même bénéficier de certaines garanties, comme la protection juridique, si sa responsabilité n’est pas engagée.

Indemnisation par le FGAO si l'assureur du responsable refuse d'indemniser ou si le conducteur n'est pas assuré

Dans certains cas, les victimes peuvent ne pas être indemnisées par une assurance. Tel peut être le cas si le conducteur responsable de l'accident n'est pas assuré ou si son contrat a été résilié avant l'accident. Il en est de même si le responsable a pris la fuite ou s'il n'a pas pu être identifié.

Dans ces situations, vous pouvez demander une indemnisation auprès du fonds de garanties des assurances obligatoires (FGAO) en respectant les étapes suivantes :

  • En cas de délit de fuite, vous devez signaler dans les meilleurs délais les faits à la police ou à la gendarmerie et déposer une plainte.
  • Rassembler les preuves : documents médicaux, témoignages, rapport de police, constat amiable (si possible)
  • Envoyer une demande d’indemnisation, via le formulaire dédié, au FGAO et joindre les justificatifs nécessaires (PV de police, certificats médicaux, devis de réparation,...)

Formulaire
Demande d'indemnisation au FGAO par une victime d'un accident de la circulation ou de chasse

Accéder au formulaire  

Fonds de garantie des assurances obligatoires (FGAO)

Vous devez saisir le FGAO dans un délai de 3 ans après l’accident. Si un recours en justice est en cours, ce délai peut être prolongé.

 Attention :

Le FGAO indemnise uniquement les victimes et non le conducteur fautif. Si ce dernier est responsable et alcoolisé ou sous l’emprise de stupéfiants, il ne pourra pas bénéficier de cette aide.

En plus des sanctions pénales et des sanctions complémentaires auxquelles vous vous exposez si vous conduisez sous l'emprise d'alcool ou de stupéfiants, la compagnie d'assurance peut, en cas d'accident responsable, augmenter vos primes d'assurance ou résilier votre contrat.

Sanction pénale

La conduite sous l'emprise de l'alcool ou de drogue est une infraction qui peut être punie par une amende, la suspension de votre permis de conduire ou à une peine de prison.

Modification du contrat

Votre assureur peut majorer votre cotisation. La majoration doit s'appliquer dans les limites suivantes :

  • 50 % en cas d'implication dans au moins 3 sinistres au cours d'une année
  • 50 % si vous faites l'objet d'une suspension de permis de conduire de 2 à 6 mois
  • 100 % si vous faites l'objet d'une suspension de permis de conduire de plus de 6 mois
  • 100 % si vous commettez un délit de fuite
  • 150 % s'il n'y a pas d'autres infractions sanctionnées en plus de la consommation d'alcool ou de stupéfiants
  • 400 % en cas d'infractions multiples (alcool, stupéfiants et délit de fuite par exemple).

Résiliation du contrat

L'assureur peut également résilier unilatéralement votre contrat en respectant un délai de préavis d'1 mois.

  À savoir

À la suite à une résiliation pour ce motif, vous serez inscrit au fichier des résiliations automobiles tenu par l'Agira. Cette inscription peut compliquer la souscription d'un nouveau contrat d'assurance, car les assureurs consultent ce fichier pour évaluer le profil des conducteurs.

Oui, vous pouvez changer d'assureur.

Toutefois, le fait d'être inscrit dans le fichier des résiliations automobiles en tant que conducteur à risque peut entraîner les situations suivantes :

  • Refus d'assurance
  • Augmentation importante de la prime
  • Période probatoire.

En cas de difficulté, vous pouvez vous rapprocher du bureau central de tarification (BTC). Il s'agit d'un organisme indépendant dont le rôle est de garantir que tout conducteur puisse souscrire à l'assurance responsabilité civile obligatoire. Pour solliciter son intervention, vous devez lui adresser une demande écrite en joignant la preuve du refus.

Un modèle de demande est disponible :

Modèle de document
Saisir le Bureau central de tarification (BCT) en cas de refus d'assurance de son véhicule

Accéder au modèle de document  

Institut national de la consommation (INC)

Le BCT désigne un assureur qui sera tenu de vous proposer une couverture en responsabilité civile, et détermine le montant de la prime que vous devrez payer.

 À noter

L'intervention du BCT se limite à la garantie de responsabilité civile obligatoire. Les garanties facultatives (telles que le vol, l'incendie ou les dommages tous accidents) ne sont pas concernées.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×