Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

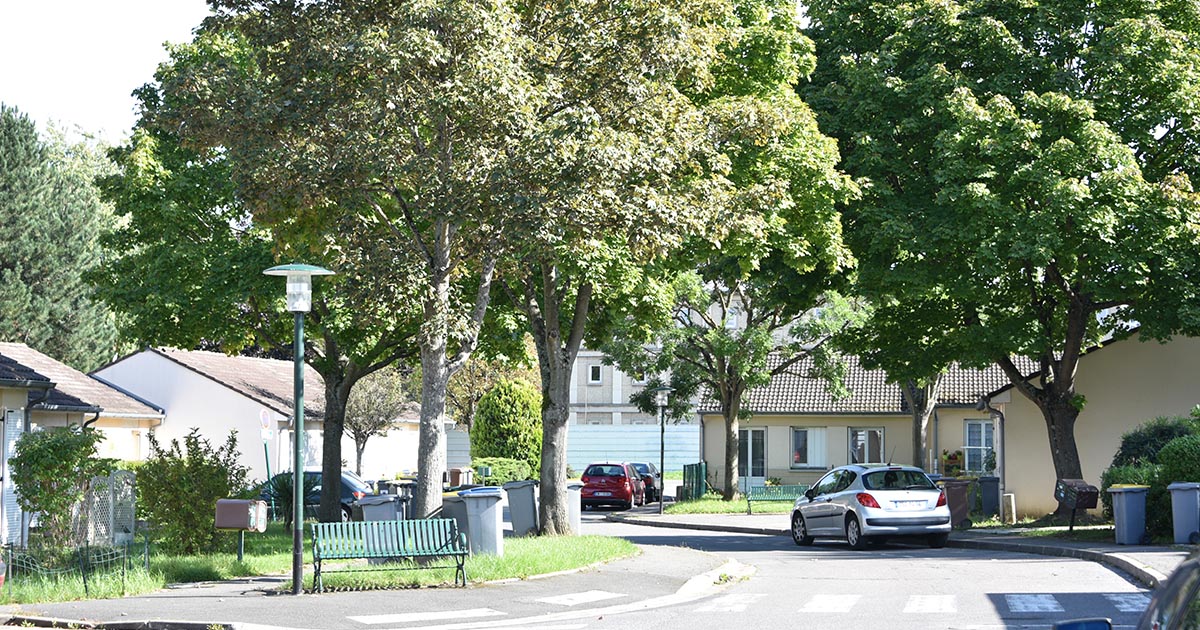
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Catastrophe naturelle ou technologique : indemnisation par l’assurance

Vérifié le 10/04/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Certains événements exceptionnels, comme une inondation ou un accident industriel majeur, peuvent provoquer des dégâts importants dans les habitations et les biens. Dans ces situations, votre assurance peut vous indemniser sous certaines conditions. Comment fonctionne cette indemnisation et dans quels cas s’applique-t-elle ? Nous vous présentons les informations à connaître.

La garantie catastrophe naturelle permet d’être indemnisé pour les dommages matériels directs causés par un phénomène naturel d’intensité anormale (inondation, sécheresse, glissement de terrain, avalanche, tremblement de terre, etc.).

Cette garantie ne peut pas être souscrite seule.

Elle est automatiquement incluse dans les contrats d’assurance couvrant les dommages aux biens, notamment les contrats multirisques habitation et certains contrats d’assurance automobile.

Un assureur ne peut pas refuser d’accorder cette garantie lorsque vous souscrivez un contrat couvrant les dommages aux biens.

La garantie catastrophe naturelle couvre les biens assurés par votre contrat.

Selon votre contrat, il peut s’agir notamment :

  • du logement assuré,
  • des biens mobiliers (meubles, appareils électroménagers, objets personnels),
  • de certains bâtiments annexes ou dépendances,
  • parfois des véhicules lorsqu’ils sont couverts par une assurance dommages.

Les biens non couverts par votre contrat ne peuvent pas être indemnisés.

2 conditions doivent être réunies pour que la garantie s’applique.

Être assuré contre les dommages aux biens

Vous devez avoir souscrit un contrat d’assurance couvrant les biens endommagés (par exemple une assurance multirisque habitation).

Reconnaissance officielle de la catastrophe naturelle

Un arrêté interministériel doit reconnaître l’état de catastrophe naturelle dans la zone concernée.

Cet arrêté précise notamment :

  • les communes concernées
  • la période de l’événement
  • la nature des dommages.

Il est publié au Journal officiel.

La reconnaissance de l’état de catastrophe naturelle suit une procédure administrative.

  • La commune dépose une demande auprès du préfet après l’événement.
  • Le préfet transmet le dossier à l’État.
  • Une commission interministérielle examine les demandes.
  • Un arrêté interministériel est publié au Journal officiel si la catastrophe est reconnue.

Les communes disposent généralement d’un délai maximal de 24 mois après l’événement pour déposer leur demande.

L’assurance n’indemnise que les dommages couverts par votre contrat.

Les biens ou éléments suivants ne sont généralement pas indemnisés :

  • Biens non assurés
  • Certains frais indirects non prévus par le contrat
  • Dommages antérieurs à la catastrophe
  • Certains biens construits en violation des règles de prévention des risques.

Après la publication de l’arrêté reconnaissant l’état de catastrophe naturelle au Journal officiel, vous devez déclarer votre sinistre à votre assureur.

Vous devez faire votre déclaration de sinistre à votre compagnie d'assurance dès que vous avez connaissance de l'événement, et au plus tard 30 jours après la publication de l'arrêté.

Si vous avez souscrit l'assurance contre les pertes d'exploitation, vous devez faire une déclaration du sinistre pour cette garantie dans le même délai.

Les coordonnées de l'assurance sont rappelées sur les quittances ou dans le contrat.

La déclaration doit être envoyée par lettre recommandée, de préférence avec accusé de réception. Il faut prévoir si nécessaire une copie de ce courrier à votre agent d'assurances ou votre courtier.

Vous devez Indiquer dans la lettre les éléments suivants :

  • Nom, prénom et adresse
  • Numéro de contrat d'assurance
  • Description du sinistre (nature, date, heure, lieu)
  • Liste chiffrée de tous les objets perdus ou endommagés, accompagnée des documents permettant de prouver l'existence et la valeur des biens (factures, photographies par exemple)
  • Estimation de votre préjudice, si vous avez souscrit l'assurance contre les pertes d'exploitation
  • Dégâts causés à des tiers (par exemple si un arbre de votre propriété est tombé et a occasionné des dégâts chez un voisin)
  • Coordonnées des victimes s'il y en a.

  À savoir

Si vous prenez en charge la réparation (partielle ou totale) de vos biens, il faut conserver les factures d'achat de matériaux pour qu'elles soient prises en compte par l'assureur.

Conservez les objets endommagés, car ils seront peut-être examinés par l'assureur ou l'expert désigné pendant l'expertise.

  • Après la publication de l’arrêté reconnaissant l’état de catastrophe naturelle au Journal officiel, vous devez faire votre déclaration de sinistre à votre compagnie d'assurance ou au courtier d'assurance qui gère vos contrats.

    Vous devez l'envoyer le plus rapidement possible et au plus tard 30 jours après la publication de l'arrêté.

    Si vous avez souscrit l'assurance contre les pertes d'exploitation, vous devez faire la déclaration du sinistre lié à cette garantie dans le même délai.

    Les coordonnées de l'assurance sont rappelées sur les quittances ou dans le contrat.

    Adressez votre déclaration par courrier par lettre recommandée, de préférence avec accusé de réception, à votre assureur. Prévoyez éventuellement une copie de ce courrier à votre agent d'assurances ou votre courtier.

    Indiquez notamment dans ce courrier :

    • Nom, prénom et adresse
    • Numéro de contrat d'assurance
    • Description du sinistre (nature, date, heure, lieu)
    • Liste chiffrée de tous les objets perdus ou endommagés accompagnée des documents permettant d'attester de l'existence et de la valeur des biens (factures, photographies par exemple)
    • Dégâts causés à des tiers (par exemple si un arbre de votre propriété est tombé et a occasionné des dégâts chez un voisin)
    • Coordonnées des victimes s'il y en a.

      À savoir

    Si vous prenez en charge la réparation (partielle ou totale) de vos biens, conservez les factures d'achat de matériaux pour qu'elles soient prises en compte par l'assureur.

    Conservez les objets endommagés car ils seront examinés par l'assureur ou l'expert désigné pendant l'expertise.

  • Vous pouvez bénéficier du fonds de secours pour l'outre-mer. Il faut vous adresser à votre mairie pour savoir comment faire.

    Où s’adresser ?

L’indemnisation dépend :

  • de l’importance des dommages
  • des garanties prévues dans votre contrat
  • des plafonds d’indemnisation.

Frais de relogement d'urgence

Les frais indirects (notamment ceux liés à l'absence temporaire de jouissance des biens sinistrés) ne sont pas indemnisés.

Les frais d’hébergement temporaire peuvent être pris en charge lorsque la résidence principale devient inhabitable à la suite d’une catastrophe naturelle.

Franchises

Lors de la mise en jeu de la garantie catastrophe naturelle, une franchise s'applique. Cette franchise légale est modulée selon la nature des biens endommagés. Pour les biens personnels, les franchises sont les suivantes  :

  • 380 € pour les habitations ou tout autre bien à usage non professionnel
  • 1 520 € si le dommage provient d'un mouvement de terrain consécutif à la sécheresse ou à une réhydratation du sol.

L’assureur doit :

  • verser une provision dans les 2 mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté,
  • puis verser l’indemnisation complète dans un délai de 3 mois.

  À savoir

Des dispositions plus avantageuses peuvent être prévues dans votre contrat.

Une catastrophe technologique correspond à un accident industriel majeur.

Elle peut concerner notamment les installations ou activités suivantes :

  • Installation classée pour la protection de l’environnement (par exemple un site industriel de type Seveso)
  • Stockage souterrain de produits dangereux
  • Transport de matières dangereuses.

Une catastrophe technologique est caractérisée lorsqu’un accident provoque des dommages importants à un grand nombre de biens immobiliers.

Les accidents nucléaires sont exclus de ce régime.

La garantie s’applique si les 2 conditions suivantes sont réunies :

  • Un accident industriel provoque des dommages importants aux habitations
  • Un arrêté de catastrophe technologique est publié au Journal officiel.

Cette garantie est incluse dans les contrats multirisques habitation.

Vous devez vous adresser à votre compagnie d'assurance ou au courtier d'assurance qui gère vos contrats dans les 5 jours ouvrés suivant le sinistre.

Leurs coordonnées sont rappelées sur les quittances ou dans le contrat.

Adressez votre déclaration par courrier par lettre recommandée, de préférence avec accusé de réception, à votre assureur. Prévoyez éventuellement une copie de ce courrier à votre agent d'assurances ou votre courtier.

Indiquez notamment dans ce courrier les éléments suivants :

  • Vos coordonnées (nom, adresse)
  • Numéro de votre contrat d'assurance
  • Description du sinistre (nature, date, heure, lieu)
  • État estimatif des meubles et objets détruits ou détériorés
  • Description des dommages (matériels ou corporels, importance)
  • Coordonnées des victimes s'il y en a.

Les règles d’indemnisation sont plus favorables que pour les catastrophes naturelles.

Biens immobiliers

L’assureur doit indemniser les dommages sans franchise et sans plafond d’indemnisation.

Si le logement ne peut pas être réparé, l’indemnisation doit permettre d’acquérir un bien équivalent dans le même secteur géographique.

Biens mobiliers

Les biens mobiliers doivent être réparés ou remplacés à neuf, sans application de vétusté.

En l’absence d’assurance

Si le logement n’est pas assuré, certains dommages immobiliers peuvent être indemnisés par le Fonds de garantie des assurances obligatoires (FGAO).

Où s’adresser ?

Indemnise les victimes d’accident de la circulation dont les auteurs n’étaient pas assurés ou n'ont pas été identifiés.

Dans la majorité des cas, l’assureur mandate un expert afin d’évaluer les dommages.

Lorsque les dégâts sont limités, l’expertise peut ne pas être nécessaire.

Vous devrez justifier les dommages que vous avez subis. Il faut donc conserver tous les objets qui ont été endommagés lors du sinistre, même détériorés ou brûlés. Il faut aussi rassembler tout ce qui peut identifier les biens endommagés ou détruits dans le sinistre (factures, photos, bons de garantie...).

Avant le passage de l'expert, vous pouvez faire faire des devis de remise en état des locaux.

Vérifiez auprès de votre assurance si elle vous permet de commencer des travaux de remise en état avant le passage d'un expert.

Vous devez être indemnisé dans un délai de 3 mois à compter de la date de remise de l'état estimatif des biens endommagés ou de la date de publication de l'arrêté de catastrophe technologique.

 À noter

Le contrat peut prévoir un délai plus favorable.

Les règles diffèrent selon qu’il s’agit d’une catastrophe naturelle ou d’une catastrophe technologique. Dans les 2 cas, l’indemnisation dépend notamment de la reconnaissance officielle de l’événement par les autorités.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×