Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

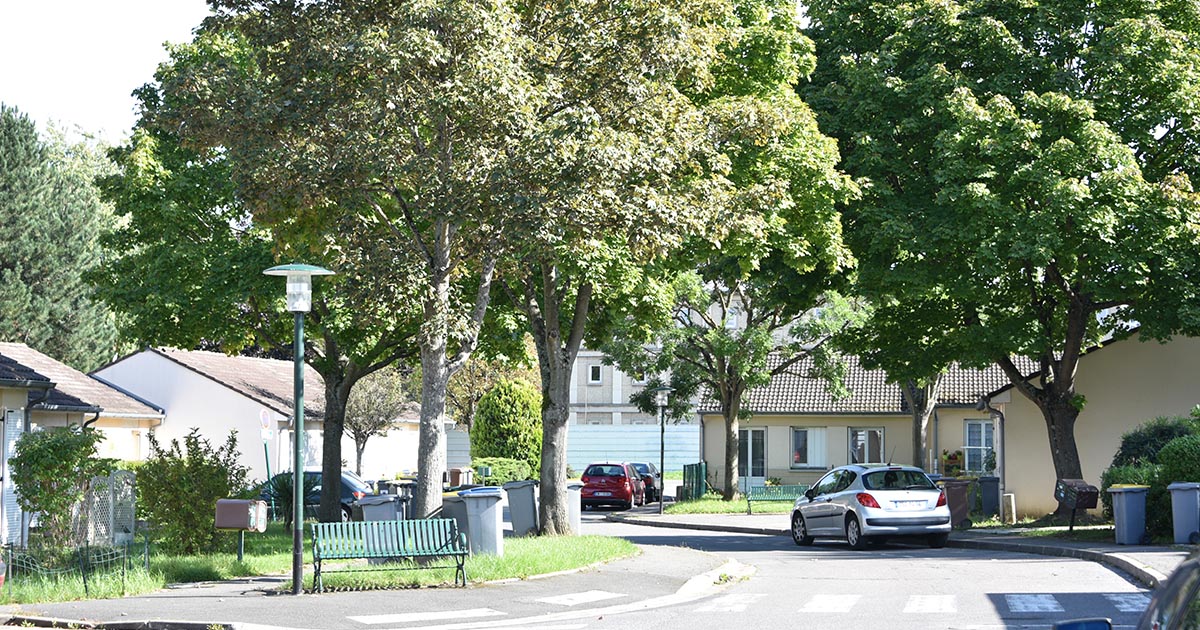
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Obligation du locataire : assurance habitation couvrant les risques locatifs

Vérifié le 16/04/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Le locataire d'un logement loué avec un bail d'habitation (y compris un bail mobilité) doit-il assurer son logement ? Le locataire a l'obligation de souscrire un contrat d'assurance habitation couvrant au minimum les risques locatifs, c'est-à-dire au moins les risques incendie, dégât des eaux, explosion. S'il ne le fait pas, le propriétaire (ou l'agence immobilière) peut soit résilier le bail, soit prendre une assurance pour le compte du locataire (et se faire rembourser). Nous vous présentons les informations à connaître.

En tant que locataire d'un logement loué avec un bail d'habitation (y compris un bail mobilité), vous avez l'obligation de souscrire un contrat d'assurance habitation.

Pour le locataire d'un bail d'habitation (ou un bail mobilité), seule la garantie des risques locatifs est obligatoire. La garantie des risques locatifs concerne les dommages causés au logement par un incendie, une explosion ou un dégât des eaux.

Attention, cette garantie ne concerne que les dommages causés au logement loué. Elle ne couvre pas les dommages qui pourraient être causés aux voisins, si le sinistre s'étend au-delà du logement loué. Pour couvrir ces dommages, vous devez souscrire la garantie recours des voisins et des tiers. Cette garantie est facultative.

La garantie des risques locatifs ne couvre pas non plus vos biens personnels, qui pourraient être endommagés lors d'un sinistre. Pour garantir vos biens, vous devez souscrire une assurance complémentaire, couramment nommée multirisques habitation. Cette assurance est facultative.

En tant que locataire d'un logement loué avec un bail d'habitation (y compris un bail mobilité), vous avez l'obligation de souscrire un contrat d'assurance habitation et de fournir l'attestation de votre contrat d'assurance au propriétaire (ou à l'agence immobilière) aux moments suivants :

  • Lorsque le propriétaire (ou l'agence immobilière) vous remet les clefs du logement
  • Une fois par an, à la demande du propriétaire (ou de l'agence immobilière).

Si vous ne fournissez pas votre attestation d'assurance risques locatifs lorsque le propriétaire (ou l'agence immobilière) vous la demande, le propriétaire (ou l'agence immobilière) peut choisir, soit de résilier votre bail, soit de prendre une assurance risques locatifs pour votre compte.

  • Votre bail peut ou non contenir une clause résolutoire pour défaut d'assurance couvrant les risques locatifs.

    • Le propriétaire (ou l'agence immobilière) doit charger un commissaire de justice (anciennement commandement d'huissier de justice) de vous remettre un commandement (mise en demeure) vous demandant de prendre une assurance risques locatifs.

      Après avoir reçu le commandement, vous avez 1 mois pour prendre une assurance risques locatifs.

      Si vous n'avez pas pris d'assurance dans ce délai, le propriétaire (ou l'agence immobilière) doit saisir le tribunal pour demander au juge des contentieux de la protection de constater que votre bail est résilié et d'ordonner votre expulsion du logement.

    • Le propriétaire (ou l'agence immobilière) doit charger un commissaire de justice (anciennement commandement d'huissier de justice) de vous assigner devant le tribunal, pour demander au juge des contentieux de la protection de résilier votre bail et d'ordonner votre expulsion du logement.

        À savoir

      Avant de vous assigner devant le tribunal, le propriétaire (ou l'agence immobilière) peut vous envoyer une mise en demeure de respecter votre obligation de prendre une assurance "risques locatifs" mais il n'y est pas obligé.

  • Le propriétaire (ou l'agence immobilière) doit vous envoyer un courrier recommandé avec avis de réception vous indiquant son intention de prendre une assurance "risques locatifs", pour votre compte.

      À savoir

    Lorsque le propriétaire (ou l'agence immobilière) envoie ce courrier, il ne peut plus demander la résiliation du bail pour absence d'assurance, même si votre bail contient une clause résolutoire.

    Après avoir reçu ce courrier, vous avez 1 mois pour prendre une assurance "risques locatifs".

    Après ce délai d'un mois, si vous n'avez pris d'assurance, le propriétaire peut en prendre une pour votre compte.

    Le propriétaire (ou l'agence immobilière) doit alors vous remettre une copie du contrat d'assurance lors de sa souscription et à chaque renouvellement.

    Le propriétaire (ou l'agence immobilière) paie la prime d'assurance annuelle facturée par l'assureur. Mais vous devez le rembourser de cette somme, que le propriétaire (ou l'agence immobilière) peut augmenter d'au maximum 10 %. Vous devez lui rembourser le total par 1/12eà chaque paiement du loyer mensuel.

    Exemple

    Le propriétaire a payé une prime d'assurance annuelle de 200 €.

    Le propriétaire majore cette somme de 10 %.

    Vous lui devez au total : 200 € x1,10 = 220 €.

    Chaque mois, vous devez lui rembourser : 220 €/12 = 18,33 €.

    Le montant total à rembourser doit être inscrit sur l'avis d'échéance et sur la quittance de loyer.

    Vous pouvez mettre fin à l'assurance prise pour votre compte par le propriétaire (ou l'agence immobilière). Pour cela, vous devez prendre une assurance "risques locatifs" et lui remettre l'attestation d'assurance. Le propriétaire (ou l'agence immobilière) doit résilier son assurance le plus rapidement possible. Vous devez lui rembourser la fraction de la prime exigée par l'assureur jusqu'à la résiliation.

    Lorsque vous quittez définitivement le logement avant la fin du contrat d'assurance, le propriétaire (ou l'agence immobilière) doit le résilier le plus rapidement possible. Vous devez lui rembourser la fraction de la prime exigée par l'assureur jusqu'à la résiliation du contrat.

Le locataire d'un logement loué avec un bail d'habitation (y compris un bail mobilité) a l'obligation de souscrire un contrat d'assurance habitation pour le logement loué.

Il doit vous en fournir l'attestation aux moments suivants :

  • Lorsque vous lui remettez les clefs du logement
  • Une fois par an, à votre demande.

Seule la garantie des risques locatifs est obligatoire. La garantie des risques locatifs concerne les dommages causés au logement par un incendie, une explosion ou un dégât des eaux. Cette garantie ne concerne que les dommages causés au logement loué. Elle ne couvre pas les dommages qui pourraient être causés aux voisins, si le sinistre s'étend au-delà du logement loué.

Si le locataire ne vous transmet d'attestation d'assurance risques locatifs, vous pouvez choisir l'une des possibilités suivantes :

  • Soit résilier le bail
  • Soit prendre une assurance "risques locatifs" pour le compte du locataire. Dans ce cas, vous perdez la possibilité de résilier le bail pour absence d'assurance du locataire, même si le bail contient une clause résolutoire.

Selon que le bail contient ou non une clause résolutoire pour absence d'assurance "risques locatifs" du locataire, les règles à respecter sont différentes :

  • Vous devez charger un commissaire de justice (anciennement commandement d'huissier de justice) de délivrer au locataire un commandement lui indiquant qu'il doit prendre une assurance "risques locatifs".

    Un mois après la délivrance du commandement, si le locataire ne vous a pas remis une attestation d'assurance, vous devez saisir le juge des contentieux de la protection du tribunal dont dépend le logement loué. Vous pouvez lui demander de constater que le bail est résilié et d'ordonner l'expulsion du locataire.

      À savoir

    Vous pouvez saisir le juge des contentieux de la protection en référé.

  • Vous pouvez demander au juge des contentieux de la protection la résiliation du bail et l'expulsion du locataire du logement.

    Pour cela, vous devez charger un commissaire de justice (anciennement commandement d'huissier de justice) de délivrer au locataire une assignation devant le tribunal dont dépend le logement loué.

      À savoir

    Vous pouvez préalablement envoyer au locataire une mise en demeure de respecter ses engagements, mais vous n'y êtes pas obligé.

Lorsque le locataire ne prend pas d'assurance "risques locatifs", vous pouvez le faire pour son compte.

Vous devez d'abord envoyer au locataire un courrier recommandé avec avis de réception. Dans ce courrier, vous devez indiquer votre intention de prendre pour son compte une assurance couvrant les risques locatifs. Les risques locatifs sont les dommages causés au logement par un incendie, un dégât des eaux ou une explosion.

 Attention :

En envoyant ce courrier, vous perdez la possibilité de résilier le bail pour absence d'assurance du locataire, même si le bail contient une clause résolutoire.

Le locataire a 1 mois pour prendre une assurance "risques locatifs".

Si après ce délai, il ne vous a pas remis d'attestation d'assurance, vous pouvez prendre une assurance " risques locatifs" pour son compte.

  À savoir

Vous devez remettre au locataire une copie du contrat d'assurance lors de sa souscription et à chaque renouvellement.

Vous devez payer la prime d'assurance facturée par l'assureur, mais le locataire doit vous rembourser.

Vous pouvez majorer ce montant d'au maximum 10 %.

Le locataire doit vous rembourser le montant total par 1/12e à chaque paiement mensuel du loyer.

Exemple

Vous avez payé une prime d'assurance annuelle de 200 €.

Vous décidez de majorer cette somme de 10 %.

Le locataire doit vous rembourser le montant total de : 200  €x 1,10 = 220 €.

Chaque mois, le locataire doit vous verser : 220  €/ 12 = 18,33 €.

Le montant total que le locataire doit vous rembourser doit être inscrit sur l'avis d'échéance et sur la quittance de loyer.

Vous devez résilier le plus rapidement possible l'assurance que vous avez prise pour le compte du locataire, aux moments suivants :

  • Lorsque le locataire vous remet une attestation d'assurance "risques locatifs"
  • Ou lorsqu'il quitte définitivement le logement avant la fin contrat d'assurance que vous avez signé.

Le locataire doit vous rembourser la fraction de la prime exigée par l'assureur jusqu'à la résiliation du contrat.

 Attention :

Les règles sont différentes en cas de location d'un meublé de tourisme.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×