Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

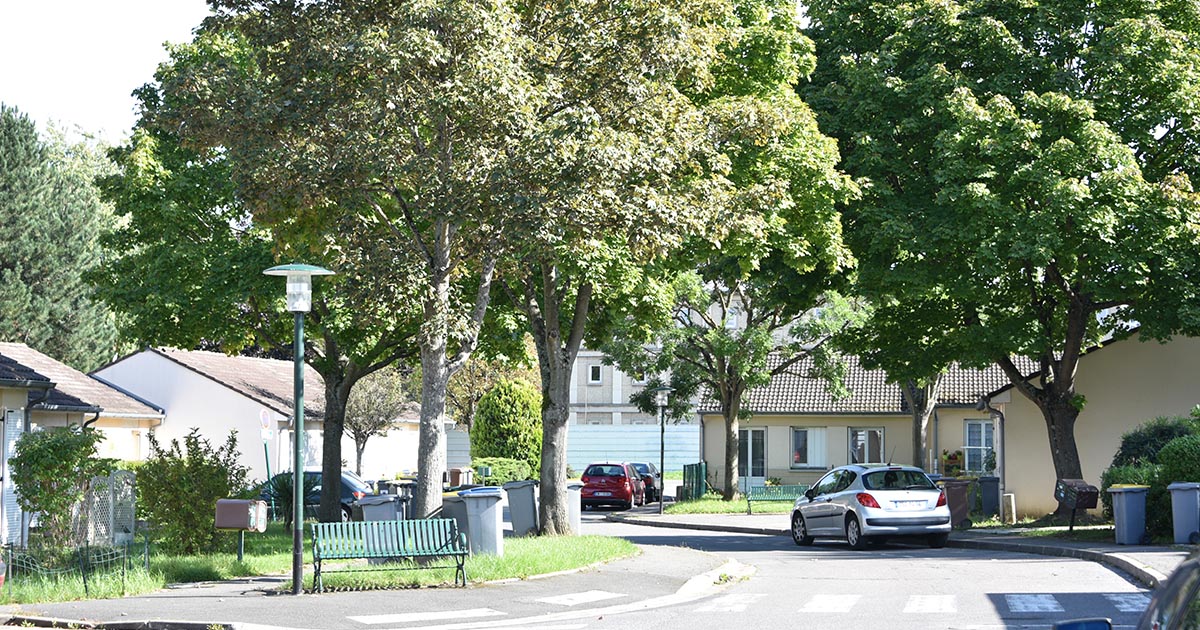
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Fiscalité des activités lucratives d'une association

Vérifié le 04/07/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Une association à but non lucratif peut exercer une activité commerciale sans pour autant être systématiquement soumise aux impôts touchant les entreprises. Vous souhaitez savoir si une exonération est possible lorsque cette activité n’est pas réalisée dans les mêmes conditions qu’une société commerciale ? Nous vous présentons les informations à connaître. Attention : des règles particulières existent notamment pour les établissements d’aide par le travail (Ésat).

L'association qui mène une activité commerciale, de manière régulière ou occasionnelle, peut être exonérée des impôts dits commerciaux (TVA, impôt sur les sociétés et contribution économique territoriale).

Pour ce faire, il faut que les 2 conditions suivantes soient remplies :

L'association est considérée comme non concurrente du secteur marchand si les 4 conditions suivantes sont réunies :

  • Son activité doit viser à satisfaire un besoin qui n'est pas pris en compte par le marché ou qui l'est de façon peu satisfaisante. Par exemple : restauration à destination de personnes en difficulté, vente de produits alimentaires pour des personnes démunies.
  • Son activité doit s'adresser principalement à des personnes justifiant l'attribution d'avantages particuliers au vu de leur situation économique et sociale. Par exemple : demandeurs d'emploi, personnes handicapées.
  • Elle doit pratiquer des prix nettement inférieurs à ceux pratiqués par le secteur marchand pour des services ou des produits similaires. Cette condition peut être remplie lorsque l'association pratique des tarifs modulés en fonction de la situation des clients.
  • Les informations qu'elle diffuse auprès du public sur ses prestations ne doivent pas s'apparenter à de la publicité commerciale. L'information doit utiliser un contenu différent de la publicité traditionnelle et reposer sur un support tenant compte du public visé.

De plus, l'association doit utiliser ses excédents pour des projets entrant dans le champ de son objet non lucratif ou pour faire face à des besoins futurs. Cela signifie que l'association ne peut pas distribuer ou placer ses excédents.

Si l'activité lucrative concurrence le secteur marchand

Dans ce cas, l'association peut être exonérée d'impôts si elle n'exerce pas cette activité dans des conditions comparables à celles d'une entreprise commerciale.

Il faut ainsi examiner successivement les 4 éléments suivant (méthode dite des 4 P) :

  • Produit proposé par l'association
  • Public visé
  • Prix pratiqués
  • Opérations de communication (publicité) réalisées.

Ces éléments n'ont pas tous la même importance. L'énumération ci-dessus les classe par ordre d'importance décroissante, c'est-à-dire que le produit et le public visé ont une importance prépondérante pour déterminer si l'association concurrence le secteur marchand.

Ainsi, le critère de publicité ne peut pas permettre à lui seul de conclure qu'une association concurrence le secteur privé.

Si l'activité lucrative est accessoire

L'association peut être exonérée des impôts commerciaux si elle remplit les 3 conditions suivantes :

  • La majorité de ses activités est non lucrative
  • Sa gestion est désintéressée
  • Le montant des recettes générées par l'une des activités accessoires ne doit pas dépasser 78 596 € sur une année civile.

Un établissement d’aide par le travail (Ésat) n'est pas soumis aux impôts commerciaux si sa gestion est désintéressée et si les conditions suivantes sont remplies :

  • L'organisme a pour objet l'insertion ou la réinsertion économique ou sociale de personnes qui ne pourraient pas être assurées dans les conditions du marché
  • L'activité ne peut pas être exercée durablement par une entreprise lucrative en raison des charges particulières rendues nécessaires par la situation des personnes employées (adaptations particulières des postes de travail, productivité faible...)
  • L'activité lucrative (c'est-à-dire la vente des produits ou prestations) est indissociable de l'activité non lucrative (c'est-à-dire l'insertion ou la réinsertion économique ou sociale de personnes en difficulté). Elle contribue financièrement et en nature à la réalisation de l'objet social de l'organisme.
Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×