Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

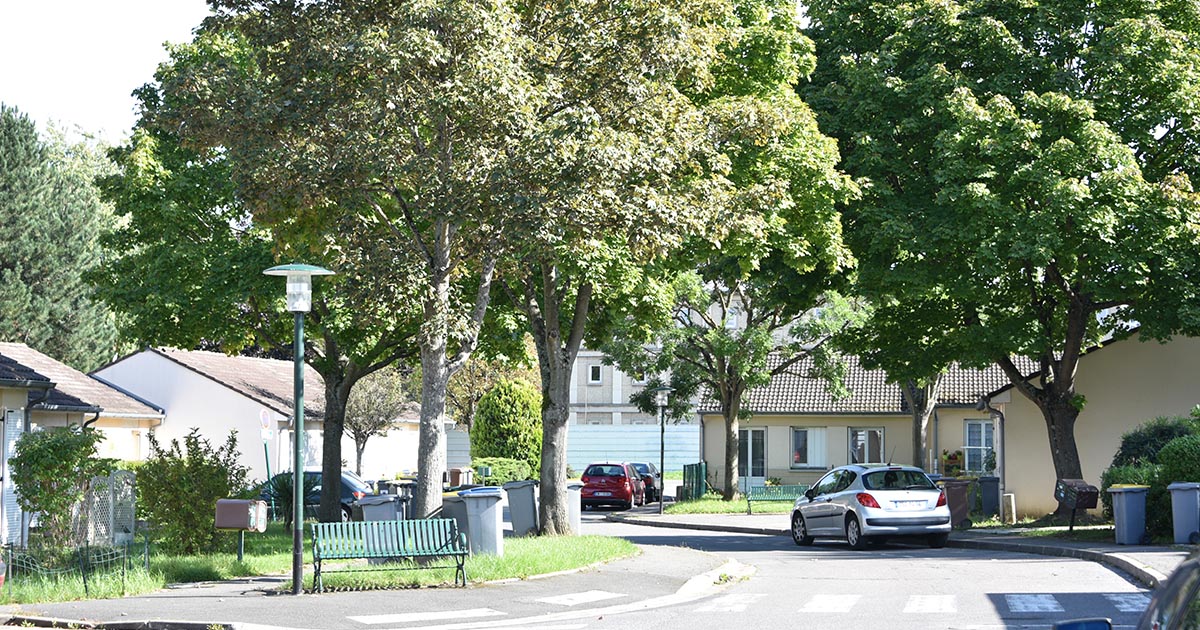
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Organisme d'intérêt général : dans quels cas utiliser un rescrit fiscal ?

Vérifié le 19/11/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

La procédure du rescrit fiscal permet à une association, fondation ou organisme d'intérêt général de poser une question à l'administration fiscale. Le terme rescrit correspond à la réponse fournie par l'administration. La réponse donnée engage l’administration et ne lui permet plus de changer de position sur la question formulée. Il existe différents types de rescrits fiscaux, dont le rescrit général (appelé rescrit fiscalité) et le rescrit spécial (appelé rescrit mécénat).

Le rescrit général ou "fiscalité" permet aux responsables d’une association d'interroger l'administration fiscale pour savoir si l’association doit payer des impôts commerciaux (caractère lucratif ou non de vos activités). Par exemple :

  • Impôt sur les sociétés
  • Taxe sur la valeur ajoutée (TVA)
  • Taxe d'apprentissage
  • Contribution sur les revenus locatifs (CRL).

La demande de rescrit doit être adressée à l’administration fiscale compétente, c’est-à-dire à la direction régionale / départementale des finances publiques dont dépend le siège de l’organisme.

Cette demande peut être transmise par l’un des moyens suivants :

  • Sur internet, via la messagerie sécurisée de votre espace professionnel sur impots.gouv.fr. Recherchez l’onglet « Écrire », puis accédez à la Thématique "Demander, déposer". Cliquez ensuite sur "Rescrit" et choisissez "Demande de rescrit". Vous aurez alors accès au formulaire permettant de déposer votre demande.
  • Via le site demarche.numerique.gouv.fr à l’aide du formulaire de demande de rescrit lucrativité L. 80 B du LPF. Les organismes sans compte professionnel peuvent déposer leurs demandes de rescrits lucrativité en cliquant sur le lien suivant :

Service en ligne
Formulaire de demande de rescrit lucrativité L. 80 B du LPF : demande relative à la situation de l’organisme au regard des impôts commerciaux.

Accéder au service en ligne  

demarche.numérique.gouv.fr

  • Par courrier, soit par une lettre recommandée avec avis de réception, soit par une remise contre décharge. Cette demande doit être signée par vous ou un représentant habilité et être adressée à la Direction générale des Finances publiques du lieu du siège de l’organisme. »

  À savoir

Un correspondant association est désigné dans chaque direction départementale des finances publiques pour répondre aux interrogations.

Les responsables de l’association doivent fournir tous les éléments concernant son fonctionnement, ses activités et tous justificatifs en lien avec ses activités permettant à l'administration d'évaluer sa situation.

La demande de rescrit général (fiscal) peut se faire par ce modèle de demande de rescrit général. Le fait de le joindre à votre demande, après l'avoir complété, permet de fournir toutes les informations utiles et de faciliter son traitement par l'administration fiscale.

L’administration fiscale dispose d’un délai de 3 mois pour répondre à une demande de rescrit.

Toutefois, elle n’a aucune obligation de répondre : son silence à l’expiration de ce délai équivaut à une réponse négative.

Le délai de 3 mois commence à courir à compter de la réception de la demande complète par l’administration fiscale.

Lorsque la demande est adressée par erreur à un service incompétent, celui-ci la transmet au service compétent. Dans ce cas, le délai court à partir de la date de réception de la demande par le service des impôts compétent.

Si le dossier est incomplet, le délai de 3 mois ne commence à courir qu’à partir de la réception de l’ensemble des documents demandés par l’administration.

Si le délai de 3 mois expire un samedi, un dimanche, un jour férié ou chômé, il est prorogé jusqu’au 1er jour ouvrable suivant.

En cas de réponse, cette dernière s'impose à votre situation. Le rescrit doit être argumenté et ne concerne que votre organisme.

  À savoir

Une réponse de l'administration à un mail ne peut pas être considérée comme un rescrit.

En cas de désaccord, le rescrit peut faire l'objet d'une demande de réexamen dans un délai de 2 mois. Les responsables de l’association ne peuvent pas invoquer d'éléments nouveaux.

La demande de réexamen se fait selon les mêmes modalités que la demande initiale (c'est-à-dire que la demande doit être envoyée au service à l'origine de la réponse initiale par courrier recommandé avec accusé de réception ou par remise directe contre décharge).

Le nouvel examen est effectué par un collège d'experts qui n'a pas eu connaissance de la 1re demande, et qui répond dans les mêmes délais.

Si vous souhaitez contester ce second avis, vous pourrez saisir le tribunal administratif dans les 2 mois, sous certaines conditions.

Où s’adresser ?

Le rescrit spécial ou "mécénat" permet aux responsables d’une association d'interroger l'administration fiscale pour savoir si l’association peut bénéficier du statut d’intérêt général d’organismes recevant des dons, et ainsi obtenir des financements de la part de tiers.

Ainsi, si l’association est un organisme d'intérêt général, l'administration fiscale précisera à ses responsables si l’association est :

  • Habilitée à recevoir des dons manuels non soumis aux droits d'enregistrement
  • En mesure de délivrer des reçus fiscaux ouvrant droit, pour les donateurs, à une réduction d'impôt.

La demande de rescrit doit être adressée à l’administration fiscale compétente, c’est-à-dire à la direction régionale / départementale des finances publiques dont dépend le siège de l’organisme.

Elle peut être transmise par l’un des moyens suivants :

  • Sur internet, via la messagerie sécurisée de votre espace professionnel sur impots.gouv.fr. Recherchez l’onglet « Écrire », puis accédez à la Thématique "Demander, déposer". Cliquez ensuite sur "Rescrit" et choisissez "Demande de rescrit". Vous aurez alors accès au formulaire permettant de déposer votre demande.
  • Via le site demarche.numerique.gouv.fr, à l’aide du formulaire de demande de rescrit mécénat L. 80 C du livre des procédures fiscales (LPF). Les organismes sans compte professionnel peuvent déposer leurs demandes de rescrits mécénat en cliquant sur le lien suivant :

Service en ligne
Formulaire de demande de rescrit mécénat L. 80 C du livre des procédures fiscales (LPF)

Accéder au service en ligne  

demarche.numérique.gouv.fr

  • Par courrier, soit par une lettre recommandée avec avis de réception, soit par une remise contre décharge. Cette demande doit être signée par vous ou un représentant habilité et être adressée à la Direction générale des Finances publiques du lieu du siège de l’organisme.

La demande de rescrit « mécénat » peut se faire en utilisant le modèle de demande de rescrit au profit d’organismes recevant des dons. Le fait de le joindre à votre demande, après l'avoir complété, permet de fournir toutes les informations utiles et de faciliter son traitement par l'administration fiscale.

L’administration fiscale dispose d’un délai de 6 mois pour répondre à une demande de rescrit mécénat.

Ce délai commence à courir à compter de la réception de la demande complète par l’administration fiscale.

Lorsque la demande est adressée par erreur à un service incompétent, celui-ci la transmet au service compétent. Dans ce cas, le délai de 6 mois commence à courir à partir de la réception de la demande par le service compétent.

Si le délai de 6 mois expire un samedi, un dimanche, un jour férié ou chômé, il est prorogé jusqu’au 1er jour ouvrable suivant.

Selon la réponse donnée par l’administration, 2 situations peuvent se présenter :

  • Si l’administration donne une réponse favorable ou ne répond pas dans le délai de 6 mois, l’association peut recevoir des dons et délivrer des reçus fiscaux, le silence de l’administration valant acceptation tacite du bénéfice du régime du mécénat. Cette décision, même sans réponse écrite, protège l’association : tant que sa situation ne change pas, l’administration ne peut pas revenir sur son accord pour les dons déjà perçus.
  • Si l’administration a répondu négativement dans les 6 mois, l’association ne peut pas délivrer de reçus fiscaux, ni recevoir de dons donnant droit à une réduction d’impôt. Si les responsables de l’association ne respectent pas cette décision, ils risquent une amende égale au montant de la réduction d’impôt accordée à tort aux donateurs.

Seule une réponse positive ou l’absence de réponse dans le délai de 6 mois permet à l’association de délivrer des reçus fiscaux en toute sécurité.

  À savoir

Une réponse de l'administration à un mail ne peut pas être considérée comme un rescrit.

En cas de désaccord, le rescrit peut faire l'objet d'une demande de réexamen dans un délai de 2 mois. Les responsables de l’association ne peuvent pas invoquer d'éléments nouveaux.

La demande de réexamen se fait selon les mêmes modalités que la demande initiale (c'est-à-dire que la demande doit être envoyée au service à l'origine de la réponse initiale par courrier recommandé avec accusé de réception ou par remise directe contre décharge).

Le nouvel examen est effectué par un collège d'experts qui n'a pas eu connaissance de la 1re demande, et qui répond dans les mêmes délais.

Si vous souhaitez contester ce second avis, vous pourrez saisir le tribunal administratif dans les 2 mois, sous certaines conditions.

Où s’adresser ?

Les règles suivantes s’appliquent également aux associations situées en Alsace-Moselle.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×