Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

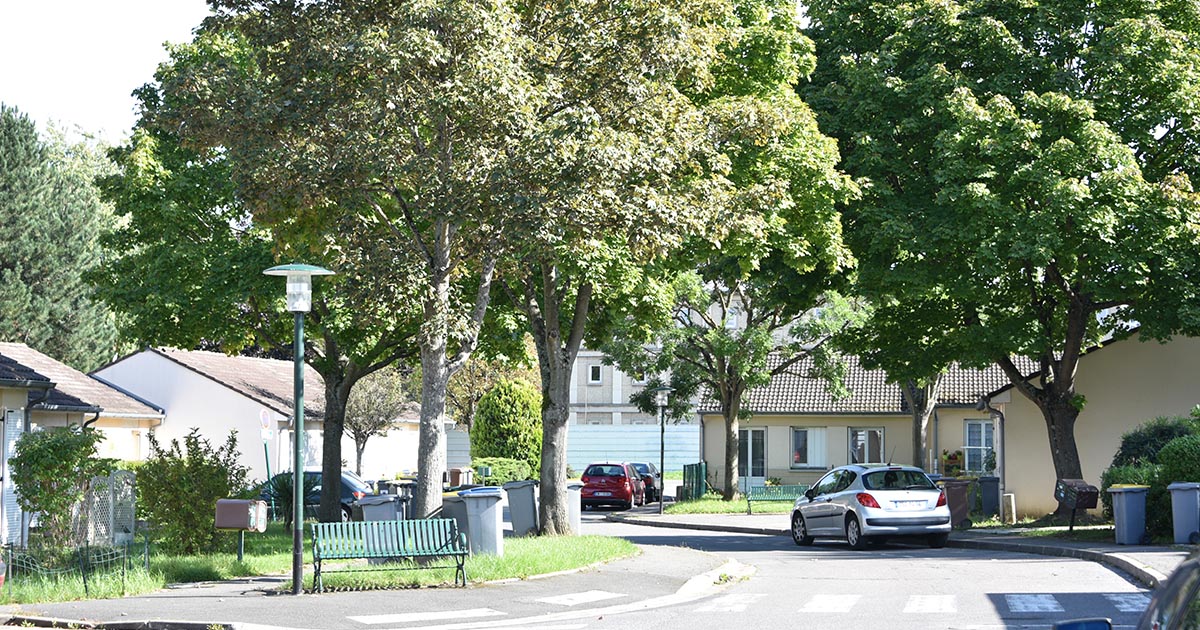
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Quels sont les travaux à déclarer aux impôts ?

Vérifié le 12/07/2024 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Une nouvelle construction ou les travaux effectués sur une construction existante (démolition, agrandissement, changement de destination) sont à déclarer aux services des impôts à la suite de leur achèvement. Les éléments transmis servent à calculer les impôts locaux et les taxes d'aménagement et d'archéologie préventive à payer. Nous vous présentons ces différentes déclarations et les démarches à effectuer.

Les travaux suivants doivent être déclarés aux impôts :

 À noter

Les travaux suivants ne sont pas à déclarer, ils sont constatés d'office par le service des impôts :

Des impôts locaux et des taxes d’urbanisme sont à payer suite aux travaux déclarés.

Impôts locaux

La réalisation des travaux entraine le paiement annuel de 2 taxes locales.

La taxe d'habitation est établie pour l'année entière pour les occupants de locaux meublés et leurs dépendances utilisés à titre de résidence secondaire au 1er janvier de l'année d'imposition.

Elle est calculée de la manière suivante : valeur locative cadastrale x taux fixé par la collectivité territoriale. Elle peut être majorée dans les communes situées en zone tendue ou peut faire l'objet d'une exonération.

La taxe foncière est établie pour l’année entière pour les propriétaires ou usufruitiers au 1er janvier de l’année d’imposition.

Elle est calculée de la manière suivante : (valeur locative cadastrale/2) x taux fixé par la collectivité territoriale. Elle peut faire l'objet d'une exonération totale ou partielle, d'un dégrèvement ou d'un plafonnement.

Taxes d'urbanisme

Après la réalisation de travaux soumis à autorisation d'urbanisme (construction, reconstruction, agrandissement, changement de destination...), 2 taxes d'urbanisme sont à payer 1 seule fois.

La taxe d'aménagement est calculée sur la base d'une valeur taxable du projet à laquelle sont appliqués un taux communal et un taux départemental (plus un taux régional en Île-de-France). Elle peut faire l'objet d'un abattement ou d'une exonération.

La taxe d'archéologie préventive est due lors de travaux affectant le sous-sol. Elle est calculée de la manière suivante : surface taxable x valeur forfaitaire au m² x taux (pourcentage de la valeur forfaitaire de l'ensemble immobilier). Elle peut faire l'objet d'une exonération.

Pour les impôts locaux, la déclaration est à faire dans les 90 jours calendaires à partir de l'achèvement des travaux.

Pour les taxes d'urbanisme, le propriétaire transmet la déclaration dans des délais différents suivant la surface de plancher de son projet :

  • Vous déclarez à partir de votre espace sécurisé sur le site des impôts les éléments nécessaires au calcul de la taxe d'aménagement dans un délai de 90 jours après l'achèvement de vos travaux au sens fiscal.

    Lorsque le montant de la taxe est inférieur à 1500 €, vous recevez une demande de paiement unique à partir de 90 jours de la date de fin des travaux.

    S'il dépasse 1500 €, il est divisé en 2 parts égales. Vous recevez les titres de perception dans les délais suivants :

    • À partir de 90 jours de la date d'achèvement de vos travaux
    • 6 mois après la 1re demande
  • Vous déclarez à partir de votre espace sécurisé sur le site des impôts les éléments nécessaires au calcul de la taxe d'aménagement dans un délai de 7 mois après la délivrance de l'autorisation.

    À partir de la délivrance de l'autorisation, vous avez 2 acomptes de la taxe à payer aux dates suivantes :

    • 9e mois : 50 % de la taxe
    • 18e mois : 35 % de la taxe

    Ils sont déduits du montant définitif de la taxe d'aménagement due.

Le propriétaire doit faire 2 déclarations différentes, une pour le calcul des impôts locaux, l'autre pour le calcul des taxes d'urbanisme.

Impôts locaux : taxe foncière et taxe d'habitation

Pour l'établissement des impôts locaux, le propriétaire dépose une déclaration foncière spécifique à la nature des travaux réalisés auprès du service des impôts fonciers du lieu de situation du bien.

  • Un formulaire est à remplir :

    Formulaire
    Déclaration modèle H1 - Impôts locaux - Locaux d’habitation - Maison individuelle (et dépendances)

    Cerfa n° 10867

    Accéder au formulaire  

    Ministère chargé des finances

  • Un formulaire est à remplir :

    Formulaire
    Déclaration modèle H2 - Impôts locaux - Locaux d’habitation - Appartement (et dépendances) dans un immeuble collectif

    Cerfa n° 10869

    Accéder au formulaire  

    Ministère chargé des finances

  • Un formulaire est à remplir :

    Formulaire
    Déclaration modèle IL - Changement de consistance ou d'affectation des propriétés bâties et non bâties

    Cerfa n° 10517

    Accéder au formulaire  

    Ministère chargé des finances

  • Un formulaire est à remplir :

    Formulaire
    Déclaration d'un local à usage commercial ou professionnel (formulaire n° 6660-REV)

    Cerfa n° 14248*06

    Accéder au formulaire (pdf - 90.3 KB)  

    Ministère chargé des finances

    Pour vous aider à remplir le formulaire :

Taxes d'urbanisme : taxe d'aménagement et taxe d'archéologie préventive

Le propriétaire déclare les éléments nécessaires au calcul de la taxe d'aménagement et de la taxe d'archéologie préventive .

Ils doivent être déclarés simultanément à la souscription de la déclaration foncière depuis l’espace « Gérer mes biens immobiliers » accessible dans l'espace sécurisé sur le site impots.gouv.fr :

Service en ligne
Impôts : accéder à votre espace Finances publiques

Accéder au service en ligne  

Ministère chargé des finances

L'absence de déclaration dans les délais entraine des sanctions différentes s'il s'agit des impôts locaux ou bien des taxes d'urbanisme.

Impôts locaux

L'absence de déclaration dans le délai de 90 jours après l'achèvement des travaux entraine l'application d'une amende de 150 €.

La déclaration inexacte entraine une amende de 15 € par oubli ou inexactitude. Le total des amendes applicables par déclaration est compris entre 60 € et 150 €.

La déclaration tardive (après les 90 jours) réduit l'exonération temporaire de taxe foncière sur les propriétés bâties et non bâties. L'exonération est alors limitée à la période restant à courir après le 31 décembre de l'année suivant celle du dépôt hors délai.

Taxes d'urbanisme

En l'absence de déclaration dans le délai de 90 jours après l'achèvement des travaux, une mise en demeure de régulariser est transmise au propriétaire par le service des impôts fonciers.

Si le propriétaire ne déclare pas les éléments nécessaires au calcul des taxes dans les 30 jours à compter de cette mise en demeure, leurs montants sont calculés d'office.

Et aussi

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×