Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

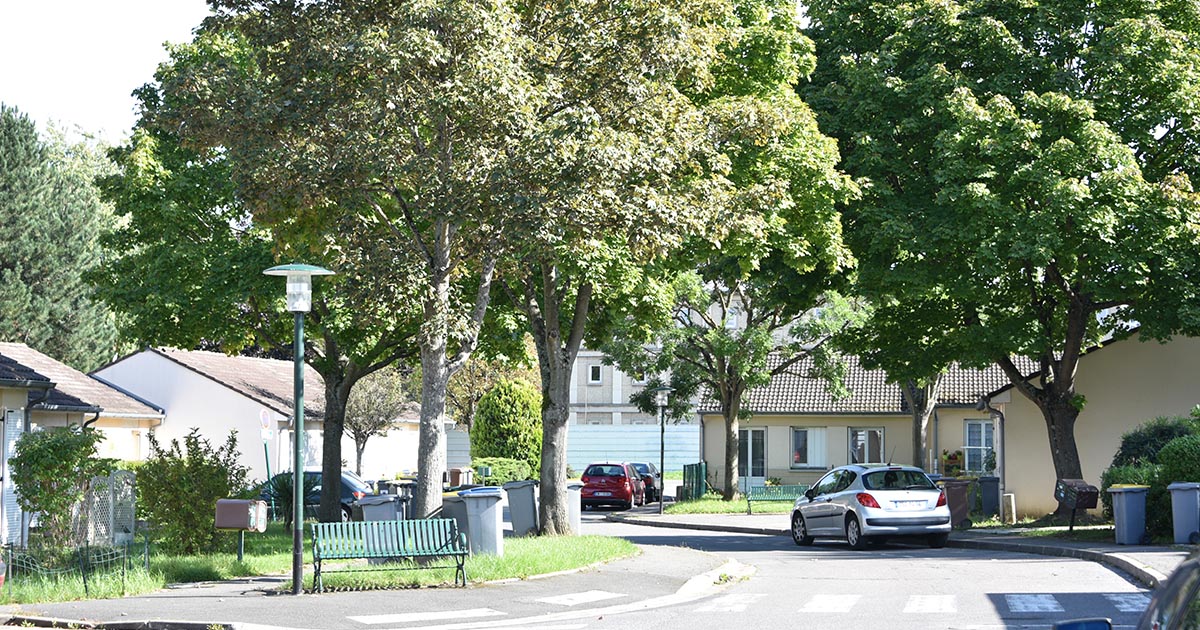
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Plan de partage de la valorisation de l'entreprise (PPVE)

Vérifié le 03/07/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Qu'est-ce que le plan de partage de la valorisation de l'entreprise (PPVE) ? Il permet à des salariés, sous conditions, de bénéficier d'une prime d'un montant plafonné lorsque la valeur de leur entreprise a augmenté au cours de la période de 3 ans fixée par le plan. La mise en place de ce dispositif est facultatif. Nous vous présentons la règlementation.

 Attention :

Il ne faut pas confondre la prime issue du plan de partage de la valorisation de l'entreprise (PPVE) avec la prime de partage de la valeur (PPV).

Le PPVE est un dispositif facultatif.

Toutes les entreprises peuvent mettre en place un PPVE. Il n'y a pas de condition d'effectif.

Ainsi, le plan peut aussi concerner des groupes d'entreprises ou des groupes constitués de coopératives.

  À savoir

Le plan de partage de la valorisation de l'entreprise (PPVE) peut aussi être mis en place par, notamment :

  • Les établissements publics à caractère industriel et commercial (Épic)
  • Les établissements publics administratifs (Épa) lorsqu'ils emploient du personnel de droit privé.

Pour bénéficier du plan, le salarié de l'entreprise (ou du groupe) doit justifier d'un an d'ancienneté.

L'ancienneté se calcule à partir de la date de point de départ de la période de 3 ans fixée par l'accord qui met en place le plan.

 À noter

Une ancienneté inférieure à 1 an peut être fixée par le plan, mais il ne peut pas exiger une ancienneté supérieure à 1 an.

Certains salariés ne sont pas bénéficiaires du plan. Il s'agit des salariés qui :

  • N'ont pas la durée d'ancienneté prévue à la date du point de départ du plan, même s'ils atteignent l'ancienneté requise au cours de la période de 3 ans fixée par le plan
  • Ou qui quittent l'entreprise pendant la période de 3 ans, car ils ne sont plus salariés à la date de fin du plan.

Mode d'établissement du plan

Le plan peut être établi de l'une des façons suivantes :

  • Par une convention ou un accord collectif de travail
  • Par accord entre l'employeur et les représentants d'organisations syndicales représentatives dans l'entreprise
  • Par accord conclu avec le CSE
  • À la suite de la ratification à la majorité des 2/3 du personnel d'un projet d'accord proposé par l'employeur. Lorsqu'il existe dans l'entreprise une ou plusieurs organisations syndicales représentatives ou un CSE, la ratification est demandée conjointement par l'employeur et par une ou plusieurs de ces organisations ou ce comité.

  À savoir

Cet accord est établi sur rapport spécial du commissaire aux comptes de l'entreprise ou d'un commissaire aux comptes désigné à cet effet.

Contenu de l'accord

L'accord définit notamment les points suivants :

  • Le montant de référence auquel sera appliqué le taux de variation de la valeur de l'entreprise
  • Les éventuelles conditions de modulation du montant de référence entre les salariés
  • La formule de valorisation retenue pour les entreprises dont les titres ne sont pas admis aux négociations sur un marché réglementé
  • La date d'appréciation de la valeur de l'entreprise (qui constitue le point de départ de la durée de 3 ans du plan) et la date 3 ans plus tard d'appréciation de la valeur de l'entreprise (permettant de calculer le taux de variation)
  • La ou les dates de versement de la prime.

L'accord peut prévoir le renouvellement du plan et ses modalités de renouvellement.

Dépôt et contrôle de l'accord

L'accord instituant le PPVE, ainsi que ses avenants et ses annexes, sont déposés sur la plateforme de téléprocédure TéléAccords :

Service en ligne
TéléAccords - Service de dépôt des accords collectifs d'entreprise

Accéder au service en ligne  

Ministère chargé du travail

L'accord est contrôlé par l'organisme de recouvrement de cotisations sociales dont dépend l'entreprise (Urssaf, MSA...).

 À noter

Le dépôt de l'accord instituant le PPVE doit être effectué par l'entreprise. Le respect de la procédure de dépot conditionne les exonérations fiscales et sociales attachées aux primes qui seront versées à la fin du plan.

Durée du plan

Le PPVE est mis en place sur une période de 3 ans.

Les entreprises ne peuvent mettre en place qu'un seul plan sur une période de 3 ans.

Chaque salarié concerné doit être informé de l'existence du PPVE. L'employeur doit lui remettre une fiche, distincte du bulletin de salaire, indiquant les informations suivantes :

  • Le montant de référence qui lui est attribué
  • Les critères de modulation qui lui ont éventuellement été appliqués
  • La règle de valorisation applicable à l'entreprise
  • Les conditions prévues pour pouvoir bénéficier de la prime à l'expiration du délai de 3 ans.

Sauf opposition du salarié, la fiche peut être remise par voie électronique. Le système utilisé doit garantir le contenu des données transmises.

Le plan de partage de la valorisation de l'entreprise permet aux salariés de bénéficier d'une prime. On parle de la prime de partage de la valorisation de l'entreprise.

Le versement de cette prime est possible si la valeur de l'entreprise a augmenté au cours des 3 années qui suivent la date fixée par l'accord mettant en place le PPVE.

Pour déterminer le montant de la prime, on applique le taux de variation de la valeur de l'entreprise au montant de référence propre à chaque salarié.

Le calcul de ce taux nécessite de déterminer la valeur de l'entreprise au début et à la fin de la période de 3 ans.

Montant de référence

Le montant de référence attribué à chaque salarié est fixé en application de l'accord mettant en place le plan.

Le montant de référence peut être différent entre les salariés en fonction de la rémunération, du niveau de classification ou de la durée de travail prévue à leur contrat de travail.

Valorisation de l'entreprise

La valorisation de l'entreprise est obtenue différemment selon la forme de l'entreprise :

  • Dans les entreprises non cotées, la formule de valorisation de l'entreprise est déterminée par l'accord qui met en place le plan. La formule peut prendre en compte des critères particuliers à chaque entreprise et notamment sa situation comptable, sa rentabilité ou ses perspectives d'activité.

    Lorsque des critères particuliers n'ont pas été déterminés ou s'ils ne peuvent pas être appliqués, la valeur de l'entreprise est alors égale au montant de l'actif net réévalué, calculé d'après le bilan le plus récent.

    La formule de valorisation de l'entreprise doit être appliquée de la même façon à la date de début et à la date fin de la période de 3 ans.

  • Dans les entreprises dont les titres sont cotés en bourse, la valeur de l'entreprise correspond à sa capitalisation boursière moyenne sur les 30 derniers jours précédant la date de début et la date de fin de la période de 3 ans.

Taux de variation de la valeur de l'entreprise

Le taux de variation de la valeur de l’entreprise correspond au taux de variation constaté entre la valeur de l’entreprise déterminée à une date fixée par l’accord et la valeur de l’entreprise à l’expiration du délai de 3 ans débutant le lendemain de cette date.

Pour chaque salarié, la prime de partage de la valorisation de l'entreprise résulte de l'application au montant de référence du taux de variation de la valeur de l'entreprise, lorsque ce taux est positif

Lorsque le taux de variation de la valeur de l'entreprise est positif, chaque salarié concerné par le plan reçoit une prime de partage de la valorisation de l'entreprise.

Lorsque le taux de variation est négatif ou nul, le salarié ne perçoit pas de prime de partage de la valorisation de l'entreprise.

Oui, le montant de la prime versée à chaque salarié pour un même exercice est plafonné.

La prime ne peut pas dépasser 75 % du montant du plafond annuel de la sécurité sociale.

  À savoir

Les sommes versées aux salariés en application du PPVE ne remplacent pas les salaires ou les augmentations et autres primes déjà prévues par les contrats de travail ou les usages de l'entreprise.

Les salariés concernés par versement de la prime de partage de la valorisation de l'entreprise doivent être personnellement informés par l'employeur.

Les sommes attribuées au salarié en application du PPVE doivent faire l'objet d'une fiche, distincte du bulletin de salaire, qui mentionne les informations suivantes :

  • Le montant de référence qui lui a été attribué
  • Le montant de la prime qui lui a été attribuée
  • La retenue opérée au titre de la CSG/CRDS
  • La possibilité d'affectation de ces sommes à un plan d'épargne salariale ou retraite (PEE, PEI, Perco, PERECO, PERO) et le délai de demande d'affectation (maximum 15 jours)
  • Lorsque la prime est investie sur un tel plan, le délai à partir duquel les droits nés de cet investissement seront disponibles et les cas de déblocage anticipé.

Une note annexée à cette fiche doit rappeler les règles essentielles de calcul et de modulation du montant de référence prévues par le plan.

Sauf opposition du salarié, la fiche et la note annexée peuvent être remises par voie électronique. Le système utilisé doit garantir le contenu des données transmises.

À la fin du plan, l'entreprise a 7 mois pour calculer le montant de la prime à attribuer à chaque salarié concerné par le plan.

La prime peut être versée en une ou plusieurs fois sur une période de 12 mois.

 À noter

Dans la fiche d'information qui lui est remise, le salarié est averti qu'il a 15 jours pour demander le versement de tout ou partie de sa prime sur un plan d'épargne salariale ou un plan d'épargne retraite d'entreprise.

Un régime fiscal avantageux s'appliquera pour les sommes versées sur un plan d'épargne salariale ou un plan d'épargne retraite.

Si un salarié bénéficiaire de la prime quitte l'entreprise entre la date de fin du plan et la date de versement de la prime, il conserve le droit de percevoir sa prime et doit être informé à sa nouvelle adresse.

À la fin du plan et après la date limite de versement de la prime, l'entreprise conserve les sommes dues à l'ancien salarié pendant un an.

Si le salarié qui a quitté l'entreprise ne réclame pas sa prime pendant ce délai d'un an, l'entreprise remet les sommes à la Caisse des dépôts et consignations (CDC).

  À savoir

Les sommes non distribuées à un salarié bénéficiaire d'une prime issue d'un PPVE pourront faire l'objet d'une recherche sur le service en ligne Ciclade :

Outil de recherche
Ciclade (recherche des sommes oubliées provenant des comptes inactifs)

Le régime social pour les primes qui seront versées au cours des exercices 2026 à 2028 est le suivant :

  • La prime est exonérée du forfait social et de toutes les cotisations sociales d'origine légale ou conventionnelle à la charge du salarié et de l'employeur
  • La prime est soumise à la CSG et la CRDS et à une contribution patronale spécifique de 30 %.

Le régime fiscal de la prime versée en application du PPVE diffère selon le choix effectué par le salarié :

  • Si le salarié demande le versement de tout ou partie de sa prime sur un plan d'épargne salariale ou sur un plan d'épargne retraite entreprise, les sommes versées seront exonérées d'impôt sur le revenu dans la limite, par an et par bénéficiaire, de 5% des 3/4 du plafond annuel de la sécurité sociale.

  • Si le salarié décide de percevoir immédiatement la prime qui lui est attribuée, cette prime sera soumise à l'impôt sur le revenu dans les mêmes conditions qu’un salaire.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×