Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

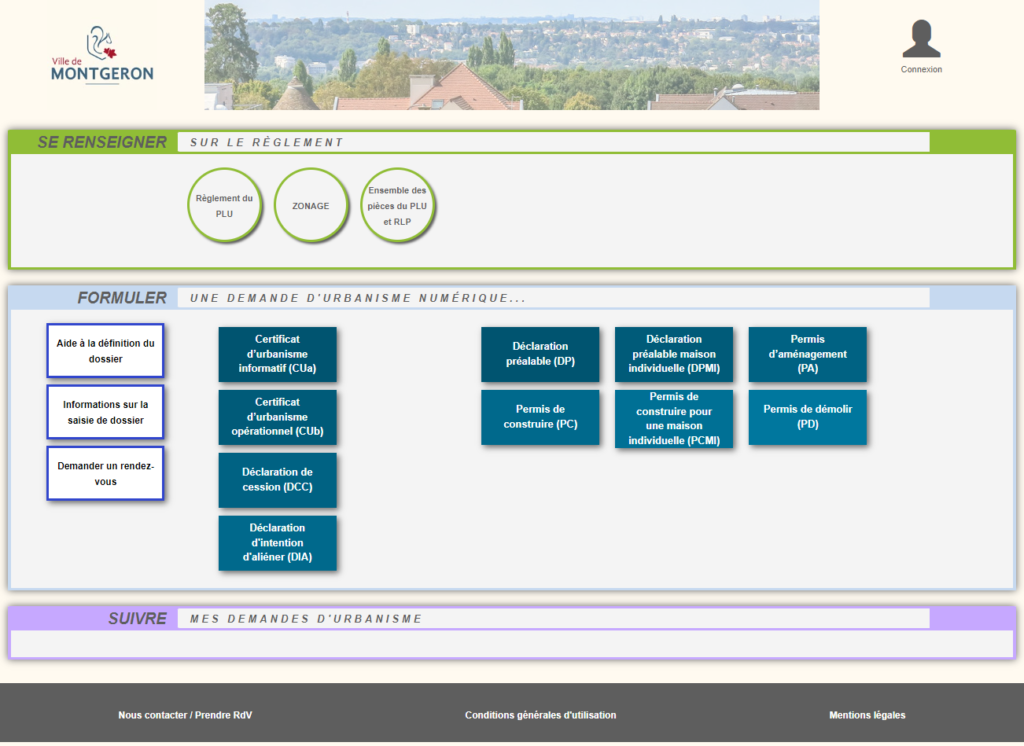
  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Fiche pratique

Impôt sur le revenu - Plus-values sur valeurs mobilières

Vérifié le 15/04/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Votre domicile fiscal est en France et vous avez réalisé un gain en vendant une valeur mobilière (une action ou une obligation par exemple) ? Vous devez payer un impôt sur cette plus-value, l'année qui suit la vente. Nous vous indiquons les informations à connaître.

Si vous avez réalisé une plus-value en vendant un titre (action ou obligation par exemple) que vous possédez, vous êtes imposable sur le gain réalisé.

Certaines plus-values sont exonérées, sous conditions, notamment dans les cas suivants :

La plus-value imposable est le gain que vous réalisez en vendant un titre financier (on parle de cession à titre onéreux).

C'est la différence entre les montants suivants :

  • Prix d'achat du titre
  • Prix de vente du titre.

Si vous réalisez une perte, on parle de moins-value.

Exemple

En 2025, vous avez vendu des titres "A" qui vous ont permis d'obtenir un gain de 3 000 €, et des titres "B" qui vous ont causé une perte de 4 000 €.

Vous subissez donc une moins-value de 1 000 € (3 000 € - 4 000 €).

La moins-value peut être déduite d'une plus-value de même nature, sous certaines conditions.

Si vous devez déduire une moins-value sur valeurs mobilières

En général, l'établissement financier qui gère vos titres calcule vos plus-values et moins-values mobilières.

Il vous remet le récapitulatif de votre situation pour remplir votre déclaration de revenus.

La plus-value réalisée est soumise au prélèvement forfaitaire unique au taux de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux).

Cependant, vous pouvez choisir le barème progressif de l'impôt sur le revenu.

La plus-value imposable doit alors être ajoutée à vos autres revenus lors de votre déclaration de revenus.

Le montant global est ensuite soumis au barème progressif.

Vous devrez également payer les 18,6 % de prélèvements sociaux.

 À noter

Pour vos revenus de 2026 (à déclarer en 2027) et ceux des années suivantes, vous pourrez renoncer à votre option pour le barème progressif (dans le délai de réclamation ou en cours de contrôle), si celle-ci vous est finalement défavorable.

Si vous optez pour l'application du barème progressif et que vous avez acquis les titres avant le 1er janvier 2018, vous pouvez bénéficier d'un abattement pour durée de détention.

Dans ce cas, votre plus-value imposable à l'impôt sur le revenu sera diminuée de la valeur de l'abattement.

Par contre, les prélèvements sociaux s'appliqueront sur la totalité de la plus-value, abattement inclus.

Vous devez déclarer vos gains avec les revenus de l'année où vous avez effectué la vente du titre.

En général, l'établissement financier qui détient vos titres vous remet le récapitulatif de votre situation pour remplir votre déclaration de revenus.

Vous pouvez vous reporter aux justificatifs remis par les établissements financiers (formulaire 2561 TER) :

Formulaire
Déclaration récapitulative des opérations sur valeurs mobilières et revenus de capitaux mobiliers

Cerfa n° 11428

Accéder au formulaire  

Ministère chargé des finances

La déclaration des revenus par internet est obligatoire si votre résidence principale est équipée d'un accès à internet et que vous êtes en mesure de faire votre déclaration en ligne.

La déclaration 2026 des revenus de 2025 est terminée.

La déclaration 2027 des revenus de 2026 débutera en avril 2027.

Si vous devez faire une déclaration papier

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×