Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
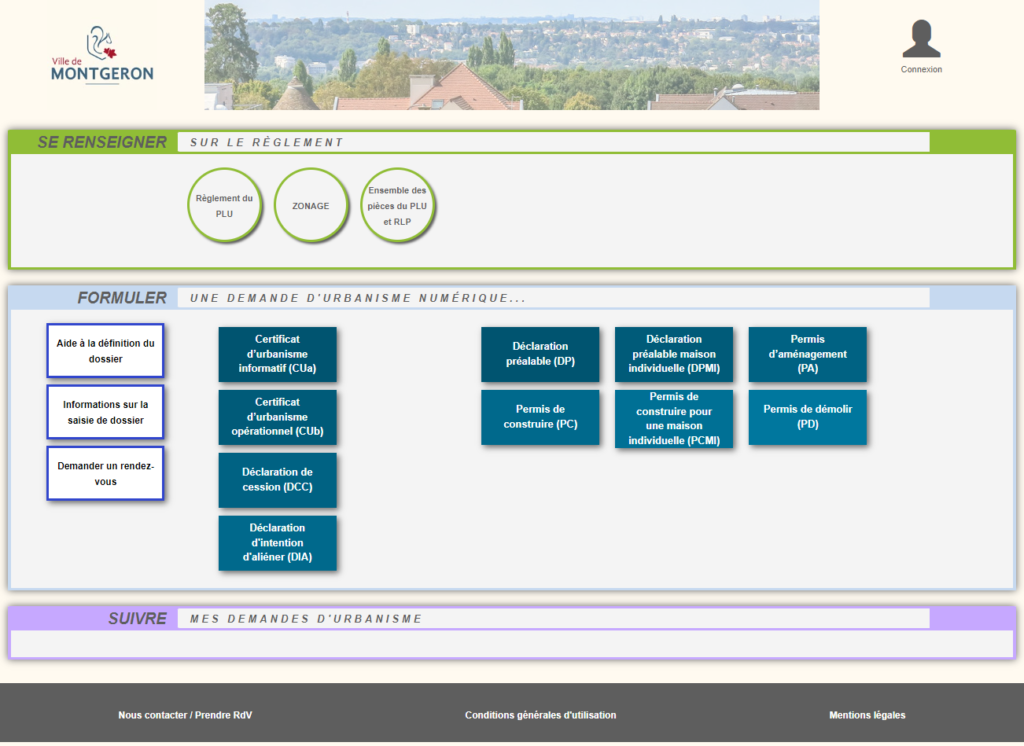
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Comment déterminer son domicile fiscal ?

Vérifié le 01/01/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Que vous soyez français ou non, les services fiscaux considèrent que votre domicile fiscal est en France si vous remplissez l'un des critères suivants :

  • Votre domicile fiscal est en France si la résidence habituelle de votre foyer est France.

    Votre foyer est constitué de votre famille et de vous.

    L'administration fiscale retient les personnes suivantes :

    • Votre conjoint marié, pacsé ou concubin
    • Vos enfants.

    En revanche, elle ne retient pas vos autres proches (parents, frères et sœurs, etc.)

    Si vous êtes célibataire sans enfant, votre foyer est le lieu où vous résidez habituellement, en dehors de vos déplacements professionnels.

  • Votre domicile fiscal est en France si c'est le lieu de votre séjour principal, c'est-à-dire que vous y séjournez au moins 183 jours au cours de l'année, donc plus de 6 mois.

    Pour l'impôt sur le revenu, la France s'entend des territoires suivants :

  • Votre domicile fiscal est en France si vous y avez votre activité principale.

    L'activité principale est celle à laquelle vous consacrez le plus de temps effectif ou celle qui vous procure l'essentiel de vos revenus.

    Si vous exercez plusieurs activités, c'est l'activité principale qui est prise en compte.

    Une activité exercée de façon accessoire n'est pas concernée.

     À noter

    Votre domicile fiscal est en France si vous êtes dirigeant d'une entreprise dont le siège est en France et qu'elle y réalise plus de 250 millions d'euros de chiffre d'affaires.

    Pour l'impôt sur le revenu, la France s'entend des territoires suivants :

  • Votre domicile fiscal est considéré en France si vous y avez effectué vos principaux investissements.

    De même, si le siège de vos affaires, d'où vous administrez vos biens, est en France.

    Pour l'impôt sur le revenu, la France s'entend des territoires suivants :

Une convention internationale conclue entre la France et un pays étranger peut prévoir des règles différentes. Si nécessaire, vérifiez aussi votre situation auprès des autorités fiscales de l'État étranger concerné.

Si vous résidez en France et que votre époux(se) ou partenaire de Pacs a son domicile fiscal hors de France (en application d'une convention fiscale), vous devez déclarer les revenus suivants :

  • Vos revenus et ceux des enfants et personnes à charge qui ont leur domicile en France
  • Les revenus de source française de votre époux(se) ou partenaire de Pacs domicilié hors de France (à condition que l'imposition soit attribuée à la France par la convention fiscale).

  À savoir

Des règles particulières s'appliquent à la détermination du domicile fiscal des fonctionnaires internationaux.

Pour connaître votre résidence fiscale, vérifiez votre situation auprès de votre service des impôts.

  • Consultez votre service des impôts des particuliers :

    Vous pouvez le contacter directement depuis votre espace en ligne :

    Service en ligne
    Impôts : accéder à votre espace Finances publiques

    Accéder au service en ligne  

    Ministère chargé des finances

  • Si vous percevez des revenus de source française, renseignez-vous auprès du service des impôts des non résidents.

    Où s’adresser ?

    Par téléphone

    +33 (0) 1 72 95 20 42

    Du lundi au vendredi de 9h à 16h

    Par messagerie

    Via votre messagerie sécurisée sur votre compte personnel

    Par courrier

    10 rue du Centre

    TSA 10010

    93465 Noisy-Le-Grand Cedex

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×