Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
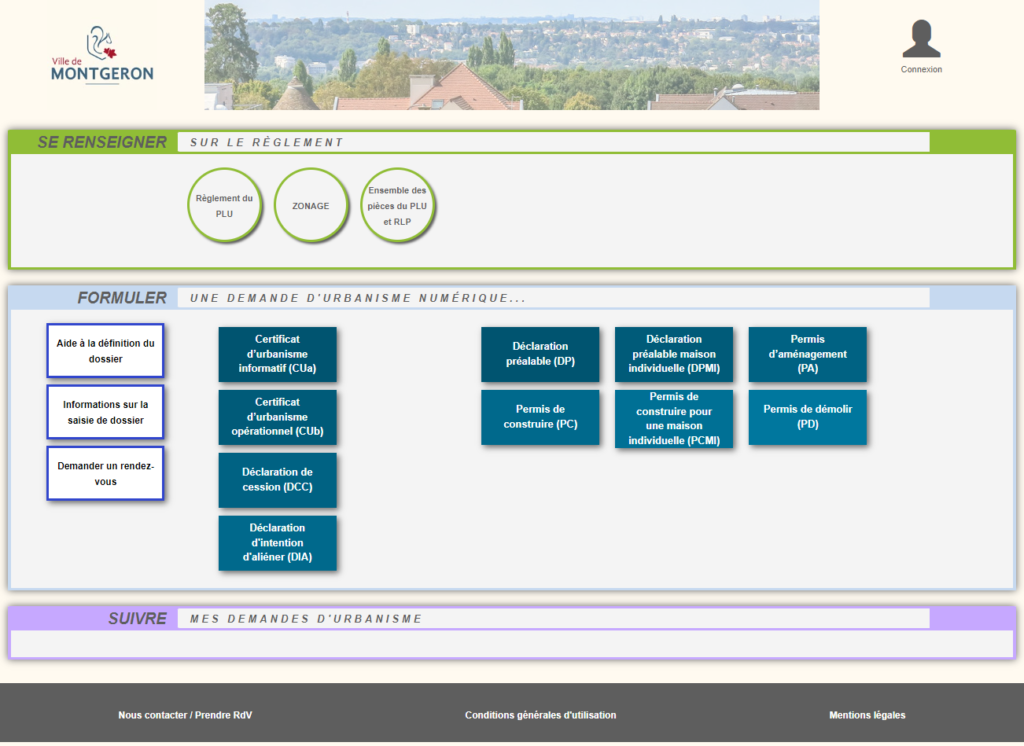
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Qui doit payer la contribution exceptionnelle sur les hauts revenus ?

Vérifié le 15/04/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

La contribution exceptionnelle sur les hauts revenus s'ajoute à l'impôt sur le revenu des personnes percevant des revenus élevés.

La contribution exceptionnelle s'ajoute à l'impôt sur le revenu.

Elle concerne les contribuables qui perçoivent de hauts revenus.

Vous devez la payer si votre foyer fiscal est soumis à l'impôt sur le revenu et que votre revenu fiscal de référence (RFR) dépasse l'un des montants suivants :

  • 250 000 € si vous êtes célibataire, veuf, séparé ou divorcé
  • 500 000 € si vous êtes marié ou pacsé, soumis à imposition commune.

 À noter

Ces seuils d'imposition n'augmentent pas si vous avez une ou plusieurs personnes à charge.

Le taux de la contribution exceptionnelle dépend de votre situation.

Contribution exceptionnelle sur les hauts revenus : taux applicable selon le revenu fiscal de référence et la situation de famille

Fraction de revenu fiscal de référence

Taux pour une personne seule

Taux pour un couple soumis à imposition commune

Jusqu'à 250 000 €

0 %

0 %

Entre 250 001 € et 500 000 €

3 %

0 %

Entre 500 001 € et 1 000 000 €

4 %

3 %

Plus de 1 000 000 €

4 %

4 %

Exemple

Pour un célibataire disposant d'un revenu fiscal de référence de 400 000 €, la contribution exceptionnelle est de :

(400 000 € - 250 000 €) x 3 % = 4 500 €.

Exemple

Pour un célibataire disposant d'un revenu fiscal de référence de 550 000 €, la contribution exceptionnelle est de :

[(500 000 € - 250 000 €) x 3 %] + [(550 000 € - 500 000 €) x 4 %] = 9 500 €.

Le montant de la contribution exceptionnelle sur les hauts revenus est indiqué sur l'avis d'impôt sur le revenu.

Un système de lissage (aussi appelé mécanisme du quotient) peut s'appliquer pour atténuer votre imposition.

Vous devez bénéficier de revenus considérés comme exceptionnels en raison de leur montant.

Pour en bénéficier, vous devez adresser votre demande à votre centre des finances publiques.

En cas de modification de votre situation de famille (Pacs, mariage, séparation, divorce ou décès), des règles particulières s'appliquent.

C'est une contribution supplémentaire qui s'applique à certains contribuables domiciliés fiscalement en France.

Cette contribution doit s’appliquer jusqu’à l'imposition des revenus de l’année pour laquelle sera constaté un déficit du budget national inférieur à 3 % du produit intérieur brut (PIB).

La contribution différentielle vise à assurer une imposition minimale de 20 % des plus hauts revenus.

Elle s'applique pour l'imposition des revenus de 2025 et de 2026 :

  • Vous êtes concerné par la contribution différentielle sur les hauts revenus si votre revenu fiscal de référence (RFR) dépasse l'un des montants suivants :

    • 250 000 € si vous êtes célibataire, veuf, séparé ou divorcé
    • 500 000 € si vous êtes marié ou pacsé, soumis à imposition commune.

    En savoir plus sur le calcul de la contribution différentielle sur les hauts revenus

    Pour vérifier si vous êtes concerné par la contribution différentielle sur les hauts revenus (CDHR), vous pouvez utiliser un simulateur :

    Simulateur
    Vérifier si l’on est concerné par la contribution différentielle sur les hauts revenus (revenus 2025)

    Accéder au simulateur  

    Ministère chargé des finances

    Le simulateur vous permet de calculer le montant de la contribution à partir de l’estimation de vos revenus de 2025.

    La contribution différentielle due pour l’année 2025 a donné lieu au versement d’un acompte en décembre 2025.

    L’acompte est égal à 95 % du montant de la contribution estimé par le contribuable.

    L’acompte versé figurera sur l'avis d'imposition émis à l'été 2026, à la suite de la déclaration des revenus de 2025 (au printemps 2026).

    Si l'acompte versé est supérieur à la contribution finalement due, l'excédent est restitué.

    Si le montant est inférieur, vous devrez payer le complément avec le solde de votre impôt sur le revenu 2025.

     À noter

    En cas de paiement tardif ou insuffisant, une pénalité de 20 % est prévue.

  • Vous êtes concerné par la contribution différentielle sur les hauts revenus si votre revenu fiscal de référence (RFR) dépasse l'un des montants suivants :

    • 250 000 € si vous êtes célibataire, veuf, séparé ou divorcé
    • 500 000 € si vous êtes marié ou pacsé, soumis à imposition commune.

    En savoir plus sur le calcul de la contribution différentielle sur les hauts revenus

    Vous devez effectuer votre déclaration entre le 1er décembre et le 15 décembre 2026 dans votre espace en ligne :

    Service en ligne
    Impôts : accéder à votre espace Finances publiques

    Accéder au service en ligne  

    Ministère chargé des finances

    La contribution différentielle due pour l’année 2026 donne lieu au versement d’un acompte.

    L’acompte est égal à 95 % du montant de la contribution estimé par le contribuable.

    Il doit être versé entre le 1er et le 15 décembre 2026.

    L’acompte versé figurera sur l'avis d'imposition émis à l'été 2027, à la suite de la déclaration des revenus de 2026 (au printemps 2027).

    Si l'acompte versé est supérieur à la contribution finalement due, l'excédent sera restitué.

    Si le montant est inférieur, vous devrez payer le complément avec le solde de votre impôt sur le revenu 2026.

     À noter

    En cas de paiement tardif ou insuffisant, une pénalité de 20 % est prévue.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×