Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

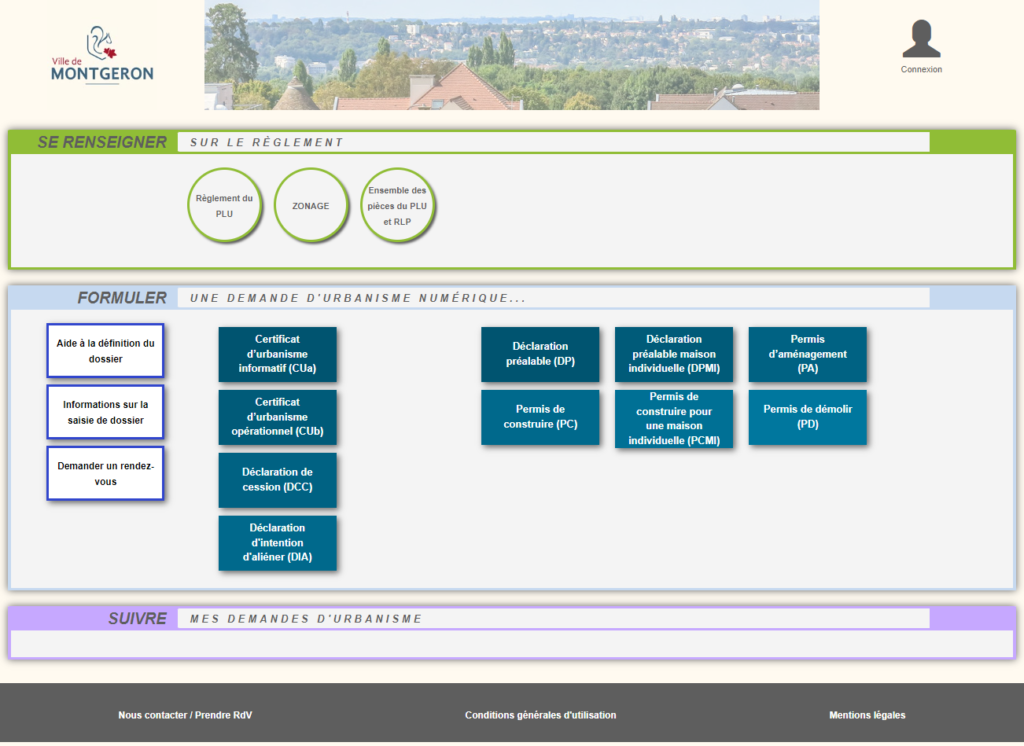
  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Faut-il assurer ses appareils portables (téléphone, tablette, ordinateur...) ?

Vérifié le 08/12/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

L’assurance dédiée aux appareils électroniques (smartphones, tablettes, ordinateurs, consoles…) est facultative. Elle peut être utile dans certains cas, mais son intérêt dépend du type d’appareil détenu, de son usage et des garanties dont vous disposez déjà (assurance habitation, garantie constructeur, carte bancaire). Avant de souscrire, il est recommandé d’examiner précisément les conditions du contrat, notamment les exclusions, franchises et plafonds d’indemnisation. Nous vous présentons les informations à connaître.

Une assurance spécifique peut présenter un intérêt dans les situations suivantes :

  • Appareil récent ou de valeur élevée
  • Utilisation intensive ou déplacements fréquents
  • Appareil confié à un mineur
  • Absence de couverture existante (habitation ou carte bancaire) ;
  • Risque accru de casse ou de vol selon l’activité ou le cadre d’utilisation.

L’assurance peut s’avérer peu avantageuse dans les situations suivantes :

  • L’appareil est ancien ou présente une faible valeur
  • Des garanties équivalentes existent déjà dans un autre contrat
  • Les exclusions du contrat sont nombreuses (exemples : vol à la tire non garanti, casse sans tiers exclue),
  • La franchise est élevée par rapport à la valeur de l’appareil
  • La décote appliquée réduit significativement l’indemnisation.

Les contrats d’assurance pour appareils électroniques couvrent généralement tout ou partie des situations suivantes :

  • Panne (hors vice caché ou usure normale)
  • Casse accidentelle
  • Oxydation accidentelle
  • Vol dans certaines conditions (vol avec agression, vol avec effraction,...).

Chaque contrat définit précisément les événements couverts. Les conditions varient d’un assureur à l’autre.

Les exclusions les plus souvent prévues comprennent notamment les situations suivantes :

  • Perte simple de l’appareil
  • Vol sans violence ni effraction
  • Casse résultant d’un défaut d’entretien ou d’usure
  • Appareil déjà endommagé avant la souscription
  • Appareils d’occasion non éligibles
  • Absence de preuve du sinistre.

Votre assurance habitation peut couvrir certains appareils électroniques en cas :

  • de vol avec effraction à votre domicile,
  • de dommages causés par un incendie ou un dégât des eaux.

La couverture ne s’applique généralement pas :

  • aux casses accidentelles,
  • aux vols hors domicile,
  • aux appareils transportés en dehors du logement (sauf garantie spécifique).

Les garanties varient selon le contrat.

Certaines cartes offrent des garanties liées à l’achat d’un appareil, telles que :

  • une extension de garantie constructeur,
  • une assurance vol ou casse sous conditions.

Ces garanties dépendent du type de carte et du mode de paiement utilisé.

Le contrat d’assurance peut être souscrit au moment de l’achat de l’appareil, auprès du magasin, d’un opérateur téléphonique ou directement auprès d’un assureur.

Après la souscription, vous disposez d’un délai pour changer d’avis : en règle générale, vous pouvez renoncer au contrat dans les 14 jours calendaires qui suivent. Ce délai est porté à 30 jours calendaires lorsque l’assurance est souscrite en même temps que l’achat de l’appareil.

En cas de sinistre, vous devez respecter les délais indiqués dans le contrat pour effectuer la déclaration : ils sont souvent de 5 jours, et réduits à 2 jours lorsqu’il s’agit d’un vol.

Une fois que vous avez dépassé 1 an d’engagement, vous pouvez mettre fin au contrat quand vous le souhaitez, sans frais ni justification, en adressant votre demande de résiliation à l’assureur.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×