Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
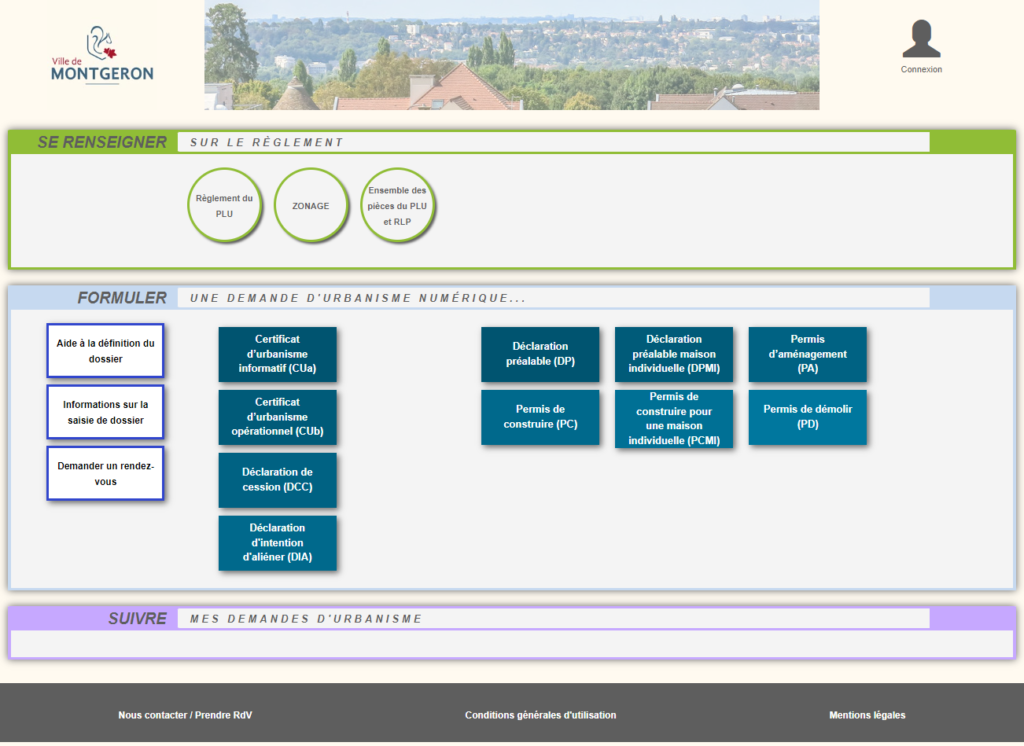
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Faut-il avoir une caution bancaire pour obtenir un crédit immobilier ?

Vérifié le 16/10/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Pour vous accorder un crédit immobilier, la banque peut vous imposer d'avoir une caution. La caution bancaire est un organisme financier qui s'engage à rembourser votre crédit immobilier si vous ne le faites pas. Généralement, il s’agit d’un partenaire de la banque. Nous vous présentons les informations à connaître.

  À savoir

La caution peut aussi être une personne physique, mais ce type de caution n’est pas toujours acceptée par la banque.

Généralement, la banque vous met en relation avec un organisme financier spécialisé dans le cautionnement et dont elle est partenaire.

La banque adresse votre demande à la caution bancaire.

La caution bancaire étudie votre demande en prenant notamment compte de votre situation professionnelle, de votre taux d’endettement si la banque vous accorde le crédit demandé, et le montant de votre apport personnel.

La caution bancaire transmet sa réponse à la banque, qui vous la communique.

  À savoir

Vous pouvez proposer à la banque de contacter un autre organisme financier. Si vous êtes fonctionnaire, vous pouvez faire appel à votre mutuelle fonctionnaire.

  À savoir

La caution bancaire est une des garanties bancaires pour un crédit immobilier. Il existe également l'hypothèque conventionnelle et l'hypothèque légale spéciale du prêteur de deniers).

Chaque caution bancaire fixe ses frais de souscription.

Souscrire à une caution bancaire est moins coûteux que de consentir à une hypothèque conventionnelle ou une hypothèque légale spéciale de prêteur de deniers.

Mais vous pouvez récupérer une partie des frais de souscription à l'échéance du prêt (c'est-à-dire à la fin du remboursement du crédit), sous certaines conditions.

Au contraire d’une hypothèque, vous n'avez pas de frais de mainlevée à payer lorsque vous vendez votre bien immobilier en cours de prêt.

Si vous ne parvenez pas à rembourser vos mensualités, la caution bancaire rembourse la banque du capital restant dû.

La caution bancaire vous contacte ensuite pour convenir ensemble d’une solution amiable visant à vous permettre de rembourser votre crédit (par exemple, rééchelonner vos mensualités).

Si vous ne parvenez toutefois pas à rembourser votre crédit, la caution bancaire engage une procédure de saisie qui peut aller jusqu’à la vente du bien pour lequel la banque vous a accordé le crédit.

 À noter

Il ne faut pas confondre la caution bancaire avec l’assurance emprunteur d’un crédit immobilier. L’assurance emprunteur intervient uniquement en cas de non-remboursement du crédit immobilier pour cause de décès, invalidité, incapacité, ou éventuellement perte d’emploi.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×