Demandes d’urbanisme

Montgeron est riche de sa zone pavillonnaire. Pour garantir dans le temps sa qualité et son agrément, il convient de respecter les règles inscrites dans le Plan Local d’Urbanisme (PLU) de la Ville qui veille à l’harmonie urbaine et à la protection de notre environnement. Aussi, il est important de contacter le service urbanisme avant tous travaux.

Une construction non conforme peut entraîner l’arrêt du chantier et la remise en état initial. De même, une astreinte journalière pouvant aller jusqu’à 500€ par jour peut être réclamée.
Doivent être déclarés tous travaux qui modifient l’aspect extérieur de votre propriété (fenêtres, volets, porte, fenêtres de toit, ravalement, extension, portail, clôture, …) ainsi que le changement de destination d’un local (transformation d’une habitation en activité, création d’un local recevant du public…).

Les travaux qui modifient l’aspect concernent tout ce qui est visible depuis l’extérieur, même si on ne le voit pas de la rue. Cela ne se limite pas à l’habitation principale : il faut également demander une autorisation pour un abri de jardin ou une pergola, par exemple.

L’obtention d’une autorisation d’urbanisme (permis de construire, déclaration préalable) nécessite l’affichage de cette décision par le bénéficiaire, pendant toute la durée du chantier. Celle-ci doit demeurer lisible de la voie publique. Il s’agit à la fois d’informer les riverains et de protéger le bénéficiaire des travaux en cas de recours.

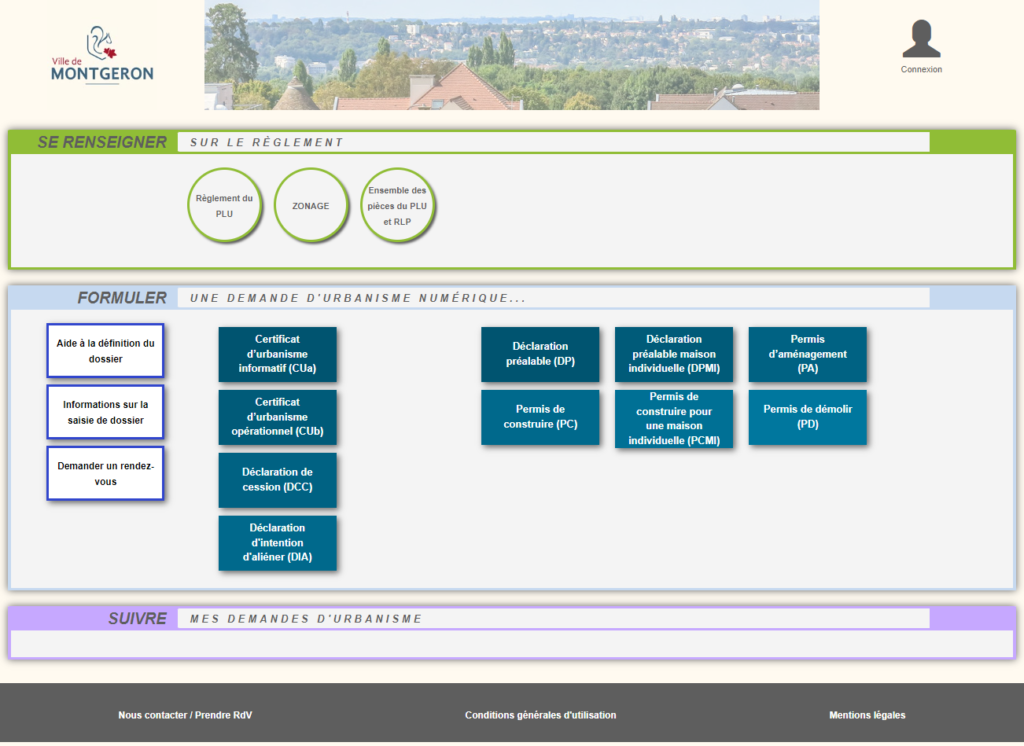
  • Le permis de construire : il est indispensable pour toute modification supérieure à 40m2 (20m2 dans certains cas). Ce permis permet à l’administration de s’assurer que le projet est conforme au PLU. le délai d’instruction est généralement de 2 mois.
  • La déclaration préalable : elle concerne toutes les modifications d’une surface inférieure à 40m2. Comme dans le cas d’un permis de construire, un dossier doit être déposé et la Ville peut s’opposer aux travaux s’ils ne respectent pas le cadre réglementaire.
  • Un courrier d’information : si des travaux ne modifient pas l’aspect extérieur (un simple ravalement de façade à l’identique), nous vous invitons à informer le service urbanisme.

Question-réponse

Faut-il prendre une hypothèque conventionnelle pour obtenir un crédit immobilier ?

Vérifié le 16/10/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Pour vous accorder un crédit immobilier, la banque peut exiger une garantie pour se protéger contre le risque de non remboursement. L'hypothèque conventionnelle est une des garanties bancaires possibles. Elle porte sur un bien immobilier. En cas de non remboursement, la banque peut faire saisir le bien immobilier et le vendre pour se rembourser. Nous vous expliquons.

  À savoir

La banque peut préférer vous imposer un autre type de garantie bancaire. Il existe l'hypothèque légale spéciale du prêteur de deniers et la caution bancaire.

L'hypothèque conventionnelle d'un crédit immobilier est une garantie que la banque peut vous imposer pour financer l'achat d'un bien immobilier.

L’hypothèque porte sur le bien immobilier. Il peut s'agir d'un bien qui vous appartient déjà ou du bien pour lequel la banque vous accorde le crédit.

Si vous ne remboursez pas le crédit dans les délais prévus, la banque peut saisir le bien hypothéqué et le vendre pour se rembourser.

 À noter

Il ne faut pas confondre la caution bancaire avec l’assurance emprunteur d’un crédit immobilier. L’assurance emprunteur intervient uniquement en cas de non-remboursement du crédit immobilier pour cause de décès, invalidité, incapacité, ou éventuellement perte d’emploi.

L'hypothèque conventionnelle nécessite l’intervention d’un notaire.

Vous devez contacter un notaire pour le charger de rédiger l’hypothèque et de la faire inscrire auprès du service de la publicité foncière.

Où s’adresser ?

 À noter

L'hypothèque conventionnelle ne doit pas être confondue avec l'hypothèque judiciaire, qui est décidée par un juge en faveur d’un créancier.

L'hypothèque conventionnelle a la même durée que le crédit immobilier.

Cependant, l’hypothèque reste inscrite au service de la publicité foncière durant 1 année après la fin du remboursement du crédit.

Durant cette année suplémentaire, elle est sans effet, car le crédit est remboursé.

À la fin de cette année supplémentaire, l'inscription de l’hypothèque disparaît automatiquement, sans que vous ayez à payer de frais, ni à faire de démarche.

Vous pouvez avoir besoin de faire lever l'hypothèque conventionnelle (c’est-à-dire faire annuler l’hypothèque) avant cette date, dans les cas suivants :

  • Lorsque vous vendez votre bien sans avoir remboursé votre prêt immobilier en totalité
  • Lorsque vous vendez votre bien avant la fin de l'inscription de l'hypothèque, dont la durée correspond à la durée initiale de votre crédit, à laquelle il faut ajouter 1 an
  • Parfois lorsque vous faites le rachat de votre crédit immobilier.

Pour cela, vous devez obtenir une mainlevée d'hypothèque (c’est-à-dire obtenir l’annulation de l’hypothèque).

Vous pouvez l’obtenir soit en accord avec la banque ou avec l’organisme de rachat de crédit, soit, si aucun accord n'est possible, sur décision du juge.

Dans tous les cas, vous aurez des frais de mainlevée à payer. Le montant de ces frais dépend de la valeur de votre crédit initial.

Le coût de la mise en place de l’hypothèque conventionnelle est notamment constitué par la rémunération du notaire, la taxe de publicité foncière et les frais de formalités.

Vous pouvez estimer le coût de la mise en place d’une hypothèque convcentionnelle à l'aide d’un simulateur :

Simulateur
Calculer le coût de l'hypothèque d'un crédit immobilier

Accéder au simulateur  

Agence nationale pour l'information sur le logement (Anil)

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×