Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

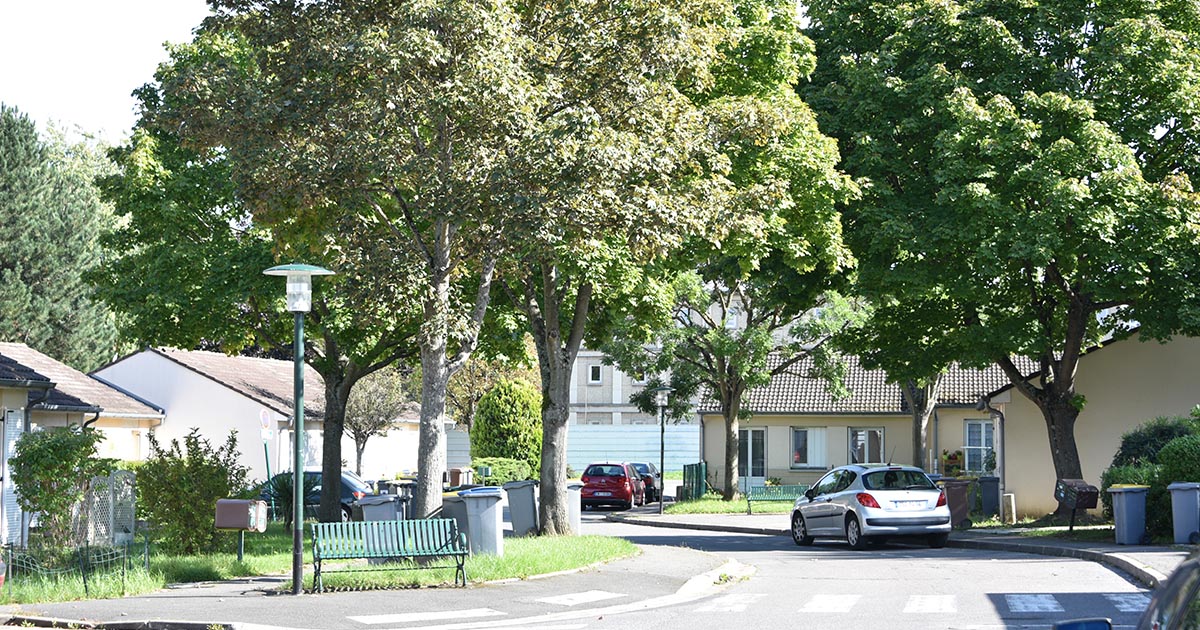
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Frais engagés par les bénévoles d'une association : quelle fiscalité ?

Vérifié le 05/11/2024 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Les frais engagés par un bénévole dans le cadre de son activité associative ouvrent droit, sous certaines conditions, à une réduction d'impôt. Nous vous présentons les informations à connaître.

Si vous réglez vous-même des frais pour le compte de l'association pour laquelle vous œuvrez (achat de matériel, péages, essence,...), vous pouvez bénéficier d'une réduction d'impôt sur le revenu.

Pour ce faire, les 2 conditions suivantes doivent être réunies :

  • Vous devez agir gratuitement et intervenir pour le compte de l'association. Ainsi vous devez participer, sans contrepartie, ni aucune rémunération, en espèce ou en nature, à l'animation ou au fonctionnement de l'association.
  • L'association pour laquelle vous œuvrez doit être d'intérêt général à but non lucratif.

  À savoir

Le dispositif présente un intérêt uniquement si vous êtes imposable à l'impôt sur le revenu.

Les organismes et associations suivants permettent d'obtenir une réduction d'impôt :

  • Œuvre, organisme d'intérêt général, fondation ou association reconnue d'utilité publique (sans recherche de profit, éducatif, scientifique, social, humanitaire, sportif, familial, culturel). Elles peuvent également participer à la mise en valeur du patrimoine artistique, à la défense de l'environnement naturel ou à la diffusion de la culture, de la langue et des connaissances scientifiques françaises.
  • Association cultuelle, de bienfaisance et établissements publics des cultes reconnus d'Alsace-Moselle
  • Organisme public ou privé visant à la présentation au public d'œuvres dramatiques, lyriques, musicales, chorégraphiques, cinématographiques et de cirque ou l'organisation d'expositions d'art contemporain
  • Établissement d'enseignement supérieur ou d'enseignement artistique public ou privé
  • Association favorisant la presse et l'obtention de subvention par des entreprises de presse
  • Organisme dont l'objet exclusif est de verser des aides à l'investissement ou de fournir des prestations d'accompagnement à des PME.

Si vous ne pouvez pas justifier vos dépenses liées à l'utilisation de votre véhicule personnel pour l'activité associative, vos frais sont évalués en fonction du barème kilométrique applicable aux déplacements professionnels des salariés.

Le barème forfaitaire permettant l'évaluation des frais de déplacement relatifs à l'utilisation d'un véhicule par les bénéficiaires de traitements et salaires optant pour le régime des frais réels déductibles diffère selon le type de véhicule.

  • Tarif applicable aux automobiles

    Puissance administrative

    Jusqu'à 5 000 km

    De 5 001 à 20 000 km

    Au-delà de 20 000 km

    3 CV et moins

    d * 0,529

    (d *0,316) + 1065

    d * 0,370

    4 CV

    d * 0,606

    (d * 0,340) + 1330

    d * 0,407

    5 CV

    d * 0,636

    (d * 0,357) + 1395

    d * 0,427

    6 CV

    d * 0,665

    (d * 0,374) + 1457

    d * 0,447

    7 CV et plus

    d * 0,697

    (d *0,394) + 1515

    d * 0,470

    d représente la distance parcourue en kilomètres.

  • Tarif applicable aux motocyclettes

    Puissance administrative

    Jusqu'à 3 000 km

    De 3 001 à 6 000 km

    Au-delà de 6 000 km

    1 ou 2 CV

    d * 0,395

    (d * 0,099) + 891

    d * 0,248

    3, 4 ou 5 CV

    d * 0,468

    (d * 0,082) + 1158

    d * 0,275

    Plus de 5 CV

    d * 0,606

    (d * 0,079) + 1583

    d * 0,343

    d représente la distance parcourue en kilomètres.

    • Jusqu'à 3 000 km : d * 0,315
    • De 3 001 km à 6 000 km : (d * 0,079) + 711
    • Au-delà de 6 000 km : d * 0,198

    d représente la distance parcourue en kilomètres.

En cas d’utilisation d’un véhicule électrique, le montant de l’indemnité kilométrique est majoré de 20 %.

L'abandon du remboursement des frais engagés doit donner lieu à une déclaration écrite de votre part. Cette renonciation peut prendre la forme d'une mention explicite que vous pouvez rédiger sur la note de frais telle que : Je soussigné (nom et prénom du bénévole) certifie renoncer au remboursement des frais ci-dessus et les laisser à l'association en tant que don.

L'association doit en conséquence conserver, dans sa comptabilité, les documents suivants :

  • Justificatifs des frais (billets de train, factures, notes de péage, détail du nombre de kilomètres parcourus avec le véhicule personnel, etc.)
  • Déclaration de renonciation au remboursement de ses frais par le bénévole.

Les frais pour lesquels vous avez renoncé au remboursement sont alors considérés comme étant un don au bénéfice de l'association.

L'association vous délivre un reçu fiscal. Il doit être conforme à un modèle fixé réglementairement. Il atteste du don pour bénéficier de la réduction d'impôt.

Formulaire
Reçu des dons et versements effectués par un particulier à un organisme d'intérêt général

Cerfa n° 11580

Accéder au formulaire (pdf - 167.6 KB)  

Ministère chargé des finances

La réduction d'impôt est égale à un pourcentage du montant des frais non remboursés.

Ce pourcentage varie selon la nature de l'association.

Si vous avez également versé une cotisation et/ou effectué des dons (en nature ou en espèces), la réduction d'impôt s'applique également au montant de ces cotisation et dons.

Le taux de la réduction d'impôt dépend de l'organisme destinataire et du montant du don :

  • La réduction d’impôt est de  66 % du montant des dons.

    La réduction s'applique dans la limite de 20 % du revenu imposable.

    Exemple

    Pour un don de 200 € à une association sportive ou culturelle.

    Vous avez droit à une réduction d'impôt de : 132 € (200 € x 66 %).

  • Le taux de la réduction d'impôt dépend de la date et du montant des dons :

      • Pour les dons effectués jusqu'à 1 000 €, la réduction d'impôt est de 75 % du montant donné.

        Exemple

        Pour 2 dons de 300 € et 200 €, soit un total de 500 €.

        Vous avez droit à une réduction d'impôt de 375 € (500 € x 75 %).

          À savoir

        La limite de 1 000 € prend aussi en compte les dons en faveur d’un organisme d'aide aux victimes de violence domestique.

      • Pour la partie du don inférieure ou égale à 1 000 €, la réduction d'impôt est de 75 % du montant donné.

        Pour la partie du don supérieure à 1 000 €, le montant de la réduction d'impôt est de 66 % du montant donné.

        Le montant cumulé des dons qui donnent droit à la réduction d'impôt de 66 % ne peut pas dépasser 20 % de votre revenu imposable.

        Exemple

        Pour 2 dons de 500 € et 700 €, soit un total de 1 200 €.

        Vous avez droit à une réduction d'impôt de : 750 € (1 000 € x 75 %) + 132 € (200 € x 66 %), soit une réduction d'impôt totale de 882 €.

      • Pour les dons effectués jusqu'à 2 000 €, la réduction d'impôt est de 75 % du montant donné.

        Exemple

        Pour 2 dons de 300 € et 200 €, soit un total de 500 €.

        Vous avez droit à une réduction d'impôt de 375 € (500 € x 75 %).

          À savoir

        La limite de 2 000 € prend aussi en compte les dons en faveur d’un organisme d'aide aux victimes de violence domestique.

      • Pour la partie du don inférieure ou égale à 2 000 €, la réduction d'impôt est de 75 % du montant donné.

        Pour la partie du don supérieure à 2 000 €, le montant de la réduction d'impôt est de 66 % du montant donné.

        Le montant cumulé des dons qui donnent droit à la réduction d'impôt de 66 % ne peut pas dépasser 20 % de votre revenu imposable.

        Exemple

        Pour 2 dons de 1 500 € et 700 €, soit un total de 2 200 €.

        Vous avez droit à une réduction d'impôt de : 1 500 € (2 000 € x 75 %) + 132 € (200 € x 66 %), soit une réduction d'impôt totale de 1 632 €.

  • Le don doit être effectué en faveur d’un organisme d’intérêt général qui accompagne gratuitement les victimes de violence domestique, ou contribue à favoriser leur relogement.

    Le taux de la réduction d'impôt dépend de la date et du montant des dons :

    • La réduction d’impôt est de  66 % du montant des dons.

      La réduction s'applique dans la limite de 20 % du revenu imposable.

      Exemple

      Pour un don de 200 € à un organisme d'aide aux victimes de violence domestique.

      Vous avez droit à une réduction d'impôt de : 132 € (200 € x 66 %).

      • Pour les dons effectués jusqu'à 1 000 €, la réduction d'impôt est de 75 % du montant donné.

        Exemple

        Pour 2 dons de 300 € et 200 €, soit un total de 500 €.

        Vous avez droit à une réduction d'impôt de 375 € (500 € x 75 %).

          À savoir

        La limite de 1 000 € prend aussi en compte les dons en faveur d’un organisme d'aide aux personnes en difficulté (repas, soins, logement).

      • Pour la partie du don inférieure ou égale à 1 000 €, la réduction d'impôt est de 75 % du montant donné.

        Pour la partie du don supérieure à 1 000 €, le montant de la réduction d'impôt est de 66 % du montant donné.

        Le montant cumulé des dons qui donnent droit à la réduction d'impôt de 66 % ne peut pas dépasser 20 % de votre revenu imposable.

        Exemple

        Pour 2 dons de 500 € et 700 €, soit un total de 1 200 €.

        Vous avez droit à une réduction d'impôt de : 750 € (1 000 € x 75 %) + 132 € (200 € x 66 %), soit une réduction d'impôt totale de 882 €.

      • Pour les dons effectués jusqu'à 2 000 €, la réduction d'impôt est de 75 % du montant donné.

        Exemple

        Pour 2 dons de 300 € et 200 €, soit un total de 500 €.

        Vous avez droit à une réduction d'impôt de 375 € (500 € x 75 %).

          À savoir

        La limite de 2 000 € prend aussi en compte les dons en faveur d’un organisme d'aide aux personnes en difficulté (repas, soins, logement).

      • Pour la partie du don inférieure ou égale à 2 000 €, la réduction d'impôt est de 75 % du montant donné.

        Pour la partie du don supérieure à 2 000 €, le montant de la réduction d'impôt est de 66 % du montant donné.

        Le montant cumulé des dons qui donnent droit à la réduction d'impôt de 66 % ne peut pas dépasser 20 % de votre revenu imposable.

        Exemple

        Pour 2 dons de 1 500 € et 700 €, soit un total de 2 200 €.

        Vous avez droit à une réduction d'impôt de : 1 500 € (2 000 € x 75 %) + 132 € (200 € x 66 %), soit une réduction d'impôt totale de 1 632 €.

  • Vous devez effectuer un don (ou plusieurs) en vue d’assurer la conservation et la restauration du patrimoine immobilier religieux.

    Le don doit être effectué au profit de l'un des organismes suivants :

    Ce patrimoine doit appartenir à l'une des communes suivantes :

    Le taux de la réduction d'impôt dépend du montant total des dons :

    • Fondation du patrimoine
    • Fondation reconnue d’utilité publique qui remplit une mission d’intérêt général de sauvegarde du patrimoine pour la conservation et la restauration du patrimoine immobilier religieux (pour les dons effectués du 15 février au 31 décembre 2025).
    • Communes de France métropolitaine de moins de 10 000 habitants
    • Communes d’outre‑mer de moins de 20 000 habitants.
    • Pour la partie du don inférieure ou égale à 1 000 €, la réduction d'impôt est de 75 % du montant donné.

      La limite de 1 000 € s'applique au montant total des dons effectués en 2025.

      Exemple

      Pour 2 dons de 300 € et 200 €, soit un total de 500 €.

      Vous avez droit à une réduction d'impôt de : 375 € (500 € x 75 %)

    • Pour la partie du don inférieure ou égale à 1 000 €, la réduction d'impôt est de 75 % du montant donné.

      La limite de 1 000 € s'applique au montant total des dons effectués en 2025.

      Pour la partie du don supérieure à 1 000 €, le montant de la réduction d'impôt est de 66 % du montant donné.

      Le montant cumulé des dons qui donnent droit à la réduction d'impôt de 66 % ne peut pas dépasser 20 % de votre revenu imposable.

      Exemple

      Pour 2 dons de 500 € et 700 €, soit un total de 1 200 €.

      Vous avez droit à une réduction d'impôt de : 750 € (1 000 € x 75 %) + 132 € (200 € x 66 %), soit une réduction d'impôt totale de 882 €.

  • Les dons concernés sont ceux effectués en faveur d'organismes qui fournissent gratuitement des repas ou des soins aux personnes en difficulté, ou contribuent à favoriser leur logement, y compris par la reconstruction de ceux rendus inhabitables (hors locaux édifiés sans droit et constituant un habitat informel). Le taux de la réduction d'impôt dépend du montant total des dons :

    • Pour les dons effectués jusqu'à 2 000 €, la réduction d'impôt est de 75 % du montant donné.

      La limite de 2 000 € s'applique au montant total des dons effectués dans l'année.

      Exemple

      Pour 2 dons de 300 € et 200 €, soit un total de 500 €.

      Vous avez droit à une réduction d'impôt de : 375 € (500 € x 75 %)

    • Pour la partie du don inférieure ou égale à 2 000 €, la réduction d'impôt est de 75 % du montant donné.

      La limite de 2 000 € s'applique au montant total des dons effectués dans l'année.

      Pour la partie du don supérieure à 2 000 €, le montant de la réduction d'impôt est de 66 % du montant donné.

      Le montant cumulé des dons qui donnent droit à la réduction d'impôt de 66 % ne peut pas dépasser 20 % de votre revenu imposable.

      Exemple

      Pour 2 dons de 1 500 € et 700 €, soit un total de 2 200 €.

      Vous avez droit à une réduction d'impôt de : 1 500 € (2 000 € x 75 %) + 132 € (200 € x 66 %), soit une réduction d'impôt totale de 1 632 €.

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×