Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

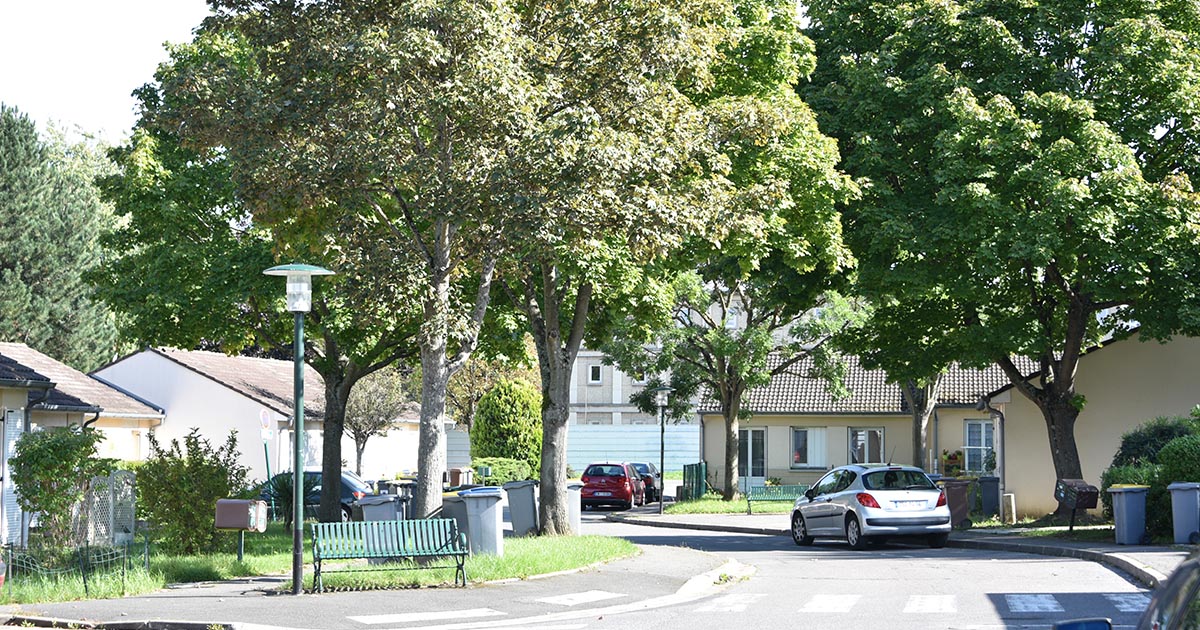
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Association cultuelle

Vérifié le 07/08/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Les associations cultuelles (sauf celles situées en Alsace-Moselle) ont exclusivement pour objet d'assurer l'exercice public d'un culte religieux. Nous vous présentons les informations à connaître.

Une association cultuelle a pour but d'assurer l'exercice public d'un culte religieux.

Une association est considérée comme cultuelle lorsqu'elle réunit l’ensemble des conditions suivantes :

  • Avoir pour unique but l'exercice public d'un culte
  • Avoir pour objet les activités suivantes :
  • Ses activités (cérémonies, processions et autres manifestations extérieures) doivent se dérouler dans le respect de l'ordre public et des libertés fondamentales.

Les associations cultuelles bénéficient des avantages suivants :

  • Possibilité de recevoir des donations (consenties du vivant du donateur) et des legs (transmis au décès)
  • Possibilité de délivrer des reçus fiscaux ouvrant droit, sous conditions, à une réduction d'impôt pour les particuliers et les entreprises qui effectuent des dons à l'association
  • Possibilité de bénéficier d'une exonération de taxe foncière sur les propriétés bâties.

Autres associations

L'exercice d'un culte peut aussi être assuré par des associations qui n'ont pas pour objet exclusif cette activité. Elles peuvent, par exemple, avoir les autres objets suivants :

  • Assistance morale et matérielle aux indigents
  • Promotion de la vie spirituelle, éducative, sociale et culturelle d'une communauté
  • Étude d'une religion.

En revanche, ces associations ne peuvent pas bénéficier des avantages accordés aux associations cultuelles.

Congrégation religieuse

Une congrégation est une association de fidèles ou de prêtres soumis à un régime juridique particulier.

Les membres d'une congrégation prononcent des vœux marquant leur volonté d'effectuer les actions suivantes :

  • Se soumettre à une autorité religieuse
  • Se contraindre à la pratique effective des vœux
  • Participer aux activités de la congrégation en contrepartie d'une prise en charge de tous leurs besoins (logement, nourriture, ...).

Lors de leur création, les associations cultuelles sont soumises aux obligations de déclaration ordinaires à 2 différences près.

La déclaration préalable doit être accompagnée des 2 documents suivants :

  • Liste des lieux où est organisé habituellement l'exercice public du culte
  • Liste comprenant un nombre minimum de 7 membres majeurs et domiciliés ou résidant dans la circonscription religieuse définie par les statuts.

Pour bénéficier des avantages propres aux associations cultuelles, l'association doit effectuer une déclaration de qualité cultuelle auprès de la préfecture du département ou à la sous-préfecture de l'arrondissement où l'association a son siège.

 Attention :

Cette déclaration est distincte de la déclaration de création de l'association.

La déclaration peut être effectuée au moyen du téléservice national suivant :

Service en ligne
Déclaration de la qualité cultuelle de votre association (Loi du 9 décembre 1905)

Accéder au service en ligne  

Ministère chargé de l'intérieur

Elle peut également être effectuée à la préfecture.

La déclaration doit être accompagnée des documents suivants :

  • Statuts de l'association
  • Nom, prénom(s), profession, domicile et nationalité des personnes qui sont chargées de son administration
  • Budget prévisionnel de l'exercice en cours
  • Comptes annuels des 3 derniers exercices clos ou, si l'association a été créée depuis moins de 3 ans, les comptes des exercices clos depuis sa création
  • Justificatif(s) tendant à établir que l'association réunit les conditions requises pour être qualifiée d'association cultuelle
  • Liste des lieux où est organisé habituellement l'exercice public du culte
  • Pour les unions, liste des associations membres.

Le préfet accuse réception de la demande.

La déclaration produit ses effets à compter de sa réception et pour une durée de 5 ans, sauf décision d'opposition du préfet.

Si le préfet estime que l'association ne réunit pas toutes les conditions, il peut s'opposer à sa demande.

Dans ce cas, il doit lui envoyer un courrier en recommandé, avec avis de réception l'informant de la possibilité de faire valoir ses observations dans un délai d'1 mois.

Deux hypothèses sont possibles :

  • Le préfet confirme son opposition et adresse une décision de rejet. L'association en est informée par lettre recommandée avec accusé de réception.
  • Le préfet ne répond pas aux observations faites par l'association. Au bout d’1 mois, l'association peut considérer que sa demande à reçu une réponse positive.

 À noter

Sans réponse de l'administration dans les 2 mois qui suivent l'accusé de réception adressé à l'association, elle peut considérer que sa demande est acceptée.

Elle peut alors demander au préfet qu'il lui délivre un document attestant qu'elle réunit les conditions requises pour être qualifiée d'association cultuelle.

Lors de leurs évolutions (changements dans leur administration, modifications statutaires, dissolution,...), les associations cultuelles sont soumises aux obligations de déclaration ordinaire.

De plus, l'association cultuelle doit effectuer une déclaration complémentaire, dans les 3 mois, lorsqu'elle se trouve dans l'une des situations suivantes :

  • Vente ou cession de tous biens meubles et immeubles (attribués à l'association)
  • Modifications apportées à la liste des lieux où est organisé habituellement l'exercice public du culte.

Si après une démission, un décès ou tout autre motif, le nombre de membres passe en dessous du nombre minimum exigé, l'association doit également déclarer dans les 3 mois la nouvelle liste des membres.

Toute déclaration complémentaire est faite dans les mêmes formes que la déclaration initiale.

L'association doit faire une demande de renouvellement au bout de 5 ans, dans les mêmes conditions que sa déclaration initiale.

Ce renouvellement est nécessaire pour continuer à bénéficier des avantages attachés à la qualité d'association cultuelle.

Si cette demande de renouvellement intervient moins de 6 mois après la fin de la période de 5 années, l'association n'a pas à fournir à nouveau l'ensemble des documents qui lui ont été demandées lors de sa première demande.

Si elle a déposé ses comptes, l'association n'a pas à transmettre ses comptes des 3 derniers exercices pour le renouvellement de sa déclaration.

Les actes de gestion financière et d'administration des biens accomplis par les dirigeants doivent être approuvés chaque année par l'assemblée générale des membres de l'association.

L'association doit dresser chaque année un inventaire de ses biens mobiliers et immobiliers.

Les associations cultuelles sont soumises à un contrôle financier par l'administration fiscale.

L'association est obligée de faire vérifier ses comptes lorsqu'elle reçoit des avantages ou ressources provenant de pays étranger (État, personne morale ou personne physique) et dont le montant dépasse 50 000 €.

Il peut s'agir de somme d'argent ou de biens mobiliers ou immobilier qui lui sont donnés.

Les associations cultuelles peuvent recevoir les sommes suivantes :

  • Cotisations de leurs membres
  • Dons manuels, des donations et des legs
  • Produit des quêtes et collectes pour les frais du culte
  • Rétributions (pour les cérémonies et services religieux, location des bancs et sièges, fourniture d'objets lors de funérailles, décoration des édifices)

Elles ne peuvent pas recevoir de subvention publique.

Cependant, l’État et les collectivités territoriales peuvent leur accorder des aides financières pour la réparation des édifices cultuels, qu'ils soient ou non classés monuments historiques.

Les travaux nécessaires à la conservation des édifices (maintien hors d'eau, mise en sécurité de l'édifice, etc.) sont les seuls travaux concernés.

Les communes et les départements peuvent garantir, sous certaines conditions, les emprunts contractés pour financer la construction, par des associations cultuelles, d'édifices religieux.

Ces collectivités peuvent autoriser une association cultuelle qui souhaite construire un édifice du culte à occuper un terrain dont elles sont propriétaires dans le cadre d'un bail emphytéotique.

Oui. Le préfet peut également constater qu'une association ne remplit plus les conditions exigées pour bénéficier des avantages réservés aux associations cultuelles, notamment lorsque son objet ou ses activités ne répondent plus aux exigences prévues par la loi.

Dans ce cas, Il l'informe par lettre recommandée avec avis de réception.

L'association dispose d'un délai d'1 mois pour faire valoir ses observations.

Si elle n'en fait pas, le préfet dispose à nouveau d'un délai d'1 mois pour confirmer sa décision.

Une association cultuelle a pour but d'assurer l'exercice public d'un culte religieux.

Toutefois, il peut arriver que l'objet de l'association ne soit pas exclusivement cultuel, mais mixte (c'est-à-dire à la fois cultuel et culturel).

  • Possibilité de délivrer des reçus fiscaux permettant aux particuliers et aux entreprises de bénéficier, sous conditions, des réductions d'impôt pour les dons effectués à son profit.
  • Possibilité de recevoir des donations et des legs dans les conditions prévues par la réglementation applicable en Alsace-Moselle.

Le droit applicable en Alsace-Moselle permet à une association, dès sa création, d’être cultuelle.

Le simple fait que les statuts précisent que l’objet est l’exercice du culte suffit.

Toutefois, l'association doit transmettre, dans les 3 mois qui suit son inscription, au préfet du département dans lequel elle a son siège social la liste des lieux où elle organise habituellement l'exercice public du culte et la photocopie de ses statuts.

L'association peut le faire par courrier simple ou par voie électronique (les adresses se trouvent sur le site de chaque préfecture).

Où s’adresser ?

En cas de modification ultérieure de cette liste, l'association doit en informer le préfet. Elle doit effectuer une déclaration complémentaire dans les 3 mois.

Lorsque le préfet constate qu'une association accomplit des actes en relation avec l'exercice public d'un culte sans que son objet le prévoit, il invite l'association à s'expliquer en lui donnant un délai. Ce délai ne peut pas être inférieur à 15 jours.

Si, à la fin de cette procédure, le préfet décide de mettre en demeure l'association de mettre son objet en conformité avec ses activités, il lui notifie sa décision par lettre recommandée avec demande d'avis de réception. La décision fixe le délai dont dispose l'association pour procéder à la modification de ses statuts. Ce délai ne peut pas être inférieur à un mois.

Le préfet peut assortir la mise en demeure qu'il adresse à l'association d'une astreinte.

Si la situation persiste, le préfet peut également saisir le Parquet.

Pour bénéficier de subventions publiques, l'association doit signer le contrat d'engagement républicain. Ainsi, l'association s'engage à respecter les points suivants :

  • Lois de la République
  • Liberté de conscience
  • Egalité et non discrimination
  • Fraternité et absence de violence
  • Dignité humaine
  • Symboles républicains (drapeaux, hymne national,...)

L'association, que son objet soit exclusivement cultuel ou mixte, doit tenir au moins une assemblée générale chaque année pour approuver les actes de gestion financière et d’administration des biens par les directeurs ou les administrateurs de l’association.

L'État peut demander la transmission des procès-verbaux signés qui attestent de la tenue de cette assemblée générale et de l'approbation des actes de gestion et des comptes par les membres de l'association.

L'association, que son objet soit exclusivement cultuel ou mixte, doit déclarer chaque année les éventuels financements de l’étranger qu'elle aurait reçus. Et ce, que ce soit en numéraire ou en nature par une personne physique ou morale étrangère dès lors que le montant total de tous les financements dépassent 15 300 € sur un exercice comptable.

Lorsque le montant cumulé des financements étrangers reçus au cours d'un même exercice comptable dépasse 15 300 €, l'association doit effectuer sa déclaration dans les 3 mois suivant le dépassement de ce seuil.

Tout nouveau financement étranger reçu au cours du même exercice comptable doit également être déclaré dans les 3 mois suivant sa perception.

Les libéralités, donation et legs doivent être systématiquement déclarés.

L'association doit déclarer toute intention de vendre, céder, léguer ou donner un local servant au culte au bénéfice d'un étranger.

L'association doit dissocier les comptes bancaires entre les activités cultuelles et les autres.

Si l'association est mixte (c'est-à-dire que son objet est en partie cultuel et culturel), elle doit tenir des comptes annuels : un bilan, un compte de résultat, une annexe et un état séparé des financements étrangers.

L'association doit faire certifier ses comptes par un commissaire aux comptes dans certains cas. Ceux-ci diffèrent selon que l'objet de l'association soit exclusivement cultuel ou mixte.

  • L'association doit faire certifier ses comptes par un commissaire aux comptes :

    • dès lors qu'elle reçoit des subventions publiques de plus de 23 000 €,
    • si elle reçoit de la générosité publique d'un montant supérieur à 15 300 €,
    • dès lors qu'elle émet des reçus fiscaux d'un montant total supérieur à 15 300 €.
  • L'association doit faire certifier ses comptes par un commissaire aux comptes :

    • dès lors qu'elle reçoit des subventions publiques de plus de 23 000 €,
    • si elle émet des reçus fiscaux,
    • si le budget total de l'association excède 100 000 €,
    • si elle reçoit de la générosité publique d'un montant supérieur à 50 000 € (dans ce cas, l'association doit établir un compte d'emploi annuel des ressources collectées),
    • dès lors qu'elle émet des reçus fiscaux d'un montant total supérieur à 153 000 €.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×