Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

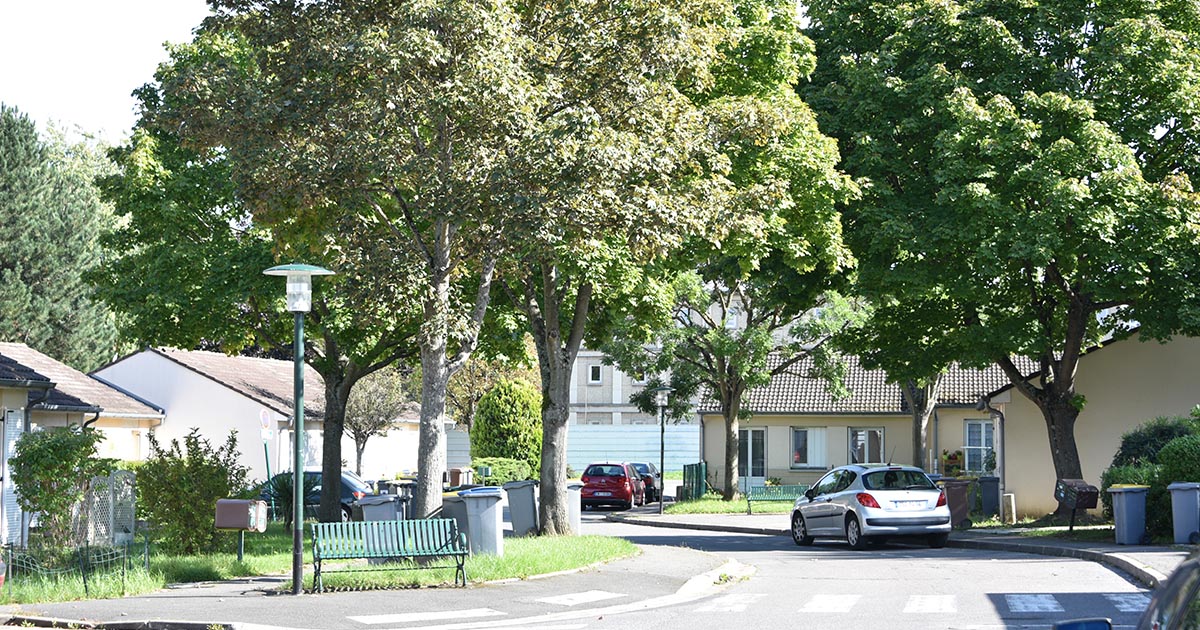
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Incidents de paiement

Vérifié le 30/09/2024 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vous avez dépassé votre découvert autorisé ou votre banque vous a rejeté un chèque, un virement ou un prélèvement ? Vous êtes alors en situation d'incident de paiement. Vous vous demandez si vous devez payer des frais ou comment régulariser votre situation ? Nous vous présentons les informations à connaître.

Information relative au rejet de chèque

La banque doit vous informer avant et après le rejet du chèque.

Avant le rejet, la banque vous prévient obligatoirement du risque d'incident de paiement pour vous permettre de réapprovisionner votre compte rapidement.

Si le chèque a été rejeté, la banque doit vous envoyer dans des délais brefs une lettre mentionnant les conséquences du rejet et les moyens de régulariser votre situation.

Information concernant les frais d'incident

La banque doit vous informer du montant des frais bancaires liés à l'incident de paiement (frais de lettre d'information, frais de rejet, commissions d'intervention etc.). Elle doit le faire au moins 14 jours avant le prélèvement des frais sur le compte.

Ces informations sont généralement mentionnées à la fin de votre relevé de compte, dans une rubrique spécifique.

Dès que votre banque vous a informé de l'incident, vous devez régulariser votre situation par l'un des trois moyens suivants :

  • En approvisionnant votre compte et en demandant au bénéficiaire du chèque de le déposer à nouveau à sa banque
  • En demandant à votre banque de bloquer, pendant un an maximum, une provision suffisante destinée au règlement du chèque impayé
  • En payant directement les sommes dues auprès de votre créancier, par tout moyen. Dans ce cas, vous devez récupérer le chèque non débité et le remettre à votre banque.

 Attention :

Si vous ne régularisez pas votre situation, vous risquez d'être interdit bancaire pendant 5 ans. La banque demandera votre inscription au Fichier central des chèques (FCC) et vos numéros de comptes bancaires seront signalés au Fichier national des chèques irréguliers (FNCI).

Votre créancier peut également vous attaquer devant les tribunaux civils.

Votre banque peut vous prélever des frais. Toutefois, ces frais sont plafonnés.

Le montant du plafond diffère selon que vous êtes ou non en situation de fragilité financière.

  À savoir

Un chèque sans provision présenté à plusieurs reprises dans les 30 jours après le 1er rejet compte pour un seul incident de paiement.

    • Les frais bancaires ne peuvent pas excéder 30 €.

    • Les frais bancaires ne peuvent pas excéder 50 €.

    • Les frais d'incidents bancaires sont plafonnées à 20 € par mois et à 200 € par an.

    • Les frais d'incident bancaires sont plafonnés à 25 € par mois.

La facturation des divers courriers relatifs à l'incident de paiement adressés par la banque est incluse dans ces frais.

La mémoire de l'incident de paiement non résolu peut être conservée dans les fichiers suivants :

Après régularisation, la mémoire des incidents de paiement ne peut plus être conservée que dans les fichiers privés de la banque.

Information relative au rejet de l'ordre de paiement

La banque n'a pas l'obligation de vous informer au préalable de son intention de rejeter l'ordre de virement ou de prélèvement. Elle n'a pas l'obligation de vous adresser un courrier une fois le prélèvement rejeté.

Vous en êtes informé uniquement en consultant vos comptes ou en interrogeant votre banque.

Information concernant les frais d'incident

La banque doit vous informer du montant des frais bancaires liés à l'incident de paiement (frais de lettre d'information, frais de rejet, commissions d'intervention etc.). Elle doit le faire au moins 14 jours avant le prélèvement des frais sur le compte.

Ces informations sont généralement mentionnées à la fin de votre relevé de compte, dans une rubrique spécifique.

Dès que vous êtes informé de l'incident, vous devez régulariser votre situation par l'un des deux moyens suivants :

  • En présentant une nouvelle fois l'ordre de paiement, après avoir réapprovisionné votre compte
  • En payant directement les sommes dues auprès de votre créancier, par tout moyen.

Sinon, votre créancier peut vous attaquer devant les tribunaux civils.

Votre banque peut vous prélever des frais. Toutefois, ces frais sont plafonnés.

Le montant du plafond diffère selon que vous êtes ou non en situation de fragilité financière.

 À noter

les personnes reconnues surendettées sont considérées comme étant en situation de fragilité financière.

  • Le montant des frais bancaires ne peut pas dépasser le montant de l'ordre de paiement rejeté et ne peut pas dépasser 20 €.

  • Le montant du plafond diffère selon que vous bénéficiez d'un offre spécifique « client fragile » ou non.

    • Les frais d'incidents bancaires sont plafonnées à 20 € par mois et à 200 € par an.

    • Les frais d'incident bancaires sont plafonnés à 25 € par mois.

 À noter

Si le virement ou le prélèvement est de nouveau rejeté, la banque ne doit pas vous facturer de nouveaux frais. Si elle le fait, elle doit vous rembourser.

La mémoire des incidents de paiement non résolus peut être conservée dans les fichiers suivants :

Après régularisation, la mémoire des incidents de paiement ne peut plus être conservée que dans les fichiers privés de la banque.

Information relative au dépassement de découvert autorisé

La banque n'est pas obligée de vous informer du dépassement de découvert autorisé. Mais la plupart des banques envoient une lettre d'information, souvent facturée.

Information concernant les frais d'incident

La banque doit vous informer du montant des frais bancaires liés à l'incident de paiement (frais de lettre d'information, frais de rejet, commissions d'intervention etc.). Elle doit le faire au moins 14 jours avant le prélèvement des frais sur le compte.

Ces informations sont généralement mentionnées à la fin de votre relevé de compte, dans une rubrique spécifique.

Dès que vous êtes informé de l'incident, vous devez régulariser votre situation par l'un des deux moyens suivants :

  • En réapprovisionnant votre compte
  • En payant directement les sommes dues auprès de votre créancier, par tout moyen.

Votre banque peut vous prélever des frais. Toutefois, ces frais sont plafonnés.

Le montant du plafond diffère selon que vous êtes ou non en situation de fragilité financière.

 À noter

les personnes reconnues surendettées sont considérées comme étant en situation de fragilité financière.

  • Frais maximum par opération : 8 €.

    Frais maximum par mois : 80 €.

  • Le montant du plafond diffère selon que vous bénéficiez d'un offre spécifique « client fragile » ou non.

    • Frais maximum par opération : 4 €.

      Frais maximum par mois : 20 €.

      Frais maximum par an : 200 €.

    • Les frais d'incident bancaires sont plafonnés à 25 € par mois.

La mémoire des incidents de paiement peut être conservée dans les fichiers privés de la banque concernée.

Les règles diffèrent selon le type d'incident de paiement : rejet d'un chèque sans provision, rejet d'un virement ou d'un prélèvement, dépassement du découvert autorisé.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×