Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

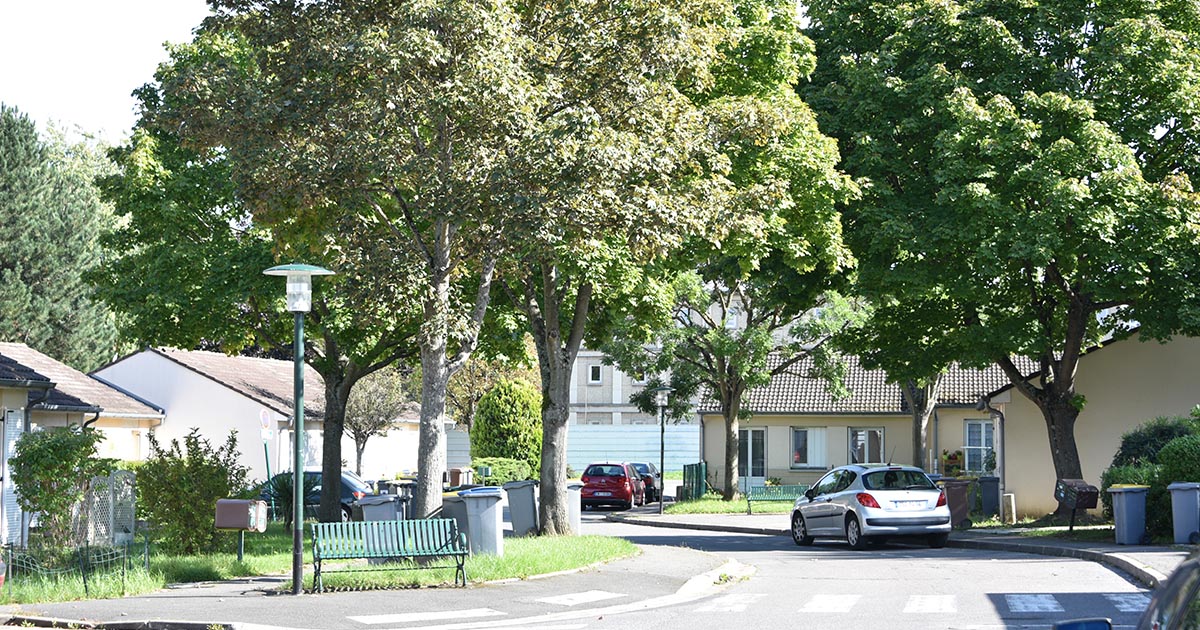
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Une banque doit-elle faire connaître ses tarifs à ses clients ?

Vérifié le 08/10/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Oui. Votre banque doit vous communiquer la tarification qu’elle applique pour la gestion de votre compte et pour les services fournis liés aux opérations de paiement.  Vous devez aussi être informé en cas d’incidents de paiement intervenus sur votre compte.

Toute banque doit mettre à disposition du public et de ses clients les tarifs qu’elle applique. On trouve notamment :

  • Les frais liés à la gestion d’un compte, appelés frais de tenue de compte. Ces frais peuvent être déduits chaque mois sur le solde du compte.
  • Les frais liés aux moyens de paiement fournis et aux opérations de paiement effectuées sur le compte : retrait d’espèces hors réseau, mise en place de virements ou de prélèvements, cotisation de carte bancaire, frais d’opposition sur chèque ou sur carte de paiement en cas de perte ou de vol
  • Les frais liés aux incidents de paiement : commissions d'intervention, frais de rejet de chèque, frais de rejet de prélèvement et de virement pour défaut de provision, frais de lettres d'information, frais de saisies
  • Les offres groupées de services (ou package de services) mises en place et facturées dans une offre commerciale particulière à chaque banque.

Il existe des frais encadrés par la loi, qui doivent être les mêmes dans toutes les banques. C’est le cas notamment pour les frais appliqués sur les comptes inactifs ou les frais appliqués en cas de succession, lors de la clôture des comptes de la personne décédée. La plupart des frais liés aux incidents de paiement sont également plafonnés.

 À noter

Aucun frais ne peut être perçu pour la gestion et les opérations effectuées sur des livrets d’épargne réglementés : livret A, livret jeune, livret de développement durable, livret d’épargne populaire, épargne logement (CEL ou PEL).

Frais liés aux incidents de paiement

En cas d’incident de paiement, certains frais bancaires applicables sont plafonnés. Les plafonds dépendent de l’incident.

Frais bancaires pour incidents de paiement, en l’absence de protection pour fragilité financière

Incident

Frais

Frais de rejet de chèque :

chèque < à 50 €

30 € maximum

Frais de rejet de chèque :

chèque > à 50 €

50 € maximum

Frais de rejet de prélèvement ou de virement

plafonnés à 20 € par incident

Dépassement de découvert autorisé

8 € par opération, avec un maximum de 80 € par mois

Frais de saisie administrative sur le compte (SATD)

plafonnés à 10 % du montant dû au Trésor Public, dans la limite de 100 €

 À noter

Des frais forfaitaires s’appliquent si vous êtes en situation de fragilité financière ou si vous avez souscrit à l’offre spécifique client fragile.

Frais pour comptes inactifs

Le montant des frais prélevés sur un compte courant inactif est plafonné à 30 € par an.

Les frais et commissions sur les PEA et sur les comptes titres inactifs sont limités aux frais applicables prévus dans la convention de compte, au dernier tarif actualisé.

Les comptes et livrets réglementés (livret A, livret jeune, LDDS, LEP, CEL, PEL) sont exonérés de frais de gestion, qu’ils soient actifs ou inactifs.

Frais en cas de succession

La banque peut vous facturer des frais pour les démarches qu’elle effectue dans le cadre de la succession (inventaire des fonds, vérification des pouvoirs et de l’identité des héritiers, transfert d’argent aux héritiers...).

Le montant des frais est plafonné à 1 % du solde total des comptes et des produits d’épargne du défunt. Ce montant ne peut pas dépasser 857 €.

Les comptes titres, les PEA, PEA-PME, les PEAC sont exclus du plafonnement. Les frais de succession applicables sont ceux prévus par la banque, fixés dans la convention de compte.

Information standardisée : conditions générales et document d’informations tarifaires

Toute banque (disposant d’un réseau d’agences ou banque en ligne) doit mettre à disposition du public les tarifs qu’elle pratique. Elle doit fournir des informations standardisées qui permettent la comparaison des prestations entre les différentes banques.

Ces informations sont regroupées dans 2 documents accessibles en libre-service et sur internet :

La communication doit être effectuée sur support papier ou sur tout autre support durable, par les moyens suivants :

  • Affichage en agence et dépliants disponibles en libre-service
  • Publication en ligne sur le site internet de la banque.

Ces informations tarifaires standardisées sont accessibles à tous.

Si vous êtes client de la banque, les informations tarifaires (contenues dans les conditions générales et tarifaires et dans le DIT) vous sont fournies personnellement : elles complètent la convention de compte que vous signez au moment de l’ouverture d’un compte.

  À savoir

La banque doit s’assurer que la communication sur un support autre que papier est adaptée à la situation de son client. Vous pouvez à tout moment demander sans frais à revenir à des informations au format papier.

Information préalable : frais pour incidents de paiement

Votre banque doit vous informer du montant des frais pour incident de paiement au moins 14 jours avant leur prélèvement sur le compte.

Ces informations sont généralement mentionnées à la fin de votre relevé de compte mensuel, dans une rubrique spécifique. A défaut de relevé de compte, l’information préalable est délivrée gratuitement par tout autre moyen.

Récapitulatifs et relevés de frais

Votre relevé de compte doit répertorier le total mensuel des frais bancaires.

En janvier de chaque année, un récapitulatif détaillé des frais perçus au cours de l'année précédente doit également vous être fourni.

Généralement, les tarifs bancaires sont révisés chaque année.

L’information peut vous être transmise sur support papier (envoi postal) ou sur tout autre support durable (courriel indiquant la mise à disposition de la nouvelle plaquette tarifaire sur l’espace client).

En cas de changement des tarifs, la banque doit vous informer au moins 2 mois avant la date d'application des nouveaux tarifs.

La banque doit vous indiquer que :

  • Sans réaction de votre part, les nouveaux tarifs sont considérés comme acceptés
  • Si vous refusez la modification proposée, vous pouvez résiler sans frais votre convention de compte et demander la clôture du compte.

Si votre banque ne respecte pas son obligation d'information portant sur la communication de ses conditions générales et tarifaires ainsi que sur la modification de ses tarifs, elle risque 1 500 € d'amende.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×