Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

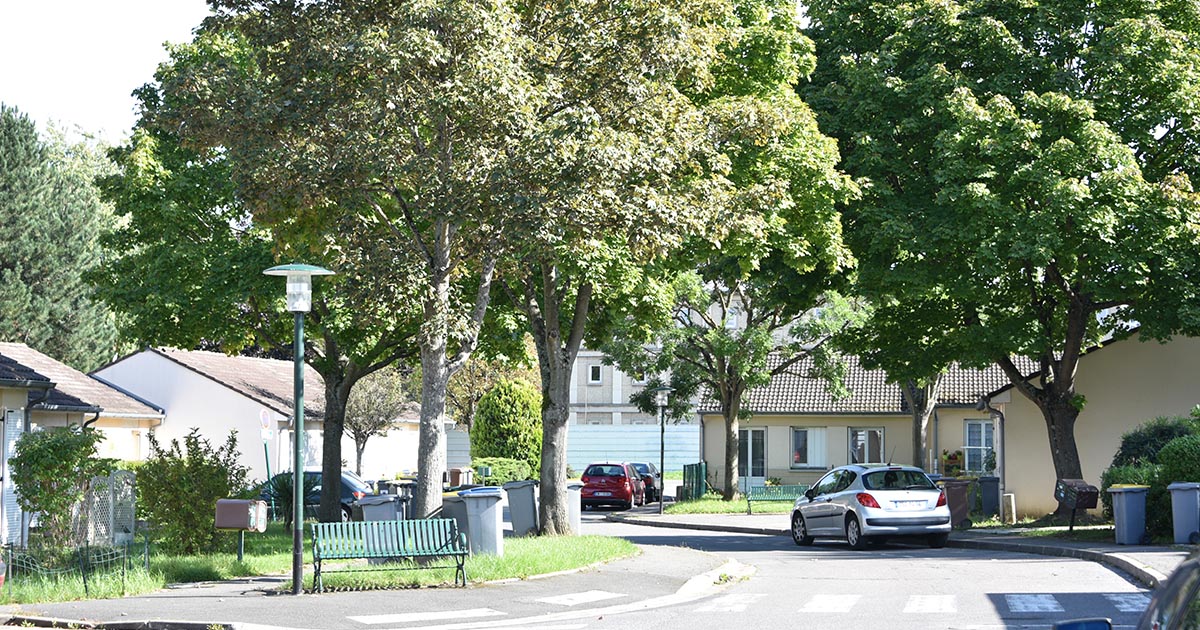
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Comment une association cultuelle doit déclarer des financements étrangers du culte ?

Vérifié le 05/12/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Une association exerçant le culte qui reçoit un financement direct ou indirect de l'étranger doit le déclarer. Peu importe la forme de l'avantage ou de la ressource, l'obligation de déclaration s'impose, dès que le montant perçu, sur une année comptable, dépasse 15 300 €. L'obligation de déclaration s'impose quel que soit le montant pour les donations notariées et les legs. Auprès de qui doit être faite la déclaration ? L'administration peut-elle s'y opposer ? Nous vous donnons les informations à connaître.

Les financements concernés sont tous les avantages et toutes les ressources en nature ou en espèce reçu directement ou indirectement de l’étranger.

Les financements peuvent prendre les formes suivantes :

  • Remise matérielle d'un objet
  • Don d'une somme d'argent (en espèce, par chèque ou par virement)
  • Valeurs mobilières
  • Prêt de main-d’œuvre
  • Prêt en espèce à taux bonifié (c'est-à-dire privilégié) ou non
  • Apport en fonds propres (somme d’argent ajoutée au budget de l’association, sans devoir être remboursée)
  • Mise à disposition d’un local
  • Prise en charge de dépenses.

Ces financements peuvent être attribués :

Les financements reçus directement ou indirectement doivent être déclarés, y compris ceux reçus par un intermédiaire français (association, fonds de dotation, société civile immobilière (SCI), personne physique…).

Exemple

  • Mise à disposition d'un local appartenant à une société civile immobilière (SCI) sous contrôle, même indirect, d'une organisation étrangère, qui est utilisé pour l’exercice d’un culte. Si une association financée par un État étranger détient 40% des parts d’une SCI détenant un lieu de culte, l’association qui utilise le lieu de culte doit le déclarer comme un financement étranger.
  • Mise à disposition gratuite d'un ministre du culte par une association financée par une organisation étrangère.

  À savoir

Le bénévolat réalisé par un particulier non-résident en France n'est pas concerné.

Tout dépend du lieu d'implantation de l'organisme bénéficiaire (Alsace-Moselle ou ailleurs) et de la forme du financement (donation, testament ou avantage obtenu hors acte notarié).

    • Association cultuelle
    • Association subvenant à l'entretien, aux frais et à l'exercice d'un culte, même si elle a d'autres objets (association dite « mixte »)
  • Association inscrite à objet cultuel

    • Établissement public du culte
    • Association inscrite à objet cultuel
    • Congrégation

  • Toutes les libéralités (quel que soit leurs montants), provenant directement ou indirectement de l'étranger, doivent être déclarées.

    La donation est déclarée dès que son bénéficiaire (appelé le donataire) l'a acceptée.

    Le legs est déclaré au décès de son auteur (appelé le testateur) dès que le notaire est en possession du testament.

  • Avantage ou ressource d'un montant supérieur à 15 300 €

    Tout don doit être déclaré lorsque :

    • les avantages ou les ressources proviennent directement ou indirectement de l'étranger
    • et les avantages et les ressources reçus au cours d'un exercice comptable (sur une année comptable) sont d'un montant supérieur à 15 300 €.

    La déclaration doit avoir lieu dans les 3 mois suivant le dépassement du seuil de 15 300 €.

     À noter

    Une fois le seuil dépassé, tout nouveau financement étranger reçu doit être déclaré dans les 3 mois de sa perception jusqu’à la fin de l’exercice comptable.

    Exemple

    L’exercice comptable d'une association commence au 1er janvier de l’année N.

    Au cours de l'année, elle reçoit :

    Le dernier financement de 10 000 € lui fait dépasser le seuil de 15 300 €.

    À compter du 10 juillet, l'association a 3 mois pour déclarer tous les financements reçus (5000 €, 6000 € et 10 000 €) et qui l’ont conduit au dépassement du seuil de déclaration.

    À compter du 10 juillet, tout nouveau financement étranger reçu doit être déclaré dans les 3 mois de sa perception jusqu’à la fin de l’exercice comptable.

    • le 24 février, un financement étranger de 5 000 €
    • le 23 mai, un financement étranger de 6 000 €
    • le 10 juillet, un financement étranger de 10 000 €.
    Engagements de financement perçus de manière échelonnée dans le temps

    Une association peut bénéficier d'engagements de financement qui sont perçus de manière échelonnée dans le temps. On parle de créances à exécution successives.

    Ces créances doivent être déclarées pour leur totalité dans les 3 mois suivant le 1er jour de leur perception.

    Exemple

    Une association, sous contrôle d’un organisme étranger, met gratuitement à la disposition d'une autre association un ministre du culte pour une durée de 2 années.

    Cet avantage, sur 2 années, représente une valeur supérieure au seuil de déclaration de 15 300 €.

    L'association bénéficiaire de cet avantage doit donc déclarer dans les 3 mois à compter du 1er jour de la mise à disposition du ministre du culte le montant total que représente cette mise à disposition accordée sur deux années.

      À savoir

    Il est possible d’effectuer la déclaration d’un financement un an avant de recevoir effectivement la somme.

    Exemple

    Une association sait qu’elle va recevoir 20 000 € au 1er mars de l'année N.

    Elle peut déclarer dans l’année qui précède (N-1) cet avantage.

    Elle pourra ainsi sécuriser cette opération à venir, qui interviendra alors qu’elle aura déjà la réponse de l’administration.

La déclaration des avantages et ressources et des donations établies par acte notarié est faite par l'organisme bénéficiaire (selon le cas, l'association, la congrégation ou l'établissement public du culte).

Le fait que l’association bénéficiaire déclare l’avantage n’exonère pas un organisme intermédiaire de déclarer également l’avantage si cet organisme est soumis aux obligations de déclaration.

La déclaration du legs provenant directement ou indirectement de l'étranger est faite par le notaire chargé de la succession.

 À noter

Lorsque le don est reçu par l'intermédiaire d'un organisme qui a bénéficié d'un financement étranger, cet organisme doit également déclarer l'avantage. Cette obligation ne concerne que les organismes soumis aux obligations de déclaration comme, par exemple, les associations exerçant le culte.

Exemple

Une association qui a pour objet d’aider d’autres associations à exercer le culte, par la mise à disposition de lieux de culte ou de ministres du culte, est une association soumise aux obligations de déclaration des financements étrangers.

Lorsqu’elle reçoit des avantages et des ressources en provenance de l’étranger, elle doit les déclarer.

L'association à qui elle met à disposition des avantages (subvention, actif, main-d’œuvre…) financés directement ou indirectement depuis l’étranger est également soumise aux obligations de déclaration de ces avantages.

La déclaration des financements étrangers du culte peut se faire en ligne ou par courrier.

  À savoir

l'administration privilégie le téléservice, mais le courrier demeure valable à condition qu’il soit envoyé par lettre recommandée avec accusé de réception (LRAR).

  • La déclaration est faite au ministre de l'intérieur au moyen du téléservice suivant :

    Service en ligne
    Déclaration de financement étranger en ligne

    Accéder au service en ligne  

    Ministère chargé de l'intérieur

  • La libéralité (don fait par acte notarié et leg figurant dans une succession) peut également être déclarée par lettre recommandée avec demande d'avis de réception (LRAR).

    La déclaration est à envoyer au ministère de l'intérieur et des outre-mer.

    Où s’adresser ?

    Ministère de l'intérieur et des outre-mer

    Direction des libertés publiques et des affaires juridiques

    Sous-direction des cultes et de la laïcité - Bureau central des cultes

    Place Beauvau

    75800 Paris Cedex 08

Lorsque la déclaration porte sur un montant inférieur ou égal à 15 300 €, les informations demandées sont simplifiées.

Lorsque la déclaration porte sur un montant supérieur à 15 300 €, les informations demandées sont plus détaillées. L'identité du contributeur et des personnes intervenant dans le financement et les conditions du financement devront, notamment, être précisées.

  À savoir

Ces informations sont uniquement destinées à l’administration et ne font l’objet d’aucune communication publique.

  • La déclaration indique des informations portant sur l'association bénéficiaire :

    • Nom
    • Adresse du siège social
    • Adresse électronique
    • Coordonnées téléphoniques

    Les nom, prénom(s), adresse électronique et coordonnées téléphoniques du déclarant doivent aussi figurer.

    La nature (en espèce ou en nature), le montant et, éventuellement, la date prévisionnelle de l'encaissement ou de l'acquisition des avantages et ressources provenant directement ou indirectement de l'étranger doivent être mentionnées.

  • La déclaration comprend des informations sur la personne ayant accordé le financement.

    Lorsque le financement fait intervenir un (ou plusieurs) intermédiaire(s), les mêmes informations le (ou les concernant) selon qu’il s’agit d’une personne physique ou d’une personne morale doivent être indiquées dans la déclaration.

      • Nom
      • Prénom(s)
      • Date et lieu de naissance
      • Nationalité(s)
      • Domicile
      • Adresse électronique et coordonnées téléphoniques

      La déclaration doit aussi comporter une note expliquant les modalités d'octroi de l'avantage ou de la ressource, assortie d'une copie des actes ou contrats qui y sont relatifs.

      En cas de virement bancaire, le numéro de compte bancaire international (« numéro IBAN ») ou le numéro permettant l'identification du compte ayant réalisé le virement doit être précisé.

      • Dénomination ou raison sociale
      • Forme juridique
      • Adresse du siège social
      • Adresse électronique et les coordonnées téléphoniques

      La déclaration doit aussi comporter une note expliquant les modalités d'octroi de l'avantage ou de la ressource (précisant éventuellement le rôle du ou des intermédiaires intervenant dans le financement), assortie d'une copie des actes ou contrats qui y sont relatifs.

      En cas de virement bancaire, le numéro de compte bancaire international (« numéro IBAN ») ou le numéro permettant l'identification du compte ayant réalisé le virement doit être précisé.

Le silence de l'administration dans un délai de 2 mois vaut absence d'opposition s'agissant d'une procédure de déclaration.

Toutefois, si la complexité du dossier le nécessite, le ministre de l'intérieur peut prolonger ce délai pour une durée supplémentaire de 4 mois à compter de l'échéance du délai initial de 2 mois.

Au cours de la procédure, le ministre peut demander au déclarant des informations complémentaires nécessaires à l'instruction. Dans ce cas, il informe le déclarant de la prolongation des délais d'instruction.

Si, au terme de l'ensemble des délais, l'administration n'a pas répondu, elle n'a pas fait opposition au financement.

Examen de la déclaration par le ministre de l'intérieur

Lorsque le ministre de l'intérieur envisage de s'opposer à la perception de l'avantage, de la ressource ou de la libéralité, il en informe le déclarant par lettre recommandée avec demande d'avis de réception (LRAR).

Le déclarant dispose d'un délai d'1 mois pour répondre aux griefs présentés par le ministre. À la fin de ce délai ou à compter de la date de réception de la réponse du déclarant, le ministre dispose d'un délai d'1 mois pour décider de s'opposer ou non.

En l'absence d'accord officiel, le silence gardé par le ministre vaut absence d'opposition.

À la demande du déclarant, le ministre de l'intérieur délivre une attestation de cette absence d'opposition.

Conséquence de l'opposition

Lorsque le ministre décide de s'opposer au bénéfice de l'avantage, de la ressource ou de la libéralité, il fait connaître sa décision motivée au déclarant par LRAR.

Dans les 2 mois suivants la décision d'opposition, le déclarant peut la contester en saisissant le ministre de l'intérieur (recours gracieux) ou en saisissant directement le juge (recours contentieux).

Dans les 3 mois au plus après la notification de la décision d'opposition, le déclarant fournit au ministre de l'intérieur tout élément permettant d'attester que l'avantage ou la ressource perçu a effectivement été restitué.

  À savoir

Le ministre peut s'opposer au bénéfice du financement étranger lorsqu'il existe une menace réelle actuelle et suffisamment grave affectant un intérêt fondamental de la société. Cette menace peut être due aux agissements du bénéficiaire de l'avantage, des personnes intervenues dans le financement, du contributeur, ou des dirigeants ou administrateurs de l'association.

La sanction dépend de la nature de l'infraction.

Non-respect de l'obligation de déclaration

Cette infraction est punie d'une amende de 3 750 €, mais le montant peut être porté au quart de la somme sur laquelle a porté l'infraction.

Une peine complémentaire de confiscation de la valeur des avantages et ressources concernés peut également être prononcée par le juge.

Déclaration incomplète ou conservation de l'avantage ou de la ressource

Une amende de 3 750 € peut être prononcé dans l'un des cas suivants :

  • Déclaration incomplète
  • Demande de documents ou informations complémentaires non produites dans les délais
  • Conservation de l'avantage ou de la ressource.

Ce montant peut être porté au quart de la somme sur laquelle a porté l'infraction.

Une peine complémentaire de confiscation de la valeur des avantages et ressources concernés peut également être prononcée par le juge.

Non-restitution du financement après opposition formée par le ministre

En cas d'absence de restitution du financement dans un délai de 3 mois après opposition formée par le ministre de l'intérieur, une peine de 2 ans d'emprisonnement et 30 000 € d'amende peut être prononcée.

Une peine complémentaire de confiscation des avantages et ressources concernés est possible.

Non-certification des comptes

Une personne morale de droit français ou une fiducie ayant servi d'intermédiaire à des financements étrangers (hors libéralités) d'un montant total annuel de plus de 15 300 € doit faire certifier ses comptes.

En cas de non-respect de cette obligation, le dirigeant, l'administrateur, ou l'intermédiaire qui intervient en opération de fiducie (appelé fiduciaire), est puni d'une peine de 9 000 € d'amende.

L’association qui a bénéficié de plus de 50 000  €de financements étrangers (hors libéralités) au cours d’un exercice comptable est également soumise à une obligation de certification des comptes.

En cas de non-respect de cette obligation, le dirigeant ou l'administrateur d'une association encourt 9 000 € d'amende.

 1. Vérifier le financement

  • Identifier si le financement vient de l’étranger
  • Déterminer la nature
  • Vérifier si le montant cumulé dépasse 15 300 € dans l’année

 2. Préparer la déclaration

  • Remplir les informations sur l’association bénéficiaire
  • Identifier le financeur (personne physique ou morale)
  • Décrire l’avantage ou la ressource
  • Joindre les justificatifs
  • Inclure les intermédiaires si impliqués (SCI, autre association)

 3. Envoyer la déclaration

4. Suivre l’instruction

  • Délai normal : 2 mois
  • Possible prolongation : + 4 mois en cas de dossier complexe
  • Fournir des informations complémentaires si le ministère le demande

5. Décision de l’administration

  • Pas d’opposition : financement accepté
  • Opposition : restitution obligatoire dans 3 mois
  • Demander une attestation d’absence d’opposition si nécessaire

6. Points pratiques

  • Déclarer même les financements indirects
  • Conserver tous les documents et preuves de valeur pour les avantages en nature
  • Prévoir la certification des comptes si financements importants
  • Le bénévolat d’une personne non-résidente n’est pas concerné.
Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×