Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

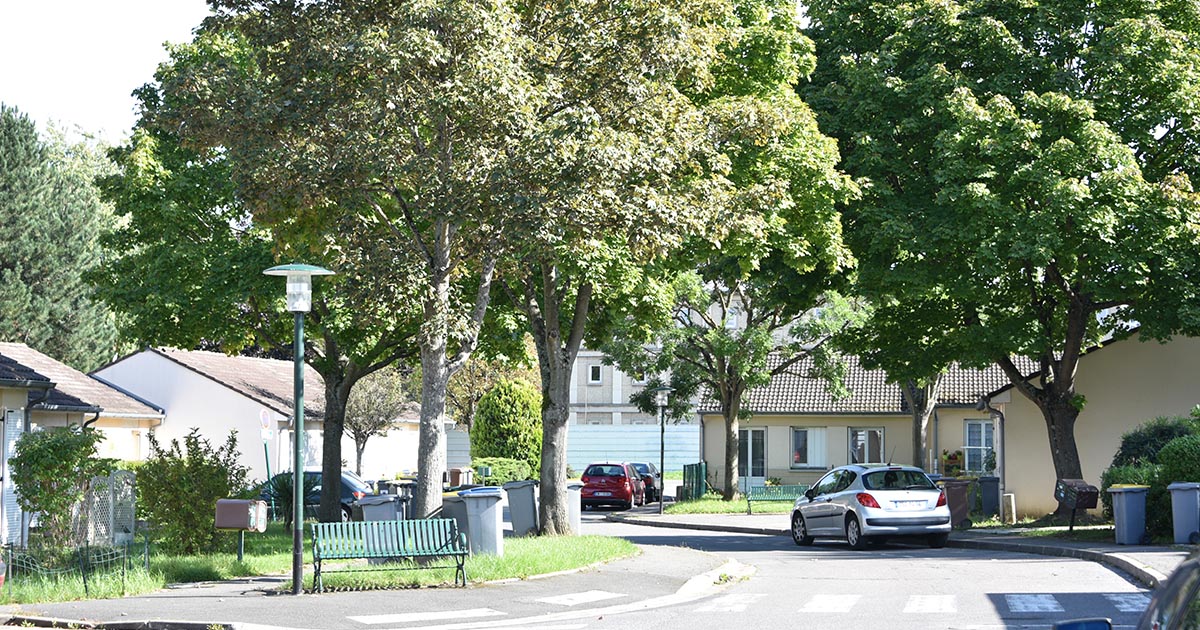
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Question-réponse

Assurance décès : que faut-il déclarer dans un questionnaire médical ?

Vérifié le 08/12/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Avant la signature d’un contrat comprenant une assurance décès, l'assureur peut vous demander de remplir un questionnaire médical ou questionnaire de santé.

L'objectif de ce questionnaire est de permettre à l'assureur de bien connaître votre état de santé afin d'adapter le montant de la cotisation à votre situation.

L’assurance décès est souvent obligatoire pour garantir un prêt immobilier. Elle peut parfois être une condition pour obtenir un crédit à la consommation. L’assurance décès de l’assurance emprunteur est une protection pour vos proches, car c’est l’assureur qui remboursera la banque si vous décédez avant la fin du prêt.

Vous pouvez aussi souscrire volontairement une assurance décès, par précaution. L’assurance décès est alors proposée dans un contrat de prévoyance. En fonction de votre contrat, l’assureur versera un capital ou une rente par exemple pour payer les études de vos enfants ou faire face aux dépenses de la vie courante après votre décès.

 À noter

L’assurance décès dans un but de prévoyance ne doit pas être confondue avec l'assurance-vie, qui est un produit d'épargne.

Il n'y a pas de modèle unique de questionnaire médical, chaque assureur a le droit de poser les questions qu'il juge pertinentes sur votre état de santé actuel ou passé. Mais les questions sur les caratéristiques génétiques sont interdites.

Les renseignements à fournir sont progressifs, une réponse positive peut entrainer des questions plus précises. Les questions peuvent porter sur :

  • Vos habitudes de vie et facteurs de risque (consommation de tabac ou d’alcool, pratiques sportives)
  • Vos maladies et traitements en cours (par exemple diabète, asthme, hypertension ...)
  • Vos antécédents médicaux (opération chirurgicale, hospitalisation, arrêt de travail...).

  À savoir

Quand un questionnaire de santé est demandé pour obtenir un emprunt immobilier, vous bénéficiez d’un droit à l’oubli pour 2 maladies. Si votre protocole de traitement est terminé depuis plus 5 ans et sans rechute, vous n’avez pas à déclarer un cancer ou une hépatite C.

Souvent, les assureurs vous demandent de remplir un questionnaire simplifié. C’est le 1er niveau d’informations. Vous pouvez facilement remplir ce questionnaire seul.

Mais il existe aussi des questionnaires par pathologie (en fonction de la maladie que vous avez signalée) avec des questions plus détaillées. Pour le remplir exactement vous pouvez demander l’aide de votre médecin.

Les questions les plus couramment posées dans le questionnaire simplifié sont par exemple les suivantes :

  • Quel est votre indice de masse corporel (rapport taille/poids) ?
  • Êtes-vous atteint d'un d'une maladie chronique ou de longue durée (diabète, hypertension etc..) ?
  • Prenez-vous un traitement médical permanent (médicaments quotidiens) ?
  • Avez-vous fait une dépression au cours des 5 dernières années ?
  • Avez-vous eu un arrêt de travail de plus de 3 mois au cours des 5 dernières années ?
  • Avez-vous des antécédents médicaux (intervention chirurgicale récente, hospitalisation de longue durée, etc.) ?

En fonction des réponses que vous donnez, l’assureur peut vous demander des renseignements complémentaires et il peut exiger que vous fassiez des examens médicaux (analyses biologiques, analyses d’urine, examens cardiologiques etc.).

Après examen des risques médicaux que vous avez déclarés, l'assureur peut prendre les décisions suivantes :

  • Accepter de vous assurer sans condition particulière
  • Accepter de vous assurer à condition que acceptiez de payer une surprime
  • Accepter de vous assurer, mais en excluant les risques liés aux conséquences de certaines maladies ou de certains événements
  • Refuser de vous assurer.

 Attention :

Vous devez répondre exactement et sincèrement au questionnaire médical. Une fausse déclaration ou un oubli aura des conséquences car l’assureur pourra mettre fin au contrat et pourra contester sa prise en charge.

Si vous faites une fausse déclaration ou si vous cachez volontairement un risque en répondant au questionnaire, l'assureur pourra demander l'annulation du contrat pour refuser de verser le capital ou la rente prévue.

Si l'annulation est prononcée par la justice, l'assureur a le droit de conserver les cotisations qui ont été payées. Il peut aussi réclamer les cotisations correspondant à la période qui va jusqu'à la date d'annulation du contrat.

Si vous oubliez de déclarer certains éléments ou si vous faites une déclaration inexacte par négligence ou par erreur, la conséquence qui en découle varie selon que la situation a été découverte avant ou après un sinistre :

  • Si l'omission ou la déclaration inexacte est découverte avant la réalisation d'un sinistre, l'assureur peut résilier le contrat.

    Mais l'assureur peut aussi décider de maintenir le contrat en appliquant une majoration de la cotisation. Dans ce cas, vous devez donner votre accord à la majoration de cotisation.

  • Si l'omission ou la déclaration inexacte est découverte après un sinistre, l'assureur peut appliquer une baisse de l’indemnité qu'il doit verser, proportionnellement aux cotisations qui auraient dû être payées.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×