Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

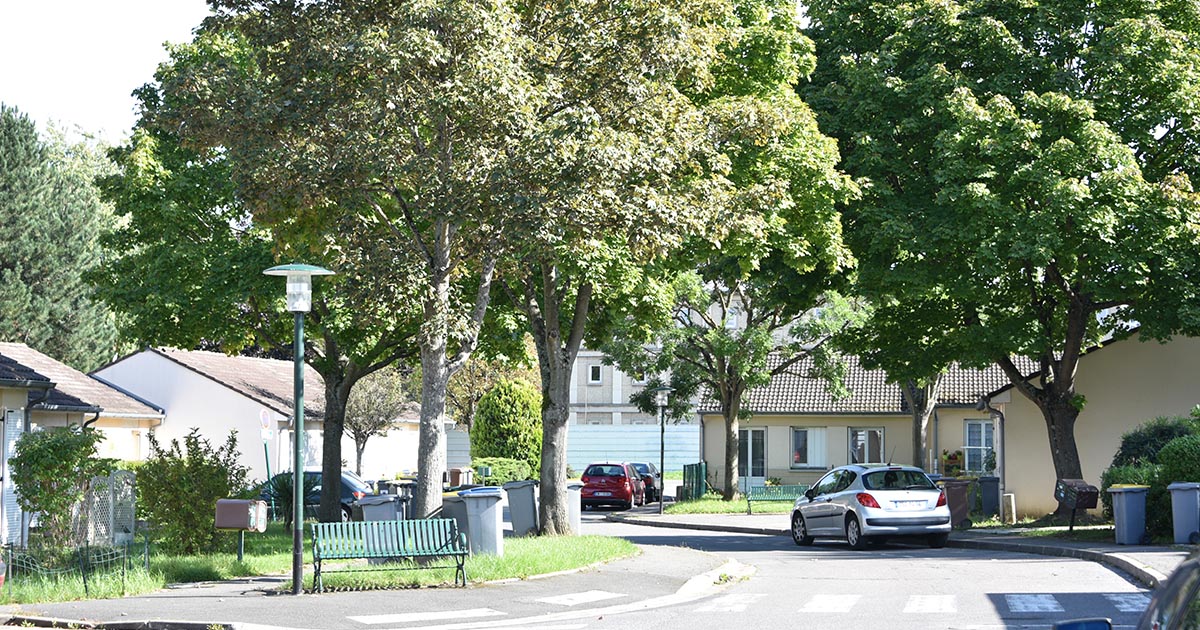
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Crédit à la consommation : assurance de l'emprunteur

Vérifié le 13/03/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

L'assurance emprunteur n'est pas obligatoire pour un crédit à la consommation. Néanmoins, le prêteur peut vous obliger à la prendre avant de vous accorder le crédit. Cette assurance vous protège contre les risques financiers liés au décès et à l'invalidité. Si vous avez des difficultés à trouver une assurance à cause de problèmes de santé, vous pouvez avoir recours à la convention Aeras. Nous vous présentons les informations à connaître.

L'assurance pour un crédit à la consommation couvre généralement les risques suivants :

  • Décès : en pareil cas, l'assurance prend en charge le remboursement du crédit pour protéger vos héritiers.
  • Maladie et invalidité : si vous êtes en incapacité de travail pour des raisons de santé, l'assurance peut couvrir tout ou partie de vos mensualités.
  • Perte d'emploi : en cas de chômage involontaire, l’assurance peut également prendre en charge vos mensualités sous certaines conditions.

Toutefois, certains évènements peuvent ne pas être couverts par le contrat. Il est donc important de vérifier les exclusions de garantie avant de souscrire.

Règle générale

L'assureur a le droit de vous demander de remplir un questionnaire médical, si vous souscrivez une assurance qui couvre les risques santé (maladie, invalidité, décès). Ce questionnaire doit être rempli en toute bonne foi.

Toute omission ou fausse déclaration peut entraîner le blocage des garanties, voire l'annulation du contrat, en cas de mauvaise foi.

L'assureur étudie vos réponses au questionnaire et évalue le risque à couvrir.

Cas des personnes présentant des "risques aggravés"

Les personnes ayant ou ayant eu des problèmes de santé graves sont généralement considérées comme présentant des risques aggravés par les assurances.

Cependant, si vous êtes dans ce cas, vous pouvez bénéficier de la convention Aeras. Cette convention vous permet notamment de ne pas remplir de questionnaire médical de santé.

Souvent, l'établissement qui vous accorde le crédit à la consommation vous envoie une proposition d'assurance en même temps que l'offre de prêt.

L'assurance n'est pas légalement obligatoire en matière de crédit à la consommation. Toutefois, certains prêteurs peuvent exiger que vous souscriviez une assurance comme condition d'octroi du prêt.

Si vous prenez une assurance alors qu'elle n'est pas imposée par le prêteur, vous pouvez choisir le contrat qui vous couvre le mieux. Vous devez comparer la proposition de votre organisme prêteur avec celles qui existent sur le marché. Les assureurs ont l'obligation d'indiquer clairement dans leurs publicités et dans leurs contrats les éléments qui permettent d'évaluer le coût de leurs prestations.

 Attention :

Soyez vigilant sur les garanties proposées, les exclusions, les délais de carence et les conditions de prise en charge mentionnés dans le contrat.

L'assureur doit vous adresser une proposition d'assurance qui indique notamment les éléments suivants :

  • Garanties pour lesquelles il accorde la couverture
  • Conditions à remplir pour en bénéficier
  • Exclusions
  • Montant de la cotisation mensuelle sur la durée totale de l'emprunt.

Le contrat est conclu par la signature de la proposition d'assurance.

Le paiement de la cotisation doit être effectué lors de la signature de l'offre préalable de crédit, sauf clause contraire indiquant un paiement au 1er déblocage des fonds par exemple.

Une fois le contrat conclu, l’assureur vous remet une attestation d’assurance à transmettre à l’organisme de crédit pour valider votre dossier.

La situation varie suivant que l'assurance est facultative ou obligatoire :

  • Vous pouvez résilier le contrat à chaque échéance annuelle.

    L'assureur a l'obligation de vous envoyer chaque année un avis d'information pour vous rappeler que vous avez le droit de résilier le contrat.

    L'avis d'information doit préciser la date d'échéance du contrat et la date limite à laquelle vous pouvez envoyer une demande de résiliation.

    Cet avis doit vous parvenir au moins 15 jours calendaires avant la date limite à laquelle vous pouvez demander la résiliation du contrat.

    Vous devez envoyer votre lettre de résiliation à l'assureur au moins 2 mois avant la date d'échéance.

    Mais si l'assureur ne vous a envoyé aucun avis d'information, vous pouvez demander la résiliation du contrat à tout moment après l'échéance, sans pénalités.

    La demande de résiliation doit être envoyée à votre assureur par un des moyens suivants :

    • En ligne si le contrat a été souscrit en ligne ou si, au moment de la résiliation, l'assureur propose la souscription en ligne
    • Lettre papier
    • Déclaration sur place au siège social de l'assureur ou chez son représentant (agent général, courtier)
    • Acte extrajudiciaire (via un commissaire de justice)
    • Mode de communication à distance, lorsque le contrat a été conclu par ce moyen (mail, téléphone, etc.)
    • Tout autre moyen prévu par le contrat.
  • Si l'assurance emprunteur a été une condition d'octroi du crédit, vous ne pouvez pas la résilier et rester sans assurance.

    Mais vous pouvez résilier l'assurance emprunteur de l'organisme prêteur si vous la remplacez par une assurance qui offre des garanties équivalentes.

    Si l'organisme prêteur veut s'opposer à la résiliation, il doit vous envoyer une décision explicite de refus qui comporte l'intégralité des motifs du refus et qui précise les informations et garanties manquantes dans le nouveau contrat.

    La demande de résiliation doit être envoyée à votre assureur par un des moyens suivants :

    • En ligne si le contrat a été souscrit en ligne ou si, au moment de la résiliation, l'assureur propose la souscription en ligne
    • Lettre papier
    • Déclaration sur place au siège social de l'assureur ou chez son représentant (agent général, courtier)
    • Acte extrajudiciaire (via un commissaire de justice)
    • Mode de communication à distance, lorsque le contrat a été conclu par ce moyen (mail, téléphone, etc.)
    • Tout autre moyen prévu par le contrat.

Si un évènement couvert par l'assurance survient, vous devez le déclarer à l’assureur dans les délais indiqués dans le contrat (en principe 30 jours) et lui fournir les documents nécessaires (certificat médical, justificatif de perte d’emploi,...),

La déclaration peut être faite par téléphone, par lettre RAR ou via le portail en ligne de l’assureur.

L’assureur examine votre dossier et peut vous demander des documents complémentaires.

Si votre demande est acceptée, l’assureur verse les indemnités prévues (prise en charge des mensualités ou remboursement du capital restant dû).

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×