Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

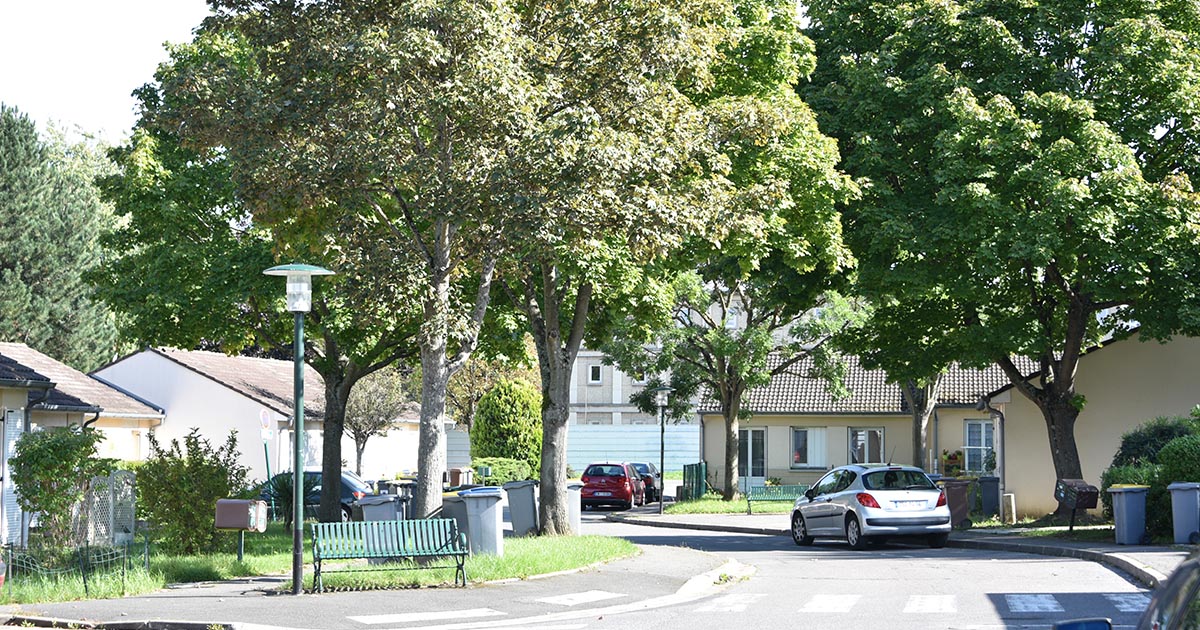
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Vol de véhicule : démarches à effectuer auprès de l’assurance

Vérifié le 26/11/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vous avez été victime d’un vol ou d’une tentative de vol de votre véhicule ? Si vous avez souscrit une garantie vol, vous pouvez être indemnisé. Pour cela, vous devez respecter plusieurs étapes : porter plainte, faire une déclaration à votre assureur dans les délais prévus au contrat et suivre la procédure d’indemnisation. Nous vous présentons les règles applicables.

Si vous êtes victime de vol ou de tentative de vol de votre voiture, vous devez porter plainte rapidement auprès de la police ou de la gendarmerie.

L'assurance exigera la preuve du dépôt de plainte pour instruire votre dossier.

Le dépôt de plainte permet l’ouverture d’une enquête pénale, qui servira à vérifier les circonstances du sinistre et, éventuellement, à identifier les responsables.

Si les documents du véhicule ou vos papiers d’identité ont été volés en même temps, vous devez le signaler aux agents.

Vous recevrez un récépissé et, sur demande, une copie du procès-verbal. Ces documents permettent de dégager votre responsabilité pour les infractions commises avec le véhicule volé (par exemple, un accident ou un braquage).

Vous devez déclarer le sinistre à votre assureur dans le délai prévu par votre contrat.

Ce délai est au minimum de 2 jours ouvrés, mais il peut être plus long selon les contrats.

Vous pouvez faire cette déclaration vous-même ou demander à un tiers de le faire pour votre compte.

La démarche peut se faire de l'une des 3 façons suivantes :

  • Sur place, dans un bureau de l'assureur, ou d'un courtier ou d'un agent général qui le représente
  • En ligne, si c'est prévu sur le site internet de la compagnie d'assurance
  • Par courrier (il est préférable d'envoyer une lettre recommandée ou un envoi recommandé électronique).

Dans tous les cas, vous devez indiquer dans la déclaration les éléments qui permettent à l'assureur de vous identifier, de connaître votre sinistre et les préjudices qu'il vous a causés.

Il s'agit des éléments suivants :

  • Nom, prénom, adresse
  • Numéro de contrat d'assurance
  • Circonstances du sinistre (lieu, date et heure...)
  • Dommages subis (vol, tentative de vol ou dégradations)
  • Copie du récépissé de dépôt de plainte.

Après un vol ou une tentative, ne déplacez pas le véhicule (s’il est encore sur place) et ne touchez pas aux accès forcés.

Prenez des photos détaillées et conservez tous les éléments utiles pour l’expertise (factures, systèmes antivol, vidéos…).

Si l’effraction a eu lieu sur votre propriété (par exemple, portail ou garage forcé), signalez-la également à votre assurance habitation, car 2 contrats peuvent intervenir.

Après la déclaration de sinistre, l'assureur peut vous demander des documents supplémentaires pour instruire le dossier, par exemple :

  • Certificat d’immatriculation (anciennement appelée carte grise)
  • Certificat de situation administrative (absence de gage et d'opposition au transfert de la carte grise)
  • Contrat de crédit-bail ou de location (si vous avez pris le véhicule en leasing ou en location longue durée)
  • Facture d’achat ou certificat de vente (si vous avez acheté le véhicule)
  • Facture d’installation du système de détection et de récupération des véhicules volés ou un justificatif d’abonnement
  • Jeux de clés.

Il peut également missionner un expert pour vérifier les circonstances ou évaluer les dommages.

L'assureur vérifie si vous remplissez les conditions prévues dans le contrat pour être indemnisé pour le vol ou pour la tentative de vol.

Si l'assureur estime que vous remplissez les conditions prévues dans le contrat pour être indemnisé, il va calculer le montant de l'indemnisation.

Le contrat d'assurance prévoit généralement que l’indemnité en cas de vol correspond à la valeur du véhicule à dire d’expert au jour du sinistre. Il s’agit d’une valeur moyenne déterminée à partir de la valeur du véhicule sur le marché de l’occasion.

Les règles diffèrent selon que le véhicule est retrouvé ou non :

  • La plupart des contrats spécifient que l’assuré doit récupérer son véhicule tant qu’il n’a pas reçu l’indemnité ou avant un délai de 30 jours.

    Après ce délai, l’assuré choisit de conserver l’indemnité ou de récupérer sa voiture.

    Si la voiture est retrouvée endommagée, l’assureur paie le montant des réparations à hauteur de la valeur définie dans le contrat, après déduction d’une éventuelle franchise.

    Il rembourse aussi les frais engagés pour récupérer la voiture à condition que ces derniers soient justifiés ou que lui-même ait préalablement donné son accord.

    Le montant de l’indemnisation des accessoires ou éléments volés est indiqué dans le contrat : valeur d’usage pour les accessoires mentionnés au catalogue du constructeur, franchise éventuelle…

  • Après un délai indiqué dans le contrat, en général 30 jours, l’assuré peut réclamer à l’assureur le remboursement du véhicule.

    Celui-ci verse alors, contre remise des clés et des papiers (certificat d’immatriculation, certificat de situation), une indemnité calculée selon les termes du contrat

    Si le véhicule assuré fait l’objet d’un contrat de crédit-bail, de location avec option d’achat ou de location de longue durée, certains contrats d’assurance prévoient une indemnisation de la différence entre l’indemnité que le loueur du véhicule est juridiquement fondé à réclamer au locataire (pour rupture anticipée du contrat) et l’indemnité (franchise non déduite) due au titre de la garantie du contrat.

Si votre véhicule est retrouvé endommagé ou a subi une tentative de vol, ne lancez pas de réparations sans l’accord écrit de votre assureur.

Dans la plupart des cas, une expertise préalable est obligatoire.

Si des réparations urgentes sont nécessaires (par exemple pour sécuriser le véhicule), vous devez prévenir immédiatement l’assureur et conserver les factures détaillées.

Des travaux faits sans accord ou sans justificatifs peuvent entraîner une réduction ou un refus d’indemnisation.

Si le véhicule est retrouvé après que vous avez été indemnisé, 2 possibilités existent selon le contenu de votre contrat :

  • Soit vous conservez l’indemnité et vous céder le véhicule à l’assureur,
  • Soit vous restituez tout ou partie de l’indemnité pour reprendre le véhicule.

L’assureur doit vous informer des modalités précises à suivre. Il peut également organiser une nouvelle expertise pour évaluer l’état du véhicule retrouvé.

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×