Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

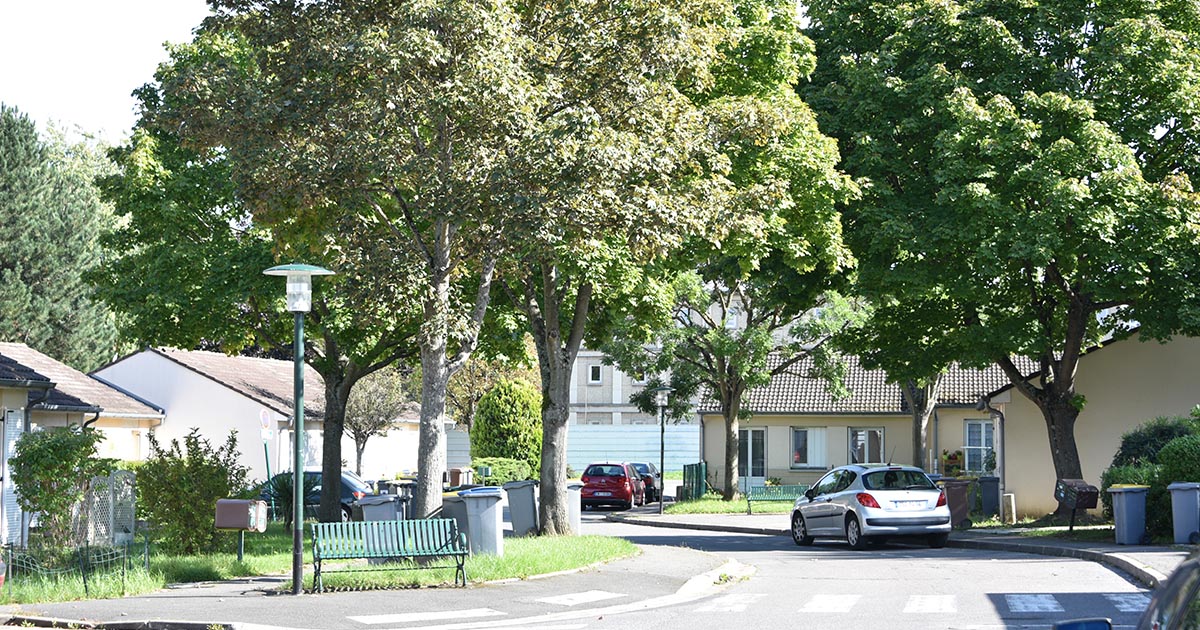
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Crédit à la consommation : crédit affecté

Vérifié le 25/06/2025 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Vous envisagez une dépense importante (par exemple, achat de voiture, financement de travaux à la maison). Vous souhaitez savoir comment faire une demande de crédit affecté ? Il s'agit d'un crédit destiné spécialement à l'achat d'un bien ou d'un service. Le crédit affecté est un prêt à la consommation et l'action des organismes prêteurs est encadrée par la loi. Nous vous présentons les règles applicables.

Contrairement au prêt personnel qui peut être utilisé en toute liberté, le crédit affecté est lié à l'achat d'un bien (voiture, meubles, électroménager...) ou d'une prestation de service (travaux à la maison, voyage...).

C'est ce type de crédit qui est accordé lorsqu'un vendeur propose de payer en plusieurs fois avec frais.

Le crédit affecté est un prêt à la consommation dont l'usage n'est pas libre.

Ce prêt est destiné à l'achat du bien ou de la prestation de service pour lequel il a été accordé et vous ne pouvez pas l'utiliser pour faire autre chose.

Le prêteur peut vous demander de fournir les justificatifs d'utilisation des fonds.

Il est important de noter que le remboursement du crédit affecté ne commence qu’à compter de la livraison du bien ou de la réalisation de la prestation.

Le montant du crédit affecté doit être compris entre 200 € et 75 000 €.

Toutefois, en matière de travaux d’entretien ou d’amélioration d’immeubles, le montant peut être supérieur à 75 000 €, s'il n’est pas garanti par une hypothèque ou une garantie équivalente (par exemple le nantissement d’un contrat d’assurance vie).

La durée du crédit affecté doit être supérieure à 3 mois sans durée maximale fixée par la loi.

Le taux d'intérêt du crédit affecté et le montant des frais sont fixés librement par le prêteur (banque ou établissement de crédit), mais ne peut pas dépasser le taux de l'usure (taux d'intérêt maximal légal).

La banque doit vous communiquer le taux annuel effectif global (Taeg) du prêt. Ce taux prend en compte la totalité des frais occasionnés par le prêt (intérêts bancaires, frais de dossier, frais d'assurance, commission de courtier,...).

Les taux d’intérêt des crédits à la consommation sont plafonnés par le taux de l’usure, mis à jour régulièrement par les autorités. Le taux applicable dépend de la date de souscription du crédit.

Vous pouvez faire votre demande auprès du prêteur de votre choix (banque, établissement de crédit) ou passer par un courtier qui peut vous aider à comparer les meilleures offres, moyennant une commission sur les sommes empruntées.

Chaque prêteur fixe ses propres conditions d'octroi de crédit.

Le prêteur peut imposer comme condition préalable à l'octroi du prêt le fait que vous preniez l'assurance de son établissement et ce, même si la loi ne l'impose pas. En cas d'incapacité de remboursement due à certains événements (maladie, perte d'emploi,...), cette assurance peut couvrir les mensualités.

Vérification de la solvabilité

La banque ou l'établissement de crédit doit vérifier si vous avez les capacités financières de rembourser les mensualités du crédit.

Cette vérification se fait d'abord par la comparaison entre vos revenus et vos dépenses obligatoires (loyer ou mensualité de prêt immobilier, chauffage, électricité, eau, alimentation, remboursement de crédits à la consommation, etc.). Cela permet à la banque de connaître la somme qui reste disponible dans votre revenu après que vous avez fini de payer vos dépendes obligatoires.

Ensuite, la banque doit consulter le fichier national des incidents de remboursement des crédits aux particuliers (FICP) pour vérifier si vous avez déjà eu des difficultés à rembourser d'autres crédits par le passé, ou si vous avez déjà émis des chèques sans provision.

Remise d'une fiche d'information pré-contractuelle

Avant de signer le contrat, le prêteur (c'est-à-dire la banque ou l'établissement de crédit) doit vous fournir les informations vous permettant de savoir si le crédit est adapté à vos besoins et à votre situation financière.

Le prêteur doit obligatoirement vous communiquer une fiche d'information précontractuelle qui comporte les éléments suivants :

  • Identité et adresse du prêteur
  • Type de crédit
  • Montant du crédit et conditions de mise à disposition de la somme empruntée
  • Durée du contrat, le nombre et le calendrier des remboursements (par mois, tous les 2 mois...)
  • Montant total dû
  • Coût total des frais, exprimé par un montant précis
  • Taux annuel effectif global (TAEG) (sauf en cas de location avec option d'achat), avec des explications sur le mode de calcul de ce taux (exprimé par un pourcentage de la somme empruntée)
  • Indemnités à payer en cas de retard de paiement
  • Existence d'un délai de rétractation (vous avez 14 jours calendaires pour renoncer à votre crédit après la signature du contrat)
  • Articles du code de la consommation sur la durée de validité de l'offre et sur le délai minimal de réflexion
  • Votre droit à obtenir, sur demande et sans frais, un exemplaire de l'offre de contrat de crédit
  • Dans le cas d'un crédit affecté, le bien ou la prestation de services financé.

La fiche d'information précontractuelle peut vous servir aussi à comparer le crédit proposé par le commerçant à d'autres propositions de crédit.

Remise d'une offre écrite

La banque doit vous répondre par écrit dans les 7 jours qui suivent votre demande de prêt.

Si vous n’avez aucune réponse au bout de ces 7 jours, cela signifie que votre demande est refusée.

Si la réponse est positive, la banque doit vous envoyer une offre de prêt précisant le bien ou le service à financer ainsi que son prix.

L'offre de prêt doit également mentionner les éléments principaux du crédit :

  • Montant du prêt
  • Taux annuel effectif global
  • Nombre et montant des mensualités à rembourser
  • Information sur votre droit de rétractation.
  • Information sur votre droit de rétractation.

Si l’accord de la banque arrive après ces 7 jours, il est toujours valable à condition que vous souhaitiez toujours obtenir le prêt.

Vous avez ensuite 15 jours francs pour accepter l'offre de prêt.

La banque peut refuser votre demande de prêt sans avoir à en expliquer les raisons. Si votre demande est refusée pour un crédit affecté, le contrat de vente ou de prestation de service est annulé automatiquement. Vous ne devrez rien payer au vendeur et à la banque. Si vous avez déjà versé un acompte, il doit vous être remboursé. Le vendeur ou prestataire ne peut pas vous obliger à payer le bien ou le service en une seule fois.

Vous disposez d'un délai de rétractation de 14 jours calendaires après la signature de l'offre de prêt.

Le vendeur ne doit pas vous livrer le bien ou commencer la prestation de service avant la fin de ce délai de rétractation.

Néanmoins, si vous demandez la livraison ou la fourniture immédiate du bien ou du service, le délai de rétractation expire à la date de la livraison ou de la fourniture, sans pouvoir excéder 14 jours, ni être inférieur à 3 jours calendaires.

Pour vous rétracter, vous pouvez utiliser le formulaire fourni avec votre contrat de crédit ou ce modèle de courrier :

Modèle de document
Modèle de lettre - Rétractation d'un crédit affecté (achat d'un bien ou d'un service)

Accéder au modèle de document  

Direction de l'information légale et administrative (Dila) - Premier ministre

La rétractation du crédit affecté entraîne l'annulation du contrat de vente ou de prestation de services.

Le vendeur ne peut exiger aucune pénalité ou frais.

Le prêteur peut refuser de vous accorder le crédit, notamment en cas de doute sur votre capacité de remboursement.

Si vous ne recevez aucune réponse dans les 7 jours suivant votre demande, cela équivaut à un refus.

En cas de refus, le contrat de crédit affecté n'est pas mis en application.

Vous commencez à rembourser le crédit uniquement à partir de la livraison du bien ou de la fourniture de la prestation.

Le commerçant ne doit exiger aucun paiement avant la signature de l'offre de crédit et avant l'expiration du délai de rétractation qui suit la conclusion du contrat de crédit.

Oui, vous pouvez rembourser le crédit affecté par anticipation.

La procédure et les conditions de remboursement anticipé doivent être indiquées dans le contrat.

La banque peut insérer dans le contrat une clause qui vous oblige à payer des frais de remboursement anticipé.

Pour rembourser votre crédit affecté par anticipation, vous devez suivre les étapes suivantes :

  • Informer votre prêteur de votre intention en lui envoyant une demande écrite (un modèle est disponible)
  • Envoyer cette lettre en recommandé avec accusé de réception
  • Attendre la confirmation du prêteur sur les conditions et le montant à rembourser
  • Vérifier si des indemnités de remboursement anticipé sont prévues par votre contrat.

Une fois l’accord obtenu, vous pouvez procéder au remboursement par anticipation.

Si vous rencontrez des difficultés pour rembourser les mensualités de votre crédit à la consommation, vous pouvez effectuer les démarches suivantes.

1. Vérifier si votre assurance peut prendre le relais

Vous pouvez demander à votre assureur de payer des mensualités à votre place si les 2 conditions suivantes sont réunies :

  • Vous avez souscrit une assurance pour le crédit
  • Vos difficultés proviennent d'une des circonstances prévues dans le contrat d'assurance (maladie, invalidité, perte d'emploi par exemple).

Il est conseillé de contacter votre assureur dès le premier signe de difficulté, car certains contrats prévoient des délais de déclaration à ne pas dépasser.

2. Demander un report d’échéances ou un aménagement du prêt

Vous pouvez demander à l’organisme prêteur un report de mensualités ou une baisse temporaire des mensualités ou un rééchelonnement ou une prolongation de la durée du crédit.

Le prêteur n’est toutefois pas obligé d’accepter.

Certains établissements peuvent proposer un réaménagement gratuit, d'autres peuvent facturer des frais : il est important de vérifier les conditions prévues dans votre contrat.

3. Demander un délai de grâce au juge

Vous pouvez saisir le tribunal judiciaire pour demander un délai de grâce, c’est-à-dire une suspension ou réduction des mensualités pouvant aller jusqu’à 2 ans.

Durant cette période, aucune pénalité de retard ne peut être appliquée et les garanties (caution, hypothèque…) ne peuvent pas être mises en œuvre.

Vous devrez fournir des justificatifs : revenus, charges, crédits en cours, preuves de difficultés…

4. Si vos difficultés sont importantes et durables, déposer un dossier de surendettement

En cas de difficultés importantes et durables, vous pouvez déposer auprès de la banque de France un dossier de surendettement.

Les organismes de crédit doivent transmettre à la commission de surendettement les informations nécessaires à l’étude de votre dossier et ne peuvent pas poursuivre les mesures d’exécution une fois la procédure ouverte.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×