Se loger

Résidence seniors

Pour les personnes âgées ne pouvant plus rester seules, Montgeron compte trois maisons de retraite, une résidence-logement municipale, ainsi qu’une résidence service seniors.

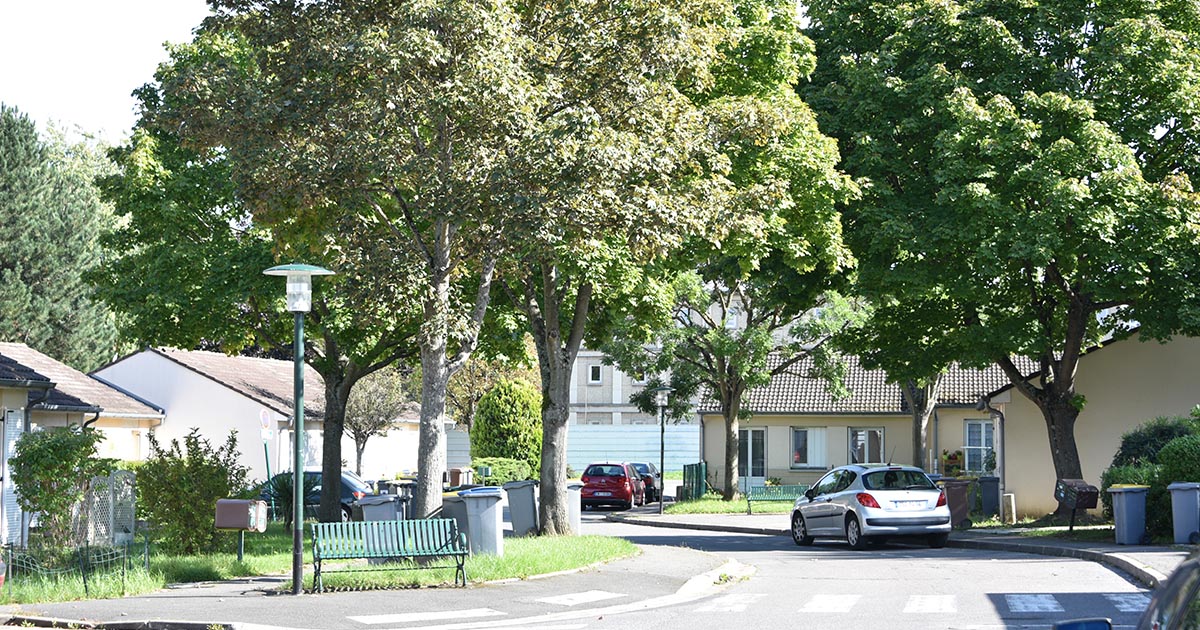
La résidence Vandeville, un hameau paisible

Comme un petit hameau paisible au cœur de la commune, la résidence Vandeville est gérée par la Ville. Elle comporte 51 logements indépendants destinés aux seniors de 70 ans et plus. Ces logements de plain-pied de deux pièces d’environ 45 m2 sont particulièrement adaptés aux besoins des seniors. Il s’agit d’une résidence unique dans le paysage local, qu’il convient donc de préserver et d’entretenir. Depuis quatre ans, la plupart des pavillons ont eu leur salles de bains refaites, en remplaçant les baignoires par des douches pour une meilleure accessibilité. Sur les quatre prochaines années, l’intégralité des volets vont être remplacés. Tous les ans, des pavillons sont entièrement rénovés, modernisés et remis aux normes (changement des radiateurs, des installations électriques, des sols, peintures…).  Les pavillons font partie du parc de logements sociaux de la Ville. Pour en bénéficier, il faut déposer une demande auprès du service Seniors au 01 69 03 93 92.

La résidence la Villa Beausoleil

La Villa Beausoleil est une résidence services seniors de standing qui propose aux seniors de passer une retraite agréable dans un cadre confortable et verdoyant et à deux pas de Paris. Avec des commerces, restaurants et commodités à proximité, l’emplacement de la résidence en plein centre-ville facilite les déplacements et les visites.
Dans un cadre privilégié, les résidents profitent ainsi d’aménagements modernes, de locaux confortables et de services à la carte. De nombreux espaces de détente et de beauté sont à leur disposition avec une piscine intérieure chauffée, une salle de fitness, une bibliothèque, un cinéma et d’autres lieux privilégiés pour profiter du bon temps en toute convivialité.

1 rue d’Eschborn, 01 85 12 10 12

https://www.villabeausoleil.com/villa/residence-services-seniors/montgeron

Maison de retraite publique

Le Manoir

Située au cœur de la ville de Montgeron, la maison de retraite Le Manoir, à proximité de « la Pelouse » et mitoyen au parc Jacquiot, vous accueille sans rendez-vous préalable, du lundi au vendredi de 14h à 17h et le samedi de 14h à 16h.

EHPAD conventionné (Établissement Public d’Hébergement pour Personnes Âgées et Dépendantes) il accueille 84 résidents dans des chambres simples ou doubles.

Des repas à thème sont organisés tous les mois, plusieurs services sont à disposition : coiffure, pédicure, espace Snoezelen (multi-sensoriel)…

L’établissement est doté d’un PASA (Pôle d’activités et de soins adaptés) pouvant accueillir 14 personnes. De nombreux ateliers y sont réalisés tout au long de la journée.

7 rue Aristide Briand, 01 69 83 07 40

www.manoir-montgeron.com

Les EHPAD

Mélavie

Mélavie est un E.H.P.A.D. (Etablissement d’Hébergement pour Parsonnes Agées Dépendantes) subventionné par le conseil départemental et l’agence régionale de santé.
Accueillir chaleureusement au sein de notre maison et de son grand parc est leur priorité. Une équipe soignante est présente 24h sur 24h.

Melavie propose de nombreuses activités : ateliers remu-méninges, culinaires, théâtre, jardinage.

83 avenue de la République, 01 69 03 51 84

www.melavie.fr

Korian – Le Flore

La résidence Korian Le Flore est une maison de retraite médicalisée de standing, située en centre-ville de Montgeron. Elle est organisée en quatre unités de vie propices à un accompagnement spécifique et personnalisé. Ainsi, pour chacun de nos résidents, nous déterminons le lieu le plus en adéquation avec ses capacités d’autonomie.

La résidence est un lieu de vie conviviale et confortable qui propose des courts ou longs séjours, un accueil de jour ainsi qu’un accompagnement de la maladie d’Alzheimer et troubles apparentés. La politique médicale et de soins est basée sur les Thérapies Non Médicamenteuses et d’une approche Positive Care de Korian.

8 rue René Cassin, 01 69 83 45 90

www.korian.fr

Fiche pratique

Compte bancaire joint

Vérifié le 24/07/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)

Qu'est-ce qu'un compte bancaire joint ? Il s'agit d'un compte bancaire ouvert par au moins 2 personnes (appelées cotitulaires) pour faciliter la gestion des dépenses communes. Type de compte, modalités d'ouverture, d'utilisation et de fermeture : voici les informations à connaître sur le compte bancaire joint.

Le compte joint est un compte collectif ouvert par au moins 2 personnes, avec ou sans lien de parenté.

Chaque cotitulaire peut agir seul sur le compte joint pour faire toutes les opérations (de débit ou de crédit) sans l’autorisation des autres cotitulaires.

Tous les moyens de paiement associés au compte joint peuvent être utilisés par n'importe quel cotitulaire.

 À noter

Sur un compte indivis, tout paiement, retrait ou dépôt doit être validé par tous les cotitulaires.

Le compte joint est souvent utilisé pour gérer des dépenses communes. Il peut être ouvert par exemple par des couples (mariés, pacsés ou concubins), par des colocataires.

Les comptes pouvant être ouverts sous forme jointe sont les suivants :

  À savoir

Les comptes d'épargne réglementée (compte épargne logement, plan épargne logement, livret épargne populaire, livret développement durable, livret A) et les plans d'épargne en actions peuvent être uniquement des comptes individuels.

Vous devez être au moins 2 pour ouvrir le compte.

Tous les futurs cotitulaires doivent être présents. En cas d’ouverture de compte en ligne, la banque peut utiliser une plateforme de prestataire de service certifiée pour contrôler vos documents et vérifier l’identité de chaque cotitulaire.

 À noter

La banque peut fixer un nombre maximum de cotitulaires.

Vérification de l'identité

Vous devez être majeur ou mineur émancipé pour être cotitulaire d'un compte joint.

Pour demander l'ouverture d'un compte bancaire, vous devez présenter une pièce d'identité officielle, en cours de validité, comportant une photographie :

  • Carte nationale d'identité
  • Passeport
  • Carte de séjour UE
  • Autre titre de séjour.

Vous pouvez donc ouvrir un compte bancaire en France si vous êtes de nationalité étrangère et que vous résidez légalement sur le territoire.

Justification du domicile

Vous devez aussi justifier de votre domicile en fournissant par exemple l'un des documents suivants :

Si vous êtes hébergé, la banque peut également vous demander de fournir une attestation d'hébergement. Un modèle d'attestation est disponible :

Modèle de document
Attestation d'hébergement

Accéder au modèle de document  

Direction de l'information légale et administrative (Dila) - Premier ministre

Dépôt de signature

Vous devez déposer votre signature. Elle sera enregistrée par la banque.

Si vous donnez une procuration sur le compte, la personne concernée devra déposer sa signature.

Décision de la banque

Si la banque accepte de vous ouvrir un compte joint, elle vous informe des conditions d'utilisation et des conditions tarifaires.

S'il s'agit d'un compte courant, chaque cotitulaire signe la convention de compte bancaire sur support papier ou numérique. Elle contient les règles d'ouverture, de fonctionnement et de clôture de votre compte.

S'il s'agit d'un autre compte (compte d'épargne, compte-titre, etc.), vous signez un contrat spécifique.

La banque a l'obligation de déclarer toute ouverture d'un compte en France auprès du fichier Ficoba. Cette déclaration comporte les nom, prénoms et adresse du titulaire, les références du compte et sa date d'ouverture.

  À savoir

La banque peut refuser l'ouverture d’un compte joint, sans avoir besoin de justifier sa décision.

Les relevés de compte, les courriers, les chéquiers portent les noms des cotitulaires liés entre eux par « ou ».

Exemple

L'intitulé du compte pourra être : M. ou Mme, Mme ou Mme, X ou Y ou Z.

La carte de paiement reste personnelle, avec un seul nom.

Si vous êtes marié, vous pouvez choisir d'ouvrir le compte à votre nom de famille ou à votre nom d'usage (nom de votre femme, de votre mari ou double-nom). La banque vérifie que le nom d'usage figure sur votre pièce d'identité.

Si vous êtes une cliente célibataire, la banque ne peut pas vous imposer l'usage de Mademoiselle.

Chaque cotitulaire est libre d’alimenter le compte joint. Les cotitulaires décident ensemble de la proportion que chacun met sur le compte joint.

Chaque cotitulaire peut faire fonctionner le compte joint seul sous sa seule signature. Il peut par exemple faire seul les opérations suivantes, sans l’accord de l’autre titulaire :

  • Retirer ou déposer de l’argent
  • Faire un chèque
  • Faire un virement ou mettre en place des prélèvements
  • Payer par carte
  • Faire opposition.

Chaque cotitulaire est responsable pour le montant total du solde débiteur du compte joint même s’il n’est pas à l’origine du retrait ou du paiement.

  À savoir

L’intitulé du compte indique le nom des personnes qui ont le pouvoir d’agir sur le compte. L’intitulé du compte ne suffit pas pour déterminer la propriété des fonds déposés sur le compte.

Exemple

Le compte joint intitulé « Monsieur X ou Madame Y » peut être alimenté exclusivement par les salaires de Monsieur X. Ou alimenté pour 1/3 par les salaires de Monsieur X et pour 2/3 par les salaires de Madame Y.

Si X et Y sont mariés sous le régime de la communauté de biens réduite aux acquêts, les sommes déposées sur le compte joint sont des biens communs quelque soit l’origine des fonds.

Les cotitulaires du compte sont solidairement responsables. Cela signifie qu'en cas d'incident de paiement, la banque peut s'adresser à n'importe lequel des cotitulaires pour régulariser la situation.

Pour cela, la banque ne tient pas compte de celui qui est à l’origine de la dette ou de l'incident de paiement. Elle peut demander le remboursement de la totalité de la dette à n’importe lequel des cotitulaires.

 Attention :

En cas de rejet d'un chèque pour manque de provision, l'interdiction bancaire peut être prononcée à l'encontre de chaque cotitulaire sur tous leurs comptes (joints ou individuels).

Toutefois, vous pouvez désigner un responsable unique de l'interdiction bancaire liée à un chèque sans provision. Vous devez le faire, d’un commun accord, avant tout incident de paiement (au moment de l'ouverture du compte ou après).

Dans ce cas, l'interdiction d'émettre des chèques s'appliquera uniquement à la personne désignée responsable (et à l’ensemble de ses comptes).

Un modèle de lettre de désignation d'un responsable unique est disponible :

Modèle de document
Désigner un responsable unique en cas de chèque sans provision sur compte joint ou indivis

Accéder au modèle de document  

Direction de l'information légale et administrative (Dila) - Premier ministre

L'ouverture du compte est gratuite.

La banque peut vous facturer des frais pour la gestion de votre compte. Il s'agit des frais de tenue de compte.

Le détail de ces frais doit figurer dans l'information tarifaire, mise à votre disposition.

En cas de décès d'un cotitulaire, le compte joint n’est pas bloqué. Le cotitulaire peut encore faire fonctionner le compte. La convention de compte précise ce que devient le compte.

La répartition des fonds devra être réglée entre les héritiers, selon le régime matrimonial ou le lien qui existait entre les cotitulaires.

Un compte bancaire joint peut être fermé à l'initiative de la banque ou à votre initiative.

Fermeture à l'initiative de la banque

Le compte peut être fermé à l'initiative de la banque. Pour cela, elle doit respecter un préavis de 2 mois. La banque n'a pas à motiver sa décision.

Fermeture à votre initiative

L'ensemble des cotitulaires doit faire la demande de fermeture. Le compte joint ne peut pas être transformé en compte individuel.

Si l'un des cotitulaires ne souhaite pas fermer le compte, le compte joint peut être transformé en compte indivis.

 Attention :

Le divorce ou la séparation des époux ou concubins n'a pas pour effet de fermer le compte joint. Il faut adresser une demande à la banque pour clôturer le compte.

La démarche de fermeture du compte joint est la même que celle d'un compte individuel.

La convention de compte indique les conditions de clôture de compte à votre demande.

En pratique, vous devez envoyer une demande de résiliation par courrier recommandé avec avis de réception.

Un modèle de lettre est disponible :

Modèle de document
Demander la fermeture d'un compte bancaire

Accéder au modèle de document  

Direction de l'information légale et administrative (Dila) - Premier ministre

Pensez à conserver une provision suffisante sur votre compte. Cela permettra à la banque de régler les opérations en cours (chèques émis notamment) et ainsi éviter les incidents de paiement.

Vous devez rendre ou détruire l'ensemble des moyens de paiement mis à votre disposition.

Les ordres de virement ou de prélèvement permanents sont annulés à la date de réception du courrier de résiliation.

La banque ferme le compte dans un délai de 30 jours maximum à partir de votre demande de clôture et la restitution des moyens de paiement. En pratique, ce délai est généralement de 10 jours.

 À noter

En cas de changement de banque, vous pouvez demander à bénéficier gratuitement du service d'aide à la mobilité.

Dans un délai de 5 jours à partir de la demande de clôture du compte, la banque vous propose un récapitulatif des opérations automatiques qui ont été effectuées au cours des 13 derniers mois. Pour les paiements par prélèvement, les créanciers ont un délai de 10 jours pour prendre en compte vos nouvelles coordonnées bancaires.

 Attention :

Le retrait des fonds déposés ne clôture pas le compte. Le compte est soldé mais pas clos, ce qui peut engendrer des frais pour compte inactif.

Le compte joint peut être transformé en compte indivis par l'ensemble des cotitulaires ou par un seul cotitulaire :

  • Vous devez envoyer à la banque un courrier de désolidarisation signé de tous.

    Un modèle de courrier est disponible :

    Modèle de document
    Désolidariser un compte joint

    Accéder au modèle de document  

    Direction de l'information légale et administrative (Dila) - Premier ministre

  • Vous devez adresser un courrier de dénonciation, en recommandé avec accusé de réception, à la banque et à chacun des cotitulaires.

    Pour cela, vous pouvez utiliser les modèles de documents suivants :

    Modèle de document
    Dénoncer un compte joint auprès de la banque

    Accéder au modèle de document  

    Direction de l'information légale et administrative (Dila) - Premier ministre

    Modèle de document
    Dénoncer un compte joint auprès d'un cotitulaire

    Accéder au modèle de document  

    Direction de l'information légale et administrative (Dila) - Premier ministre

Tous les actes de gestion doivent par la suite être effectués avec la signature de tous les cotitulaires.

Les ordres de virement ou autorisations de prélèvement permanents antérieurs sont annulés.

Les autres moyens de paiement doivent être rendus à la banque.

Et aussi

Pour en savoir plus

Votre navigateur est dépassé !

Mettez à jour votre navigateur pour voir ce site internet correctement. Mettre à jour mon navigateur

×